投保人、被保险人、受益人,三个人一台戏
先捋清楚这三个人。 投保人,出钱的人,也是这份保单法律上的“主人”。合同在他手里——退保要他签字,变更受益人也要他出面(还有别的条件,后面说)。 被保险人,被保障的那个人。他身体好不好、寿命长短,决定这份合同保的是什么。 受益人,将来出事了、符合条件了,领钱的那个人。 拿李姐举例。她出钱给儿子买重疾险——投保人是李姐,被保险人是她儿子。受益人呢?如果合同里写的是她自己,那受益人就是李姐。 一个人,可以同时是投保人和被保险人,比如你给自己买。也可以同时是投保人和受益人,比如老公给老婆买、受益人写老公。 但投保人和被保险人之间,得有点“关系”。 这个关系,法律上叫保险利益。 什么意思?你不能随便给隔壁老王买份寿险,然后把受益人写成自己。那不乱套了嘛。保险公司一般只接本人、配偶、父母、子女,以及有抚养赡养关系的近亲属。有些情况还得额外审核。 这条规定的本意,是防有人拿保险做坏事。真不是故意为难你。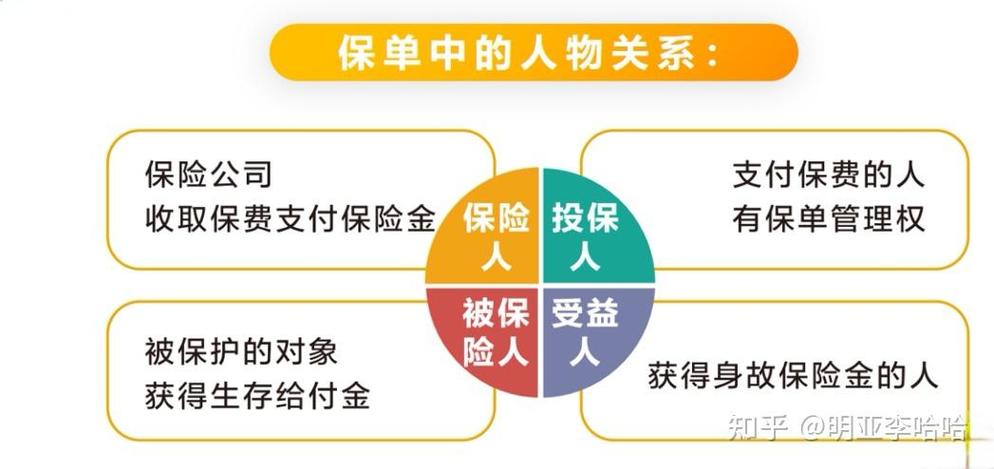
投保人手里,其实攥着几把“钥匙”
很多人以为投保人就是个“交钱的工具人”。 不是。 第一把钥匙,是退保。 冷静期(一般是收到合同后十五天左右,具体看条款)内退保,通常能拿回已交保费。过了冷静期再退,拿的是现金价值——这两个字的差距,有时候能让人心里咯噔一下。所以退保这个动作,签字之前想清楚。 第二把钥匙,是变更受益人。 家里情况变了,可以申请改。注意——投保人想改,通常要经过被保险人同意;被保险人自己也能申请变更。具体怎么办,看条款、问公司。 第三把钥匙,是合同里写着的其他权利。 比如保单贷款、减额交清、部分领取之类。这些东西存在,但每款产品的规则都不一样,是不是划算、要不要用,得看合同原文。我只能告诉你“有这么回事”,不能替你做决定。 说钥匙,也得说义务。 如实告知。 填健康告知的时候,问什么答什么,别瞒。医疗记录都留痕的。这一条,往往是后面理赔纠纷的源头。 按时交费。 长期险一般有六十天宽限期,宽限期内出险,保险公司照样赔(但会扣掉欠的保费)。过了宽限期,合同可能就“中止”了,中止期间出事不赔。再往后还有复效的窗口期,能不能复效、要不要重新告知,得看条款。 出险了及时通知。 别拖。拖久了,材料难找,责任也说不清。
几个我见过太多次的坑
第一个坑:把投保人当成“随便填一个”。 我见过一位爷爷,给孙子买保险,投保人写自己。这个组合本身很多公司是接受的。问题在于——爷爷年纪大了,万一哪天人不在了,这张保单怎么办? 一般可以走变更投保人的流程。但各家公司的规则、需要的材料不一样,有的还需要相关权利人配合签字。挺麻烦的。 所以买的时候多问一句:将来想换投保人,怎么弄? 第二个坑:夫妻互保,分开了谁说了算。 常见操作是先生给太太买,太太给先生买,各自当对方的投保人。听着挺好。 那万一关系变了呢? 投保人不会因为你离婚就自动变更。谁签的字,谁还是投保人。这时候要么协商去变更,要么就……挺别扭的。真到那一步,坐下来谈,总比闹僵强。 第三个坑:把“投保人豁免”当成白送的福利。 “豁免”这两个字,经常被理解成“投保人出事了,后面的保费就不用交了”。 方向大致对,但有几点要注意: 它通常不是标配,而是一份附加险,要单独花钱; 它有自己的触发条件,什么情况算、什么情况不算,条款里写得明明白白; 它本身也有健康告知。 所以别听见“豁免”就点头。翻条款,或者打客服问清楚。 第四个坑:谁交钱,谁拿钱。 这是最容易混的。 交钱的是投保人,拿钱的通常是受益人。这两拨人不一定是同一拨。 比如太太给先生买寿险,受益人写孩子。先生出事,钱给孩子,不进太太口袋。这里面没有“我交的钱所以我拿”的逻辑。 想调整受益人,走变更流程。 第五个坑:以为孩子能当投保人。 未满十八周岁的未成年人,一般不能作为投保人。有些公司对十六岁以上、以自己劳动收入为主要生活来源的,会另有规定。标准操作是:孩子当被保险人,大人当投保人。
什么时候会碰上“变更投保人”
不是稀奇事,挺常见的。 原投保人去世了,家人想把保单接过去继续交; 夫妻关系变化,需要重新安排; 孩子长大了,父母想把保单交给他自己管; 企业给员工买的保单,员工离职了。 流程一般是:申请人提出,提交材料,公司审核。可能要原投保人本人到场,也可能需要相关权利人签字同意。 我说的是“可能”,因为每家公司要求不一样。这种事打官方客服电话,或者去柜面问,比在网上搜答案靠谱得多。 还有一点提醒:投保人变更有时会牵扯到财产、债务之类的复杂情况。真遇上麻烦的,找一个靠谱的、独立于销售方的专业人士问问,比自己瞎琢磨强。最后,说几句规矩话
这篇东西,只是把“投保人”这个概念掰开揉碎讲一讲。 它不是投保建议,不是核保结论,更不是理赔承诺。每个人的家庭情况、身体状况、收入结构都不一样,别人家的答案搬到自己家,未必合适。 文中没有推荐任何一家公司,也没有推荐任何一款产品。保险这东西好不好,得对着具体条款看,对着具体需求看。 涉及健康告知、免责条款、等待期、续保条件、理赔标准这些关键内容,请以保险合同的原文和保险公司的官方说明为准。有拿不准的,直接打官方客服问,把关键内容记下来,心里踏实。 至于李姐最后那一栏填了谁? 填了她自己。 不过她走的时候又回头问了我一句:“那我以后要是想改成我儿子自己交呢?” 我说,能改,具体怎么改,打电话问公司。 她点点头,把单子折好,塞进包里,走了。 就这样。 一份保单上的一个栏目,背后站着的是一整个家庭的安排。多问一句,多想一层,没坏处。作者|dananjin
排版|dananjin
审核|乐乐