上周三傍晚,我在小区楼下遛弯,被张阿姨一把拉住。
“小李,你帮我瞅瞅,我这保费怎么又涨了?去年一千八,今年两千三,是不是让人坑了?”
她手里那张缴费通知单,捏得都起褶子了。眉头皱得能夹住蚊子。
说实话,这种场面我一个月能碰上好几回。大家问来问去,落点几乎都在两个字上——保费。至于保什么、什么情况赔、什么情况不赔,愿意多问一句的人,反而不多。
今天就聊聊保费。不推销,也不劝谁买。我就是一个在社区里帮人看合同的志愿者,把知道的说明白就行。
保费到底是什么?它更像一栋楼里凑的份子钱

不少人下意识把保费当成商品标价:我付了钱,就该拿到等价的东西。可保险这套算法,不太一样。
打个比方。咱们这栋楼三十户人家,谁家真遇上大事,一家扛不住。于是大家商量,每户每年往一个池子里放一点钱。谁家出事了,就从池子里拿钱应急。
这个池子里的钱,就是大家交的保费凑起来的。
所以保费的本质,是一群人一起分担风险的份子钱。你交的那份,未必花在自己身上。但整个机制能转起来,靠的就是这份“人人为我、我为人人”。
这就解释了一个很多人想不通的问题:我交了五六年,一次没用上,钱去哪了?
它去了需要的人那里。这跟“白交了”,是两码事。
当然——我也不说这就一定划算。要不要参与这个池子,是每个人自己的判断。我只负责把规则讲清楚。
凭什么别人交得比我少?
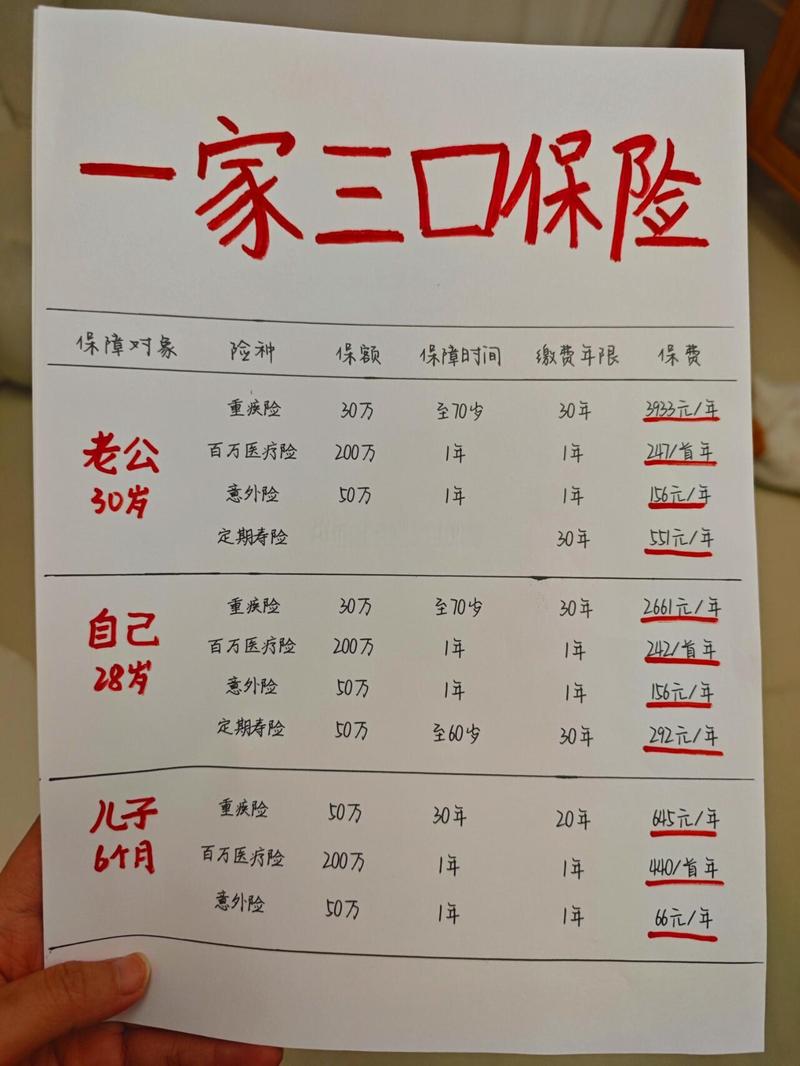
张阿姨格外不服气的就是这个。差不多的保障,隔壁老李比她少交六百多。
原因挺多的,我一般掰着手指头跟她捋:
年龄。这个影响不小。三十岁和五十五岁,风险发生的概率差着量级,保费自然不一样。很多人回头看会感慨,早几年了解就好了。
身体状况。投保时如实告知健康情况,核保结果可能不同,加费、除外承保、拒保都有可能。这块我不做任何预测,一切以保险公司的核保结论和合同为准。
保障范围和额度。保得宽、赔得多,保费通常就高。有些产品看着便宜,可能是在保障期限、免赔额、赔付比例上做了取舍。
缴费期限。同一份保障,可以一次交清,也可以分十年、二十年交。每年压力不同,总金额也可能有差别。
产品类型。纯保障型的,和带返还、带储蓄性质的,定价逻辑根本不是一个路子。拿两种东西硬比价格,容易得出错误结论。
说句掏心窝的话,光比保费高低,意义有限。就像买手机只看标价,不看内存、续航和售后,容易吃亏。
这几个误区,我见过太多人踩

误区一:保费越低越划算。
不一定。便宜的背后可能藏着更长的等待期、更多的免责条款、更窄的报销范围。价格只是其中一个维度。
误区二:保费贵就一定好。
也不一定。贵可能是因为附加了别的东西,未必是你真正需要的。买之前先问自己一句:我担心的是什么风险?这份合同能不能覆盖它?
误区三:交了保费,出事就该赔。
这是特别容易起纠纷的地方。健康告知没如实填写、事故落在免责条款里、还在等待期内——这些情况都可能影响理赔。具体怎么判,以合同约定和保险公司官方说明为准,我不能替任何一方下结论。
误区四:不想交了,退保能把钱全拿回来。
长期险退保,通常退的是现金价值,前几年往往明显低于已交保费。这个损失是实打实的。所以买之前想清楚,别冲动下手,也别听人一句“先买了再说”。犹豫期内退保的处理方式不一样,具体看合同怎么写。
交保费这件事,还有几个容易忽略的小细节
比如宽限期。忘交保费了,很多长期险会给一段时间补交,期内出事通常还能赔,但期内出险怎么处理、扣不扣钱,各家合同写法不同,得自己翻一眼。
再比如自动扣款。绑定的卡里没钱、卡换过、或者你以为扣了其实没扣——这种事每年都有。我建议收到缴费提醒时,顺手查一下。
还有保费豁免这类条款,是不是自带、要不要额外加,写在合同里,也写在保费里。别只盯着数字涨没涨,先看看涨的那部分对应的是什么。
动手交保费之前,我会提醒朋友的三件小事
一个是要量力而行。保费支出占家庭年收入多少合适?市面上有各种说法,但没有统一标准。我只提一点:别为了买保险,把日常开销、应急存款都挤没了。它是用来兜底的,不是让日子变紧的。
一个是先看条款,再看价格。健康告知怎么问、等待期多长、哪些情况不赔、续保有什么规定——这些都在合同里写着。看不懂就问,问客服、问官方渠道,别只信转述。
还有一个是别急着做决定。给自己留点时间,把合同从头到尾读一遍。真正适合自己的方案,经得起多看两天。
张阿姨后来把合同带回家,戴着老花镜看了半宿。第二天跟我说,条款里那条免赔额,她之前压根不知道。
你看,很多时候让人心里不踏实的,不是保费本身,而是不清楚自己买的到底是什么。
合规声明
本文只做保险基础知识科普,不推销、不推荐任何保险产品,也不对任何公司或产品做评价。文中涉及的健康告知、免责条款、等待期、续保、现金价值、理赔等内容,请以保险合同条款及保险公司官方说明为准。文章内容仅供学习参考,不构成投保建议、核保结论或理赔承诺。买不买、买什么,还请结合自身情况,通过正规渠道独立判断。
作者|dananjin
排版|dananjin
审核|安然