保额不是一句口号,它先是一串合同里的数字
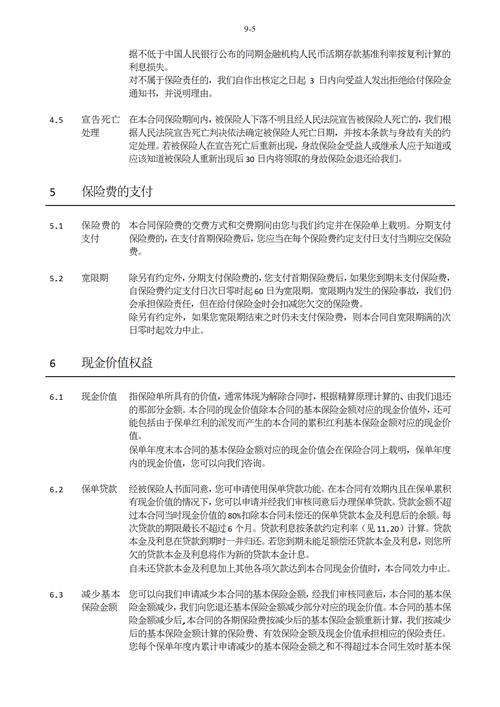
先把话说直白点。保额,通常可以理解成保险公司在合同约定范围内,承担赔付责任的金额上限,或者计算赔付的基础。注意,我说的是通常。因为不同险种,保额的含义差得很远。
重疾险里,保额常常是确诊约定疾病后,按合同给付的一笔钱。医疗险里,保额更像一个报销池子,还要看免赔额、赔付比例、社保是否先用、就医范围。寿险里,保额对应身故或全残等约定情形的赔付。意外险里,又分意外身故伤残保额、意外医疗保额,别混着看。
所以,有人问“我的保额够不够”,没法直接回答。要看险种。要看条款。要看那个数字在合同里到底管什么。
还有个容易上头的点:保额不等于实际能拿到手的钱。医疗险可能扣免赔额,按比例报。重疾险如果买的是多次赔付,也要看分组、间隔期、赔付条件。寿险可能受免责条款影响。别只盯着投保页面上的大数字。
算保额,别拍脑袋,先算“缺口”
说实话,保额定多少,没有万能公式。谁要是甩给你一个数字就说照着买,我都建议你先冷静三秒。人和人的负债、收入、家庭结构、身体情况,差太多了。
比较朴素的思路是:看万一出事,家里会缺多少钱。也就是保障缺口。
比如寿险和意外险里的身故责任,可以粗粗画一条线:
家庭负债,房贷、车贷、其他借款。子女教育,大概要花多少年,每年多少。父母赡养,是否需要固定给钱。家庭生活过渡费,比如三到五年的日常开销。现有可变现资产,存款、能变现的投资等。前者减后者,得到一个大概的缺口。这个缺口,才是你考虑保额时的参照物之一。

重疾险又不太一样。它解决的不只是治疗费,还可能包括康复期收入损失、护工费、家里继续还的房贷。有人按三到五年年收入粗算,有人按治疗和康复费用倒推。都只是口径。不是标准答案。
医疗险呢,先看社保。社保报完,剩余部分商业医疗能报多少,要看免赔额、赔付比例、医院范围、是否有社保费率。保额写一百万,不代表住院花十万就赔十万。合同怎么写,就怎么来。
预算也很现实。保额买高了,保费压力大,后面断缴更麻烦。保额买低了,真出事又不够用。中间那个平衡点,只能自己权衡。别人替不了。
几个常见误解,真的很容易踩

误解一:保额越高越安心。不一定。保额高,保费往往也高。有些险种在核保时还会关注你的收入与保额是否匹配,可能要求财务资料。具体以保险公司核保规则为准,我这儿没法预判。
误解二:有医保就不用商业医疗险。医保是基础,但有起付线、封顶线、目录内外、报销比例等限制。商业医疗险能补一些,但补多少,还是看合同。
误解三:重疾保额等于医疗费。重疾险多数是给付型,符合约定就按保额赔。它和报销型医疗险是两套逻辑。别拿一个的保额去套另一个。
误解四:只看保额,不看免责、等待期、健康告知。这就像买车只看车漆。等待期内出险怎么处理,免责条款写了什么,健康告知有没有如实说,都可能影响理赔。以合同和保险公司官方说明为准。
误解五:给孩子堆高保额,大人却空着。家庭经济支柱倒下,对现金流影响往往更直接。另外,未成年人身故保额有限制,具体以监管规定和合同为准。别凭感觉来。
理赔时,保额是怎么落地的
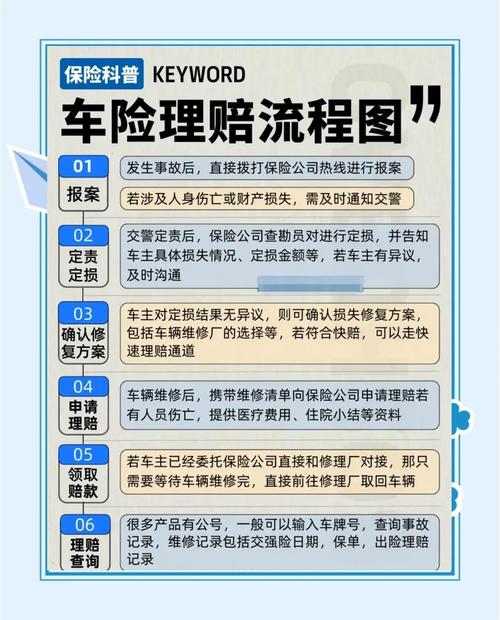
流程不复杂,但细节多。一般是报案、提交资料、保险公司审核、给出结论、赔付或拒赔。每个环节都可能和保额发生关系。
比如医疗险:先经社保报销,再拿剩余发票等资料申请。赔多少,受免赔额、赔付比例、是否在约定医院、是否属于责任范围、是否超过保额上限影响。
重疾险:看疾病定义、等待期、确诊医院、病理报告等。符合条款,按约定保额或比例给付。不符合,可能不赔。不是确诊就闭眼赔。
寿险:看身故原因是否在责任范围,免责条款是否触发,受益人是否明确。保额是数字,理赔是证据和条款一起说话。
所以,投保时那几页健康告知、免责说明,别光点“已阅读”。真到用的时候,它们比销售页面上的宣传语有分量。
收个尾,几句不中听但有用的提醒
我不销售保险,也不推荐具体产品。这里只做概念整理。保额怎么定,还是要回到你的家庭账本、风险承受能力和合同条款。
健康告知、免责条款、等待期、续保条件、理赔条件,这些都以保险合同和保险公司官方说明为准。信息不够时,没人能隔着屏幕给你下结论。包括我。
如果你正在看某款产品,先翻条款。看不懂,就圈出来问保险公司官方客服。别嫌麻烦。买的时候多花半小时,可能比理赔时吵三个月强。
保额这事,说到底是把不确定的风险,换算成一个你能承受的数字。它不是面子,也不是护身符。它只是合同里的一段约定。弄懂它,比迷信它有用。
作者|dananjin
排版|dananjin
审核|满满