先理清楚:居民医保到底保什么
居民医保是国家给的基础医疗保障,覆盖没有参加职工医保的人群,不管是老人孩子,还是自由职业者,都能参保。
核心就保两块:
- 门诊费用
普通门诊的小额费用,很多地区都能按比例报一部分,一般社区医院报销比例更高。另外针对高血压、糖尿病这类需要长期吃药的慢性病,还有特殊门诊报销,额度比普通门诊高很多。 - 住院费用
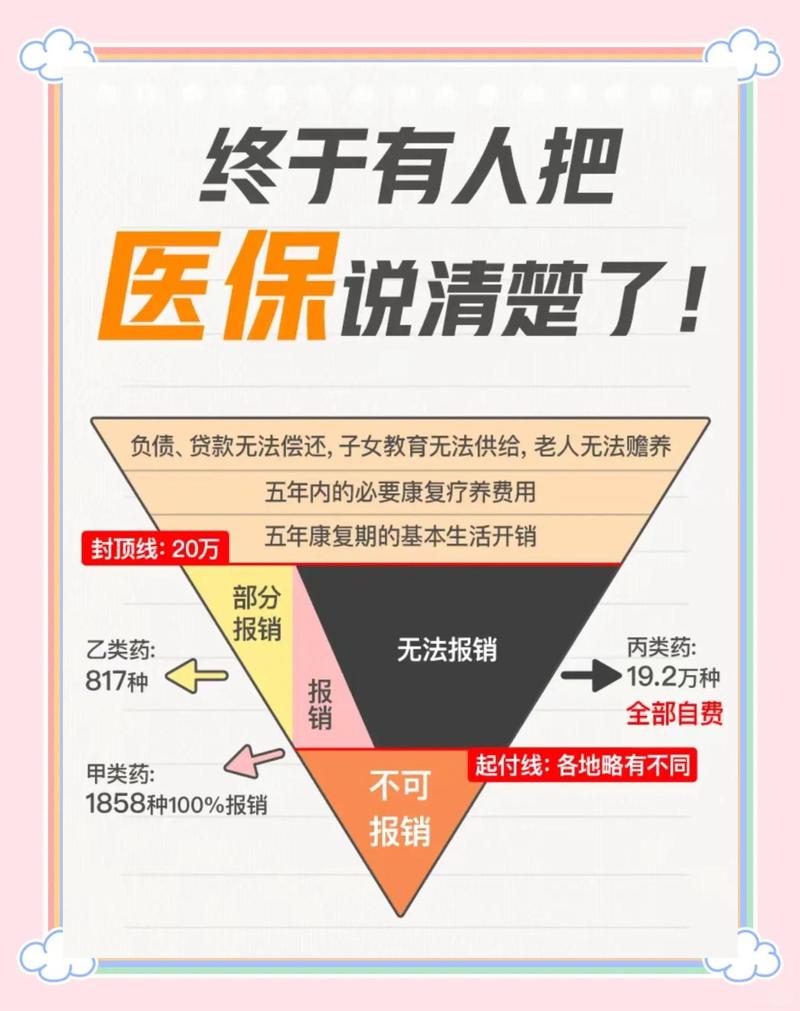
这是居民医保最核心的作用,生病住院产生的合规医疗费,扣除起付线之后按比例报销,一年有最高报销限额也就是封顶线。
起付线很好理解,就是你得自己先掏的钱,没到这个数医保不报。不同等级的医院起付线不一样,医院级别越高,起付线越高,报销比例越低。这个设计就是鼓励大家小病去基层医院。
大部分人都踩过这些坑
说实话,我见过太多人因为不懂规则白扔钱,或者该享受的待遇没享受到。挑几个常见的讲:
第一个坑:我年轻身体好,不用交。
真不是抬杠,谁能保证自己一年不生病?去年我老家一个远房表弟,26岁,觉得自己年轻,连续两年没交,结果冬天突发急性阑尾炎穿孔,住院手术加疗养花了快两万,一分没报,全自己掏,蹲在医院走廊悔得拍大腿。这点钱说多不多,但平白无故扔出去,疼不疼?
第二个坑:买了商业保险,就不用交居民医保了。
不对啊,商业保险是补充,居民医保是底子。居民医保不用健康告知,不管你有啥毛病都能交,商保不一样啊,你要是身体已经出问题了,很多商保根本买不了。而且大部分商保报销,都要求先经过社保报销,没社保的话,商保报销比例直接降一大截。怎么算都是交了居民医保更划算。
第三个坑:同时交职工医保和居民医保,能报两份。
别想了,规则就是只能报销一份,你交两份就是多花一份钱,完全没必要。如果你已经交了职工医保,真没必要再交居民医保。
第四个坑:断缴了无所谓,想用的时候再交就行。
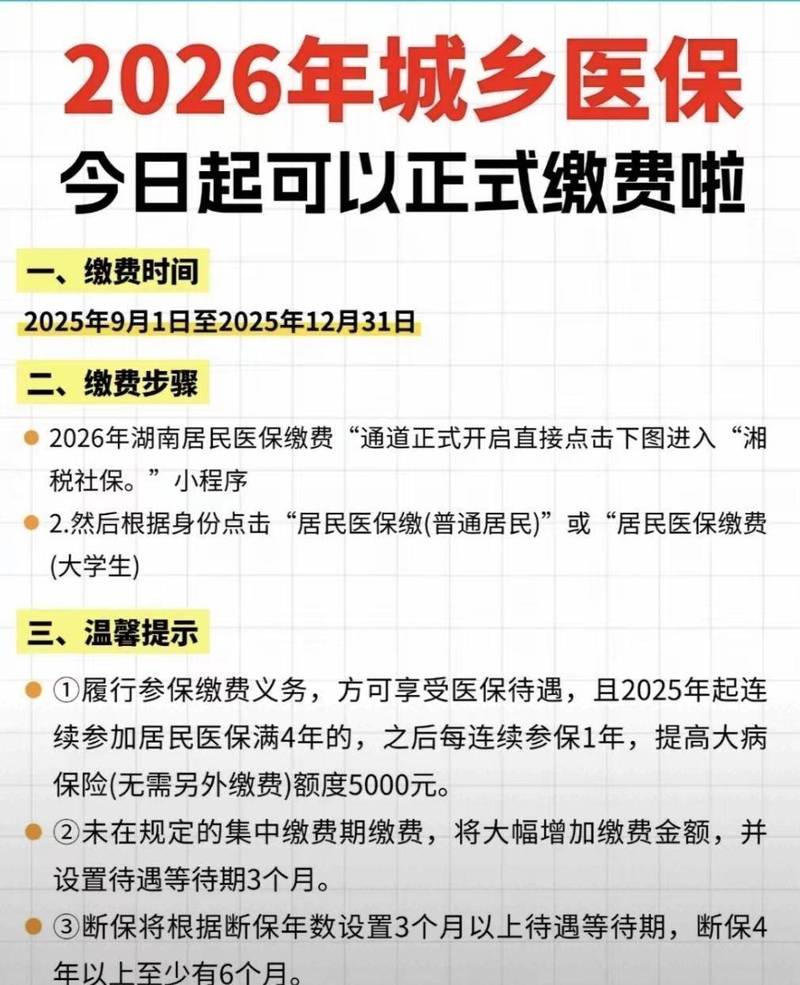
断缴当年,你就享受不了报销待遇了。而且大部分地区,断缴超过一定时间再参保,会有等待期,等待期从几十天到三个月不等,等待期内生病住院也不给报。你说刚赶上生病刚好在等待期,找谁说理去?
最后再提几个容易忽略的细节
- 记得按时缴费
居民医保是一年一交,保一整年,一般都是每年9-12月交下一年的费用,错过集中缴费期,大部分地区即使能补缴,也会有等待期,部分地区还会要求你多交政府补贴的部分,亏得很。 - 异地看病记得提前备案
现在全国大部分地区都支持异地就医直接结算,但前提是你提前在医保平台做好备案。没备案的话,要么不能直接结算,要么报销比例会降低,别嫌麻烦,提前弄好省心。 - 缴费上涨是正常的
最近这些年,居民医保的缴费标准每年都涨一点,很多人吐槽。其实对应的报销待遇也在涨,报销比例、封顶线都在往上调,整体来说还是划算的。
合规提醒
本文仅做通用知识科普,不同地区的居民医保缴费标准、报销比例、等待期规则都有差异,具体内容请以参保地医保部门的官方公告为准。本文不构成任何投保建议,也不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|阿辰