那天我下楼扔垃圾,远远看见小区张阿姨蹲在进门的石凳子上,手里攥着个皱巴巴的纸,抹眼泪抹得肩膀一抽一抽的。
问了才知道,三年前查出来甲状腺结节做了手术,当时买过一份医疗险,忘了这回事。今年整理旧物翻出来保单,才想起还能申请理赔。
算算时间,快三年了。
什么是理赔时效?其实分两种
很多人听到理赔时效,第一反应就是“保险公司要多久把钱打给我”。
不全对。
理赔时效其实是分两边的,一边约束保险公司,一边约束我们投保人、受益人。
 保险理赔时效两类划分说明图
对我们来说,理赔时效就是你得在规定时间内,向保险公司提出理赔申请。超过这个时间,你的权益就很难保障了。
根据规定,人寿保险的理赔申请时效是5年,其他类型的保险,比如医疗险、重疾险、意外险这些,都是2年。
别抬杠说什么超了就一定拿不到,特殊情况比如当事人昏迷、在境外没办法申请,还是可以和保险公司协商的。但像张阿姨这种,就是单纯忘了,折腾起来真的特别费劲,跑了三趟保险公司,补了一堆证明,现在还在等结果。
犯不上对吧?
保险公司的理赔时效,到底怎么算
好多人吐槽,“我材料都交了一周了,还没下款,保险公司是不是故意拖我?”
其实不是所有案子都能当天到账,流程要走,时间怎么算,都是有规矩的。
你提交完理赔材料,要是材料不全,保险公司得在3天内通知你补材料,不能一次次断断续续折腾你。
如果案件清晰,责任明确,基本上三五天就能出结果,现在很多小额理赔,手机上传完材料,当天就能到账。
要是案件比较复杂,需要调病历、做调查、核实责任,最多也不能超过30天出结果,除非你的合同里写了其他约定,这个是有明文规定的。
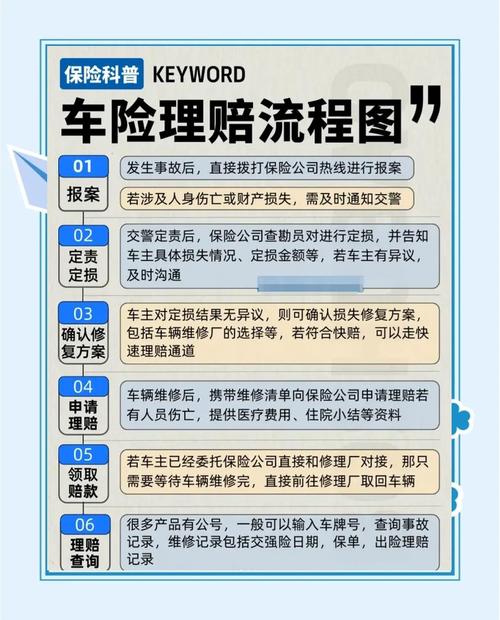 保险公司理赔流程时间线示意图
说实话,我也见过故意拖时间的情况,但真的不多。大部分时候慢,要么是材料没交对,要么是案件本身需要核实,比如涉及到第三方责任的意外险,或者有既往症争议的重疾,总得给人家时间弄清楚对吧?
不过要是真的超过时间还没给结果,你也不用惯着,找银保监会投诉就好。
几个容易踩的小误区,给大家提个醒
 几个容易踩的小误区,给大家提个醒
我整理了几个平时问得最多的误区,都是普通人容易忽略的。
第一个误区,我报了案就等于申请了理赔。好多人说出事当天我就给保险公司打电话说了,那是不是就不算超时了?不对。报案只是告诉保险公司“我出事了,可能要申请理赔”,正式的理赔申请是要你提交完整的材料才算。别报完案就扔一边不管,一拖拖到超期,哭都没地方哭。
第二个误区,一定要等所有治疗结束才能申请理赔。这是错得最多的。比如你要做多次化疗,跨了一两年,你完全可以每次出院就申请一次理赔,不用等所有治疗做完再一起申请。早点申请,早点拿到钱,也不会忘了,多好。
第三个误区,所有险种理赔时效都一样。记住哦,只有人寿保险是5年,其他绝大多数都是2年,具体的数字一定要翻你的保险合同看,一切以合同写的为准,别记混了。
不过话说回来,现在很多保险公司都有微信公众号、官方APP,申请理赔点几下就上传材料了,真的不麻烦。别犯懒,别拖,出事了尽早提交申请,对谁都好。
合规声明
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体理赔规则、时效要求均以对应保险合同条款和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小准