为什么保险理赔死磕诊断证明?
对于保险公司来说,你的口述不算,体检报告不算,只有正规医院出具的诊断证明,才是认定你所患疾病、确诊时间、病情程度的核心法律依据。
理赔的本质,就是对照合同条款,看你发生的情况是不是符合约定的赔付条件。条款里写了要确诊某某疾病,这个确诊的结论,就必须写在诊断证明上。
它相当于你理赔申请的“入场券”,票不对,连门都进不去。
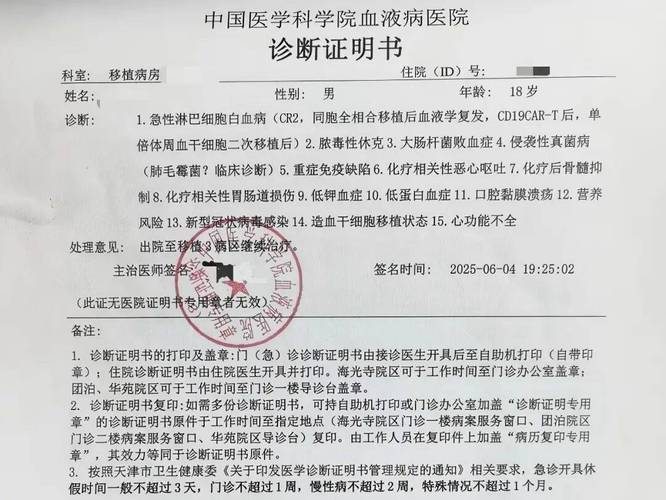
诊断证明里最容易踩坑的几个细节
很多人开诊断证明,都是开完就塞包里,根本不看内容。偏偏就是这些不起眼的小错误,能把你的理赔拖到天荒地老。
- 乱写既往史。医生写诊断的时候习惯问你,这个症状多久了?之前有没有类似情况?你随口说“好像三五年前就偶尔疼”,医生就顺手写上“既往有相关病史”。本来你是投保后才确诊的病,这下直接变成投保前就有异常,保险公司自然会重点核查,卡你理赔没商量。
- 诊断名称不规范。医学上的疾病命名有统一标准,保险条款里的疾病名称也都是对应这个标准来的。医生图省事,给你写个“乳腺占位”“甲状腺肿块”,不写具体的病理分型和规范病名,保险公司根本没办法直接对照条款判断,只能让你回去补材料,来回折腾。
- 时间线写错。把确诊时间写成等待期内,把发病时间写错一年半载,这种错误真不少见。就有朋友遇到过,明明是等待期后确诊,医生写成“发现肿块半年”,刚好半年前就是等待期,硬生生多花了一个月去开证明改材料。
- 缺章或者医院等级不对。大部分保险都要求诊断证明出自二级及以上公立医院,你拿个私立门诊或者社区医院的诊断,大概率是不认可的。还有人开完忘盖章,一张没章的纸,根本不算有效文书。
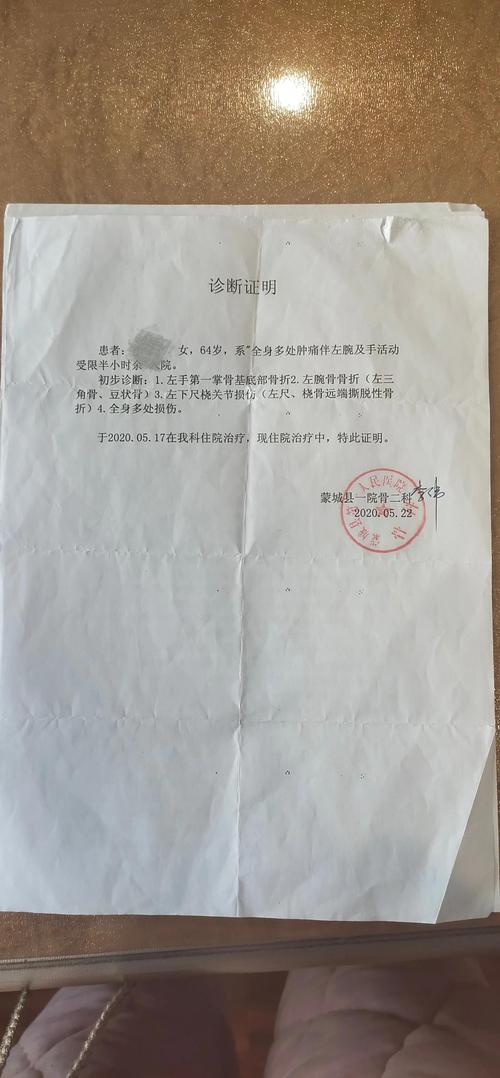
开诊断证明的正确打开方式
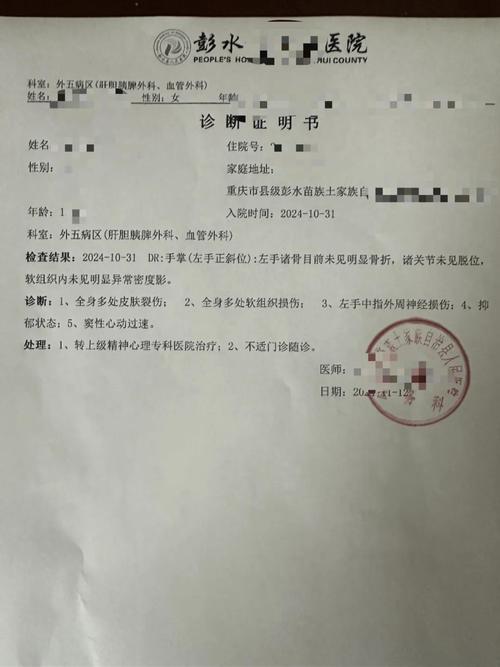
其实只要多花三五分钟核对,大部分坑都能避开。给你整理了几步,记下来就行:
- 开之前跟医生说一句:我这个要用于保险理赔,麻烦您按规范开。大部分医生都懂这个要求,不会随便乱写,比你开完再改省事多了。
- 拿到手第一时间核对四个信息:
① 确诊时间、发病时间和实际情况对不对?
② 诊断名称是不是和你的病理/检查报告一致?
③ 有没有写上不属于你的既往史?
④ 医院的公章盖了吗? - 发现错了别嫌麻烦,立刻找医生修改。修改之后一定要让医生在修改的地方重新盖章,只改字不盖章,修改无效。
说实话,很多人觉得改材料麻烦,不好意思找医生,最后理赔卡了才追悔莫及,真犯不上。大部分医生都能理解这种需求,不会为难你。
常见误解澄清
❶ 我有检查报告/体检报告,不用开诊断证明了吧?
不行。检查报告只是检查结果,诊断证明是医生结合所有结果给出的确诊结论,性质不一样,保险公司认的是后者。
❷ 诊断证明写错了改不了,是不是肯定赔不了?
也不是。你可以先找医院医务科沟通,一般都能修改。实在改不了,也可以联系保险公司,说明情况,按要求补充其他能证明真实情况的材料,大部分情况也能处理,不用直接慌。
合规提醒
本文内容仅作保险知识科普,所有理赔要求、材料规范都以你所持保险的合同文本,以及承保保险公司的官方说明为准。本文不构成任何投保建议、理赔建议,也不承诺任何理赔结果。
作者|dananjin
排版|dananjin
审核|小北