去年我在街道办的公益保险科普摊坐了一下午,快收摊的时候过来一个穿灰外套的大姐,眼睛肿得像桃子,拉着我问了半天。
丈夫前年车祸走了,留下一笔寿险。当初买的时候图省事,受益人那栏空着没填,默认走法定。现在公婆要分走一半,她带着两个上学的孩子,本来房贷都没还完,一家人闹得撕破脸,钱拖了快一年还没完全拿到手。
好好的一件事,变成了过不去的坎。
到底谁是保险受益人?这点其实没那么复杂
说白了,受益人就是保险出事、要赔钱的时候,有权拿这笔保险金的人。大部分时候,我们说的受益人,都是指身故受益金的领取人,毕竟重疾、医疗这些钱一般都是被保人自己拿。
目前受益人分两种,大家一定要分清楚:
第一种是指定受益人,就是买保险的时候,你明确说好这笔钱给谁,给多少比例,比如给孩子60%,给父母40%,全按你的意愿来。
第二种是法定受益人,就是你没明确指定,这笔钱就按照民法典的继承顺序来分,第一顺序是配偶、子女、父母,大家平分。
很多人觉得不就是分钱吗?怎么分都一样。真出事才知道,不一样。
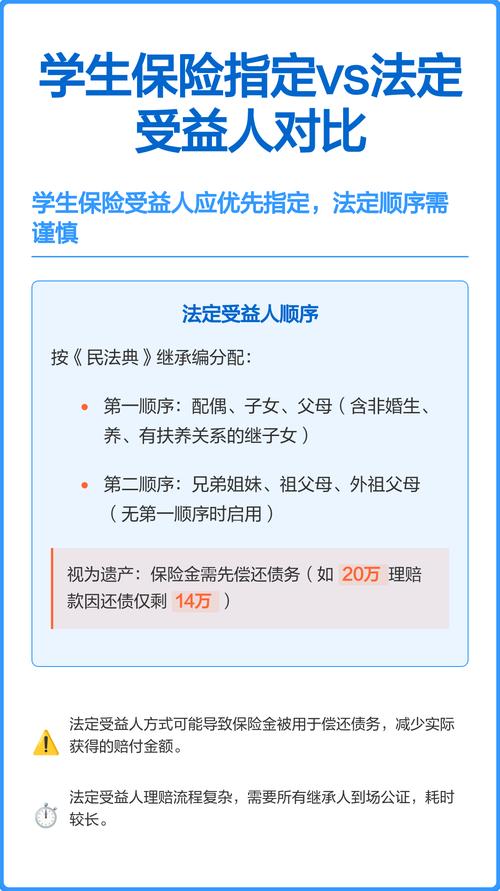
我见过太多人,都踩过这些受益人的坑
说实话,大部分人买保险的时候,都不会太在意受益人这栏,要么空着,要么随便填一个,根本没想过后续会出问题。我整理了几个最常见的误区,你不妨对照看看。
第一个误区:受益人只能填一个。
不对哦。你完全可以填多个受益人,还可以自己分配每个人拿多少比例,只要你说清楚,保险公司都认可。比如很多上有老下有小的朋友,给父母留一部分,给孩子留一部分,完全没问题。
第二个误区:受益人填了就不能改了。
哪有这回事。只要保险还在有效期内,还没触发理赔,你随时可以找保险公司变更受益人,手续其实没那么复杂,大部分公司线上就能办。只有一点要记住:投保人改受益人,必须经过被保险人的同意,这是硬性规则。
第三个误区:夫妻离婚,受益人自动就变了。
之前看过好几个真实的判例,男方离婚后再婚,买的寿险受益人还是原来的前妻,后来男方身故,现任妻子和前妻闹上法院,最后法院还是判钱给原来的前妻,因为受益人没改,法律认的就是合同上写的人。
第四个误区:受益人只能填直系亲属。
大部分情况,保险公司都会要求受益人和被保险人有保险利益,也就是存在血缘、婚姻或者抚养赡养关系,很少接受没有关联的外人,不是说绝对不行,只是核起来会很麻烦,普通人也不需要这么操作。
几个温和的小提醒,每个人都可以看看
我整理了几个过来人总结的经验,都是踩过坑才得出来的,说给你听。
第一,能指定就别选法定。很多人选法定是觉得省事,其实真出事麻烦超多。所有符合条件的法定受益人都要到场,还要开各种关系证明,只要有一个人不配合,或者对分配有意见,你就别想顺利拿到钱。就像开头说的那个大姐,本来已经承受了丧亲之痛,还要折腾这些,太糟心。
第二,填信息一定要写全,别只写“妻子”“儿子”这种称呼。万一你后来再婚了呢?万一你有多个孩子呢?写清楚姓名和身份证号码,才能最大程度避免歧义,少很多不必要的纠纷。
第三,家里情况变了,记得及时改受益人。比如原来填的是父母,后来父母先走了,比如原来填的是前配偶,后来离婚重组了家庭,别嫌麻烦,抽十几分钟就能改完的事,别留到后面出问题再后悔。
第四,如果受益人是未成年人,提前安排好监护人。未成年人没办法直接领取支配保险金,提前说好谁来帮孩子监管这笔钱,既能避免有人打这笔钱的主意,也能保证这笔钱真的用在孩子身上。
不过话说回来,其实填受益人这件事,本质上是你对家人的心意。你提前想清楚安排好,就是给身后在意的人,少留一点麻烦,多留一份保障。对吧?
以上内容仅供保险基础知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体受益规则、变更要求,请以保险合同和承保保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|白杨