掏钱买保险的不一定是被保人,投保人身份到底是什么?
很多人刚接触保险,会把投保人和被保人搞混。简单说,投保人就是和保险公司签合同、掏保费的那个人,是保单的所有者。而被保人是那份保险保障的对象。 举个例子,我给我闺女买重疾险,签合同交钱的是我,我就是投保人;这份保是保闺女的身体,闺女就是被保人。老公给老婆买医疗险,老公掏钱签单,老公是投保人,老婆是被保人。对吧?哪怕你给自己买保险,那你既是投保人,也是被保人,两份身份都是你的。 这里最容易错的点,就是很多人以为被保人是保单主人,其实不对。所有权在投保人手里。保单的核心决定权,从来都在投保人这边。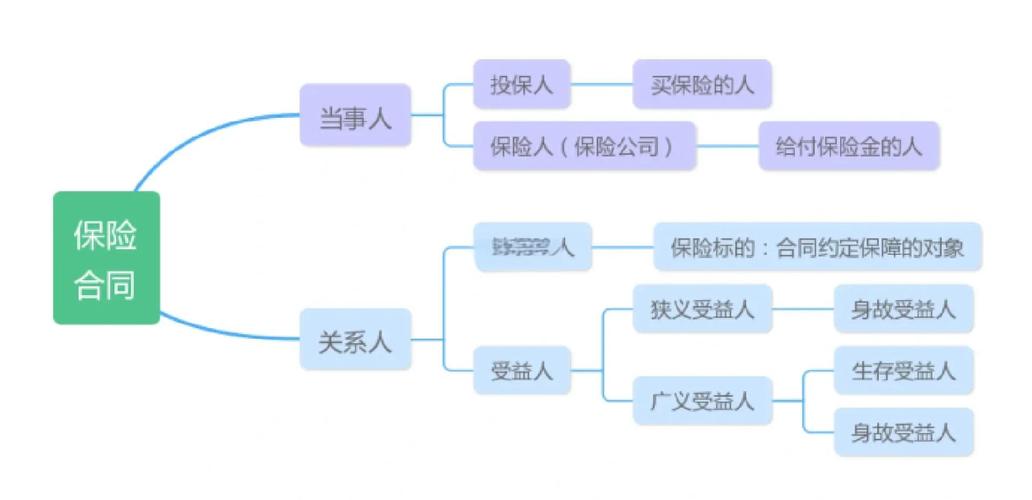
当了投保人,你有哪些权利,要扛哪些义务?
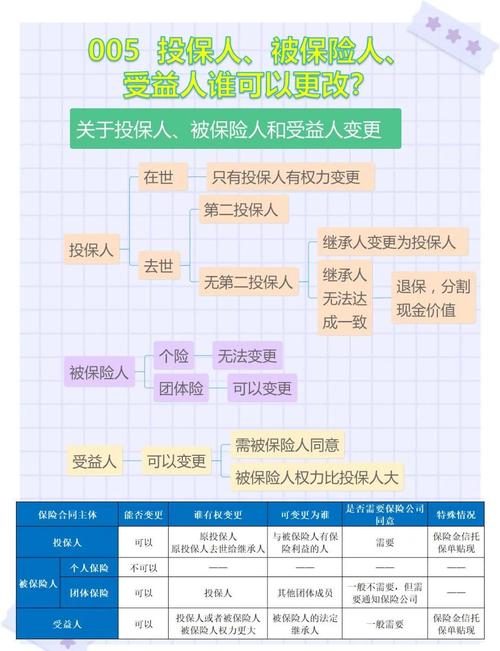
别以为投保人就是个背锅掏钱的。你手里握着的可是整张保单的生杀大权。我挑几个大家最常用到的说。 第一个,你可以随时改受益人。很多人买保险的时候填了法定受益人,后来家里添了人口,或者有其他安排,投保人就能提出来改,走正规流程就行。第二个,你能退保。退保有现金价值,这个钱是直接给投保人的,被保人拿不到。第三个,如果你急需用钱,还能拿保单去做保单贷款,这个权限也只有投保人有。 还有变更投保人、变更联系方式、申请保单分红这些,全都是投保人说了算。 那义务呢?最核心的就是按期交保费。忘了交,过了宽限期保单就会失效,保障也就没了。还有就是如实告知,如果买了带投保人豁免的产品,需要告知投保人的健康情况,那也得如实说,不然最后出问题可能会有纠纷。 哦对了,豁免这个事也得提一下,很多人买保险会附加投保人豁免责任,意思就是如果投保人出事,比如得了约定的重疾,或者身故全残,剩下的保费就不用交了,保单继续有效。这个责任就是专门给投保人准备的,很多人给孩子买保险都会附,挺实用的。 不过话说回来,我见过最坑的一个误区,就是很多人压根没想过:如果投保人身故了,这张保单怎么办? 很多人觉得,保的是被保人,投保人走了就走了,不影响保障。其实不对,投保人去世后,保单属于投保人的遗产,要走继承流程,拿到继承权的人才能成为新的投保人,继续行使权利。要是没提前安排,好几份保单堆在那,子女都不知道有这么回事,最后因为没交保费失效,那就太可惜了。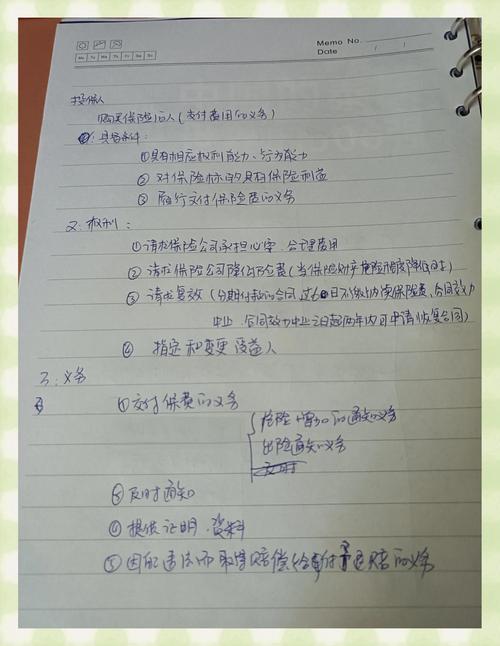
哪些情况,一定要记得变更投保人?
内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,具体保单规则、业务办理要求请以保险合同和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|小北