买保险挑缴费方式:没人提前告诉你的那些细节
2026-09-30 01:40:04
很多人选保险的时候,把大半精力都花在挑产品、比保额上,最后到选缴费方式这一步,随便勾一个就完事了。说实话,这步错了,后续十几年都要受影响。
常见的保险缴费方式分类
目前市面上主流的缴费方式,按缴费频率和期限分,大概三类:
1. 趸交:一次性缴清所有保费。适合手头有大笔闲置资金,不想后续每年惦记缴费的人。总保费一般比分期交便宜。
2. 年交:每年缴一次保费,是长期保险最常用的缴费方式。还可以按总缴费年限分,比如交5年、10年、20年、30年不等。
3. 月交:每个月缴一次保费,最近几年越来越常见,主打分摊缴费压力,降低入门门槛。
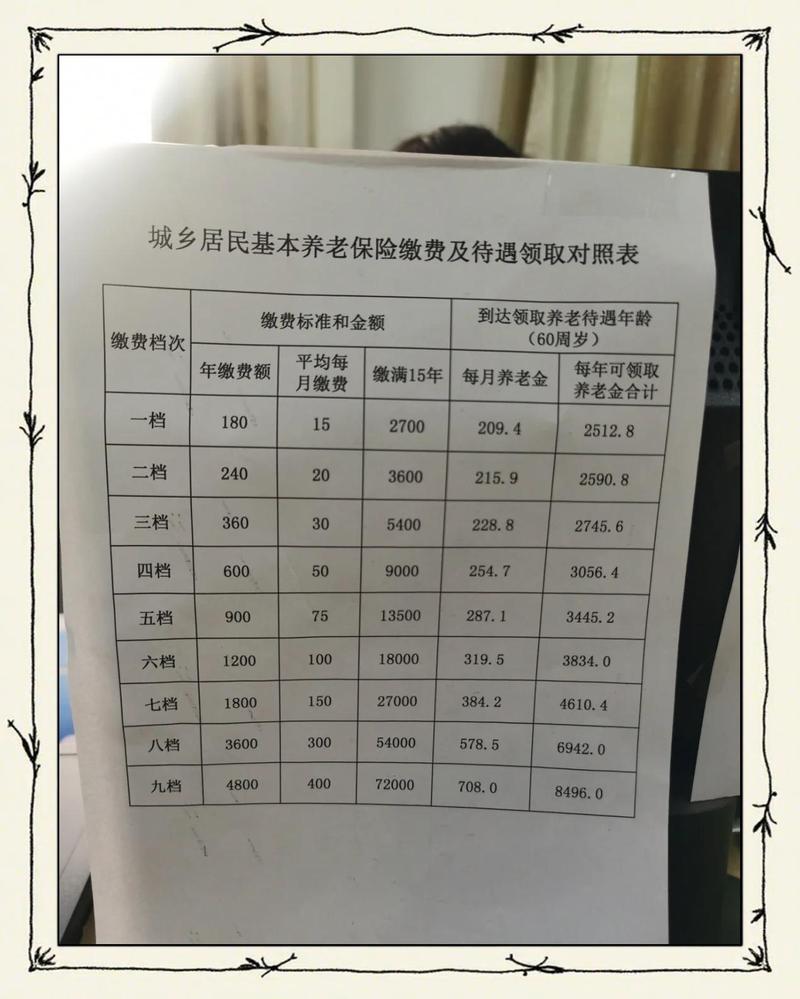 保险常见缴费方式对比整理表
不同缴费方式的核心差别
看起来只是交钱时间不一样,内里差别其实不小:
第一点,资金压力和总保费反向变化。很明显,趸交一次掏一大笔,压力最大;月交每个月掏几百几千,压力最小;年交夹在中间。不过总保费的多少刚好反过来,趸交总保费最低,分期期限越长总保费越高,大部分产品的月交总保费,会比同期限年交多一点手续费,这个是明规则,不算坑,提前知道就好。
第二点,保障杠杆不一样。杠杆说直白点,就是你花一块钱能买到多少保额。同样的保额,分期期限越长,每年交的保费越少,杠杆就越高。尤其是带保费豁免责任的长期险,万一触发豁免条件,后续保费不用交了,保障还继续有效,缴费时间越长,能豁免的总金额就越高,相对来说更划算。
第三点,现金价值增长速度不一样。如果你买的是带现金价值的保险,趸交的现金价值涨得最快,可能没几年就能超过已交保费;分期缴费的,现金价值增长慢,一般要十几年才能超过已交保费。对后期想要减保或者退保的人来说,这个差异要提前考虑。
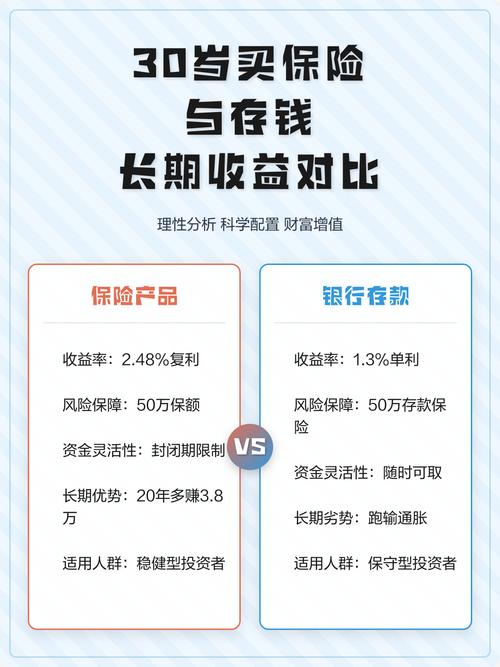 长期保险不同缴费年限现金价值增长曲线图
最容易踩的几个误区
 最容易踩的几个误区
很多人随便选缴费方式,都是踩了这些误区:
第一个误区:趸交总保费低,所以一定比分期好。真不是这样。趸交一次性占用大笔资金,如果你本来这笔钱有其他合理的规划,算下来不一定划算。而且绝大多数情况下,趸交没法享受保费豁免,相当于白白放弃了一项保单福利。只有手头有闲钱、就想一次性了结完事、不想后续操心缴费的人,才适合选趸交。
第二个误区:月交压力小,所以年轻人一定要选月交。很多刚工作的年轻人,手里没多少存款,看到月交每个月只要几百块,想都不想就勾了。算笔账就明白,同样20年缴费,年交总保费往往比月交少几百上千元。而且月交还有个隐形问题:每个月都要存钱,忘了的概率比年交高多了,一旦断交超过宽限期,保障就会失效,得不偿失。
第三个误区:缴费年限越短越好,早点交完了事。这个还是分情况,对于带保费豁免的长期保障型保险,年轻人收入稳定,选最长的缴费年限,每年交的钱少,杠杆高,万一触发豁免,能免掉的保费也更多,反而更合适。不过如果你马上临近退休,或者未来收入预期会明显下降,想要早点交完保费落得安心,选短年限也没问题,没有绝对的对错,只有适合不适合。
需要注意的细节提醒
 需要注意的细节提醒
不管你选哪种缴费方式,这几件事别忘了:
1. 忘了交保费不用慌,一般都有60天的宽限期,宽限期内保障依然有效,补上保费就不会有任何影响。超过宽限期没交,合同会暂时失效,2年内还可以申请复效,但复效一般需要重新做健康告知,能不能通过要看保险公司审核。
2. 开了自动缴费的,记得每年定期检查代扣银行卡的状态和余额,换卡之后要及时去保险公司更新代扣信息,别因为换了工资卡就断交了。
3. 后续如果收入变化,想要变更缴费方式或者缴费年限,大部分保险公司都支持申请变更,具体规则要咨询保险公司官方客服,以对方答复为准。
所有内容仅做保险知识科普整理,不同产品的缴费规则、宽限期、复效要求都以保险合同和保险公司官方说明为准,本文不构成任何投保建议,不推荐任何保险产品。
作者|dananjin
排版|dananjin
审核|小北
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买保险挑缴费方式:没人提前告诉你的那些细节
文章链接:https://www.xinminbao.com/a/1031.html