那个填错保险受益人的人,后来怎么样了?
2026-09-29 12:52:02
前几天在小区楼下纳凉,碰到张姐唉声叹气。说她远房表弟出事走了,留下一百万意外险赔偿。偏偏当初买保险的时候,受益人随手填了“法定”。这下好了,表弟刚结婚半年,怀孕的老婆,老家的爸妈,两边闹到法院,好好的一家人,现在见了面跟仇人似的。
太糟心了。
说实话,很多人买保险的时候,盯着保额盯得紧,对着条款抠半天,偏偏最后填受益人这一步,随手勾一下就完事了。根本没当回事。
别嫌绕,先搞懂:受益人到底是谁?
其实说穿了很简单,受益人就是保险出事之后,有权领保险赔偿金的人。
分两类,一类是指定受益人,就是你买保险的时候,明确写清楚哪个人,身份证号多少,分多少比例拿钱。另一类是法定受益人,就是没指定,按照法律规定的继承顺序来分,第一顺序是配偶、子女、父母,第二顺序是兄弟姐妹、祖父母、外祖父母,有第一顺序在,第二顺序就分不到。
很多人说,反正都是给家人,指定法定不都一样?差远了。
指定就是按你的意思来,没歧义,没人能争。法定就是按法律来,只要是第一顺序继承人,人人有份,碰上家庭关系复杂点的,少不了拉扯。
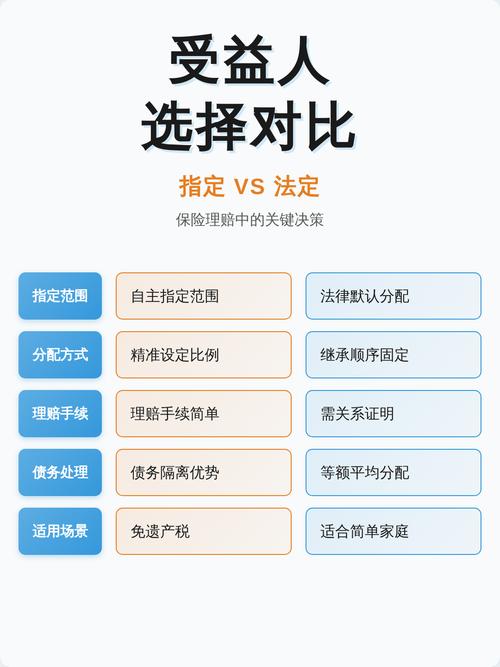 保险受益人指定与法定区别对照表
这些坑,大部分人都踩过
我整理了几个平时听得最多的误区,你对一对,有没有中招的。
第一个坑:填了受益人就改不了了。
哪有这回事。受益人是可以随时改的,只要你跟保险公司说一声,走个流程就行。现在不少保险公司手机上就能操作,五分钟都用不了。
最怕的就是那种,结婚的时候填了前妻/前夫,离婚了忘了改,后来出事了,赔偿金被前任领走,现任哭都没地方哭。前两年就判过这么个案子,男人离婚后再婚,没改受益人,后来心梗走了,赔偿金十万,合同上写的是前妻,法院最后就判给前妻了,现任一分没拿到。你说冤不冤?
第二个坑:受益人只能写一个。
不对的。你可以同时写好几个,还能自己分配比例,比如给孩子六成,给父母四成,都随你。甚至可以加候补受益人,万一第一受益人先走了,就轮到候补的拿,不会变成法定再扯一圈。
第三个坑:孩子没出生,不能填受益人。
其实可以约定给未出生的胎儿,只要孩子顺利出生,是活体,就能正常领钱。当然啦,孩子出生之后,最好及时补上身份证信息,避免后续麻烦。
第四个坑:法定受益人不好,绝对不能填。
也不是这么说。比如你刚买保险,那会儿还没结婚,也没孩子,暂时填法定也没问题。后续家庭成员变了再改就行,没有说填了就定死一辈子的事儿。
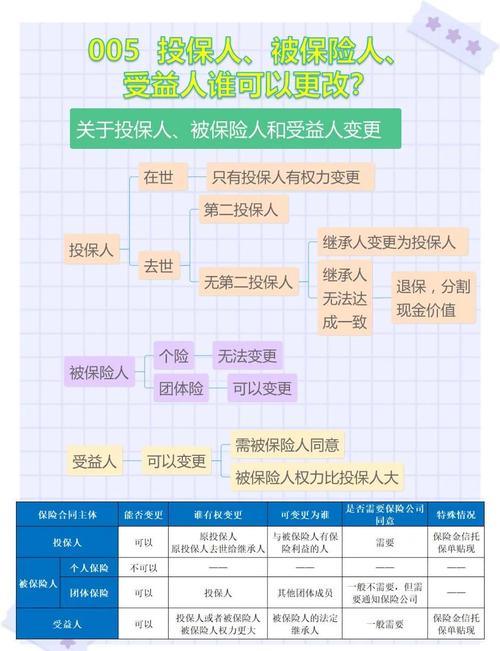 保险受益人变更流程步骤图
普通人填受益人,记住这几个实用提醒
 普通人填受益人,记住这几个实用提醒
说实话,这块真不复杂,只要多花两分钟,就能避免后面一大堆麻烦。
第一,能指定,就尽量别填法定。
不是说法定一定有问题,是指定能省太多事儿了。法定受益人领钱的时候,要开一堆关系证明,证明你是死者的配偶,你是死者的孩子,要是死者有过几段婚姻,好几个孩子,那证明开起来能把你跑吐。而且本来家人刚出事,心情就不好,还要跑这些破事,想想都难受。指定受益人就简单多了,拿上身份证,拿上死亡证明,直接就能领,没人争没纠纷。
第二,信息一定要写准确。
别写什么“我的妻子”“我的儿子”这种模糊的话,一定要写全名,加上身份证号。不然真的出事了,好几个人都符合这个描述,你说怎么办?
第三,家庭成员变了,一定要记得改。
结婚了,生孩子了,离婚了,亲人走了,这些情况都要改。别嫌麻烦,现在改真的太方便了,打个电话或者打开保险公司APP,点几下就完了。别留隐患。
第四,可以提前做好分配,别都扔给后人猜。
你想给谁多少,直接写清楚比例,比什么都强。毕竟你自己的心愿,只有你自己说清楚才管用。
最后再啰嗦一句,每个人的情况不一样,本文内容仅供学习参考,不构成任何投保建议,具体的受益人规则、变更流程,都要以你手里的保险合同和保险公司的官方说明为准。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
那个填错保险受益人的人,后来怎么样了?
文章链接:https://www.xinminbao.com/a/1004.html