谁能当投保人,你真的搞对了吗?
很多人买保险,注意力全放在被保人身上,毕竟是给人家买的保障嘛。投保人?那不就是个填名字交钱的工具人?
大错特错。
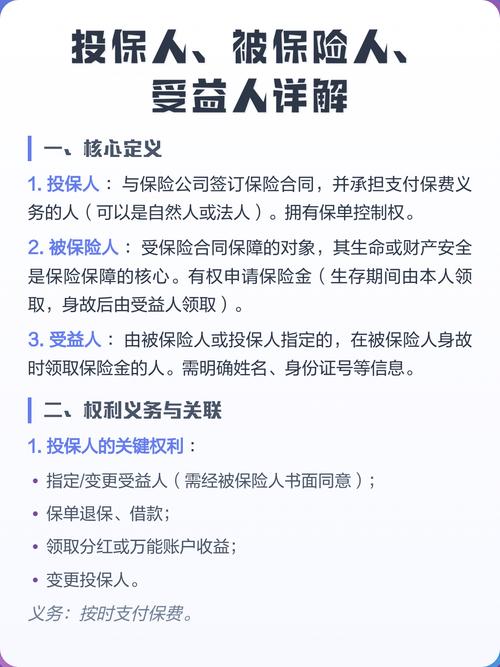
投保人,是跟保险公司签保险合同,并且承担交保费义务的人。不是谁都能当的。
要满足两个最基本的要求。
第一,得有完全民事行为能力。简单说,成年人,精神正常,能对自己的行为负责。一般情况下,未成年人是不能当投保人的。你让未成年孩子给自己签字买保险,这份合同从根上就不合规。
第二,得对被保险人有保险利益。说白了,你得跟人家有关系,对方出事你真的会受损失。不是说你随便在路上捡个人就能给他买保险。
一般来说,配偶、父母、子女、兄弟姐妹、祖父母、外祖父母、孙子女、外孙子女,还有有雇佣关系的雇主和员工,这些都符合要求。陌生人不行,刚谈半个月的对象,没领证法律上也不算哦。
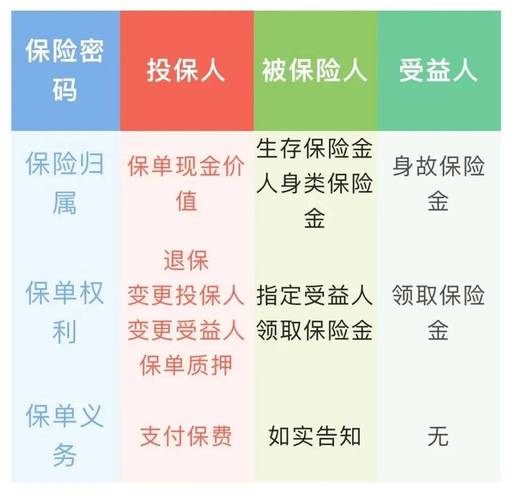
投保人手里的权利,真的比你想的多太多
别以为投保人只是交钱的,合同生效之后,投保人手里握着大半实权。
举个最扎心的例子。之前听圈内朋友说过一件事,一对夫妻离婚,分割财产的时候才发现,男方早年给女方买了一份大额终身寿险,投保人写的是男方。
离婚之后俩人没顾上改投保人,结果转头男方就直接去保险公司退了保,现金价值全进了自己口袋。女方懵了,找保险公司也没用,因为退保本身就是投保人的法定权利,人家完全合规。
除了退保,这些事情也只有投保人能拍板:变更受益人、申请保单贷款、变更缴费方式、复效失效的保单、甚至提前领取年金……
说白了,这份合同真正的“主人”,是投保人,不是被保险人。
很多人一辈子都没搞懂这点。
最常见的几个投保人误区,个个都闹心
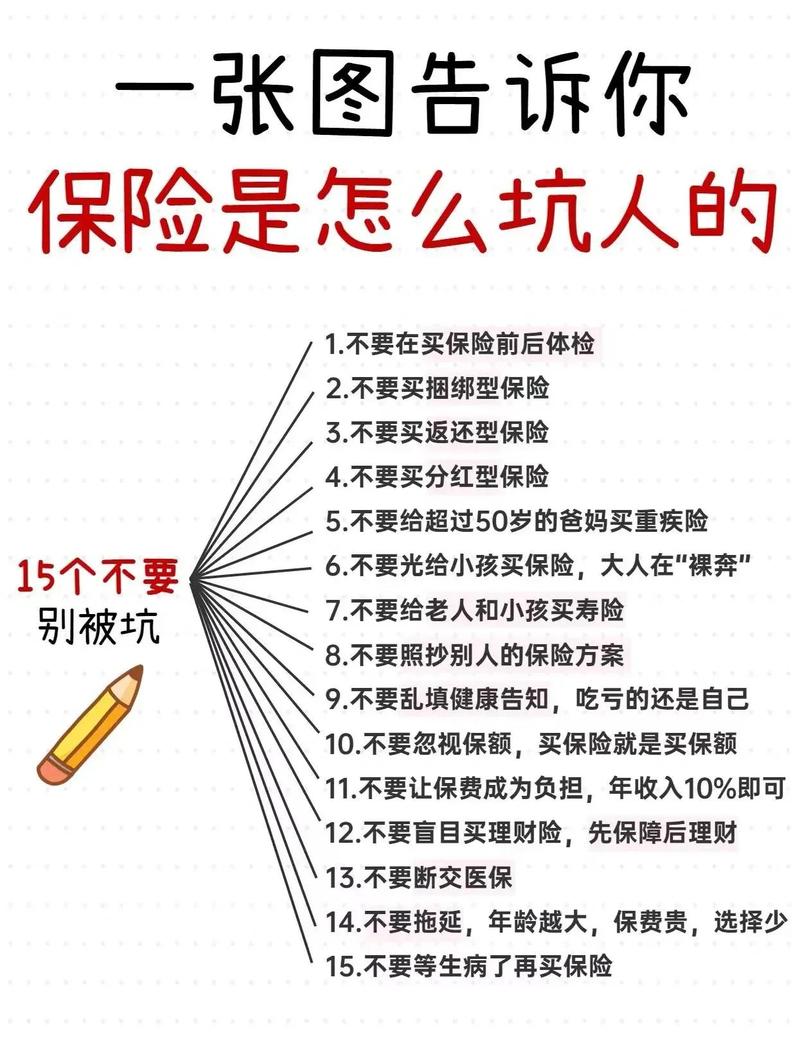
说实话,我见过太多人在投保人这块踩坑,全都是因为一开始没当回事。
第一个坑:给孩子买保险,图省事直接填孩子当投保人。
开头说的发小就是这个情况,别说生效五年了,真要去做什么变更或者理赔,第一步就得先改投保人,跑手续折腾半天,完全没必要。
第二个坑:投保人随便填长辈,觉得反正都是一家人。
比如不少爷爷奶奶疼孙子,出钱给孩子买保险,非要填自己当投保人。
倒不是说不行,但麻烦事在后头。爷爷奶奶年纪大,万一身体不好出行不便,以后你要办个保单贷款、变更受益人,都得投保人本人去办,折腾不折腾?
更麻烦的是,如果投保人先走了,这份保单还得算成投保人的遗产,要所有继承人签字同意才能变更,那场面……想想都头大。
第三个坑:只有被保险人需要做健康告知,投保人不用。
这真的是超级冤的一个坑。很多人填健康告知的时候,只填被保险人的情况,直接跳过投保人的部分。
别忘了,如果产品要求投保人做健康告知,或者你加了投保人豁免责任,投保人的健康情况是必须如实说的。
什么是投保人豁免?简单说就是,如果投保人不幸出事,比如得了约定的重病或者身故,剩下没交的保费就不用交了,保障继续有效。
这种情况下,保险公司肯定要审核投保人的健康状况啊,你不告知,将来真出事了,人家不赔豁免,你说冤不冤?所有的健康告知要求,都要以产品的具体要求和保险公司官方说明为准,别偷懒跳过。
第四个坑:夫妻互相买保险,投保人改不改无所谓。
很多夫妻结婚之后,你给我买我给你买,离婚之后忘了改投保人,就像之前说的那个例子,投保人哪天想不开退了保,被保险人一点辙都没有。
如果离婚了,记得及时变更投保人,把权属理清楚,省得后面出麻烦。
不过话说回来,也不是说一定不能填长辈当投保人,要是你真的有特定需求,那另说,普通人买保障型保险,尽量填年轻的、健在的家里顶梁柱当投保人,后续真的省好多事。
买保险的时候多花两分钟看看投保人这栏,想清楚再填,比后面出了问题再折腾要强太多。
本文内容仅供保险知识学习参考,不构成任何投保建议、核保结论或理赔承诺,不推荐任何具体保险产品,所有涉及健康告知、理赔、保单变更的相关要求,均以保险合同文本和保险公司官方说明为准。
作者|dananjin
排版|dananjin
审核|柚子