昨天在小区门口菜摊挑西红柿,忽然被人拽了拽袖子,抬头是住三号楼的张阿姨,皱着眉举着手机给我看她的保险缴费通知,说去年还交不到一千,今年突然涨了快三百,一口咬定是业务员坑她,非要拉着我帮她去讨说法。
其实真不是。她买的是一年期的医疗险,条款里早就写了保险公司可以根据整体理赔情况调整保费,只是当初买的时候光盯着保额了,没注意保费这栏的说明。
说实话,不止张阿姨,很多人买保险,签字交钱之前都很少仔细琢磨保费这件事。要么觉得业务员说多少就是多少,要么只比价格,谁便宜选谁,到头来闹出好多误会。
保费不是随口喊价,它到底算的是什么
很多人觉得,保费就是保险公司赚的钱,定多定少全看他们心情。其实还真不是。
简单说,保费就是你把风险转给保险公司,你给人家的“风险转让费”。你风险越高,要交的钱就越多,这个逻辑其实和咱们生活里的事儿一模一样。比如你开车常违章,出事故的概率高,明年车险保费就会上浮;你刚满20岁,买重疾险,比你50岁买便宜一半还多,不就是因为年轻人得大病的概率更低嘛。
拆开来看,保费其实就分两部分:纯保费和附加保费。纯保费就是拿去给出险的人赔钱的钱,相当于大家凑份子,出事的人从这个池子里拿钱。附加保费就是保险公司的运营成本,房租、员工工资、打广告的钱,都从这里出,最后剩下的才是保险公司的利润。
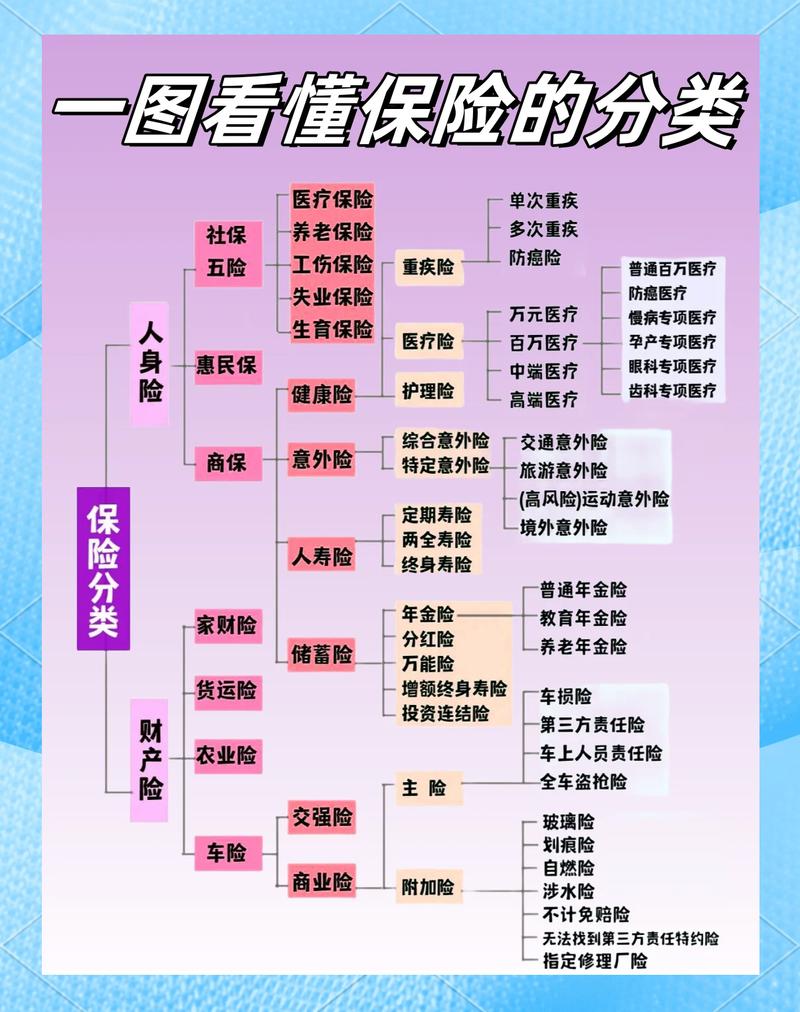
这么说是不是就好懂了?没有哪一份保费是凭空来的,每一分定价,都是保险公司对着过往几十年的风险数据算出来的。
不过话说回来,就算算得再准,也有不准的时候。所以很多一年期的产品,都会留个调整保费的口子,哪天实际理赔比预期多了,就会整体涨点保费,就像张阿姨碰到的那样。
这些关于保费的误区,好多人都踩过
我碰过太多人,在保费上栽跟头,今天说几个最常见的。
第一个误区:保费越便宜,性价比就越高。
很多人选保险,上来就比价格,哪家保费低就选哪家,完全不看保障责任。同样是一百万保额的重疾险,有的保一辈子,有的只保到70岁,有的带身故责任,有的不带,价格当然差很多。拿只保到70岁的和保一辈子的比价格,没意义对吧?
第二个误区:分不清自然费率和均衡费率,稀里糊涂买错。
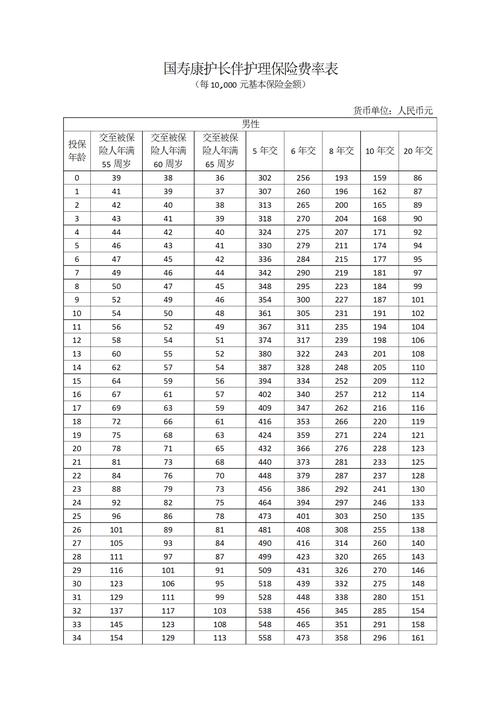
什么是自然费率?就是随着你年龄涨,保费每年涨,年纪越大越贵,大多一年期的产品都是这种定价。什么是均衡费率?就是把你整个缴费期要交的总保费,平摊到每一年,所以从第一年到最后一年,保费都是一样的,不会涨,大多长期重疾险、寿险都是这种定价。
很多人年轻的时候觉得一年期的产品保费太便宜了,就买了,等到四五十岁,保费涨得比长期险还贵,这时候想换长期险,要么年龄大了保费更贵,要么身体不好买不了,进退两难。
第三个误区:为了拿回本金,多花几倍的冤枉钱买返还型。
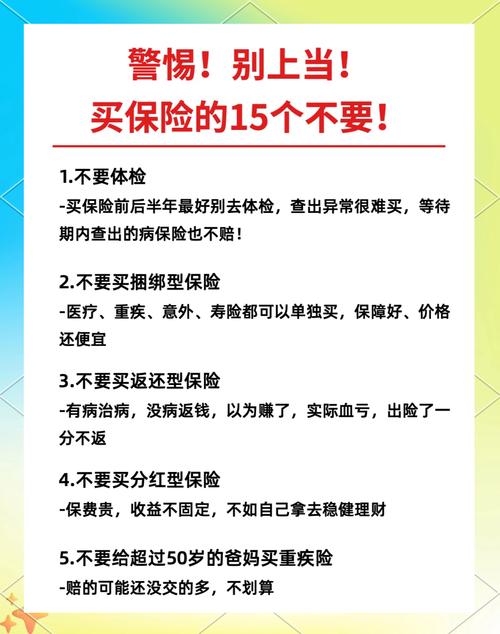
很多人觉得,消费型保险不出事钱就没了,太亏,要买返还型的,不出事把钱退给我,相当于没花钱买保障。说实话,羊毛出在羊身上,返还型的保费比同保障的消费型贵出一大截,你多交的这些钱,就算存银行,几十年下来的利息都够覆盖给你返的本金了,等于你自己拿利息给自己买了个“返还”,还白白占用了你的现金流。
还有个很多人容易忽略的点:忘记交保费怎么办?很多人以为断交了保单就直接废了,其实不是,绝大多数长期保单都有60天的宽限期,宽限期内就算你没交钱,出险了保险公司照样赔,你只要在宽限期里把保费补上就没事。如果过了宽限期还没交,保单会进入中止期,两年内你都可以申请复效,只不过复效需要重新核保,具体规则都写在合同里,要以合同为准。
几个温和的小提醒,帮你不花冤枉保费
说了这么多,给大家几个实用的小提醒,都是我平时帮邻居朋友梳理保单总结出来的。
第一,保费预算别超纲。一般来说,每年交的总保费,控制在家庭年收入的10%以内就差不多,最多别超过15%。买的时候别头脑一热,为了高保额买超出自己能力的保单,第二年交不起保费,退保只能退现金价值,前几年退保亏一半都是常有的事,太冤了。
第二,长期保险能选长缴费期,就别选短的。同样的保额,缴费期越长,每年要交的保费就越低,压力越小,而且大部分带保费豁免的产品,缴费期越长,越容易触发豁免,万一出险了,后面的保费就不用交了,保障照样有效,算下来更划算。
第三,买之前一定要看清楚,保费是固定不变,还是可以调整。尤其是一年期的产品,一定要翻到费率那块看清楚,有没有写“保险公司有权调整产品费率”,别买的时候只看第一年便宜,等到后面涨得承受不起了才后悔。
第四,别为了省保费隐瞒健康情况。很多人身体有点小问题,怕加保费,就不如实告知,结果真出事了,保险公司查出来拒赔,最后保费交了,保障没用到,亏到姥姥家。要不要加保费,核保过后保险公司会说,别自己瞎隐瞒。
合规声明:
- 本文仅做保险知识科普,不构成任何投保建议,不推销任何保险产品。
- 所有保险相关的规则、权益,请以保险合同原文以及保险公司官方说明为准。
- 投保前请务必仔细阅读保险条款与免责说明,如实做好健康告知。
作者|dananjin
排版|dananjin
审核|见微