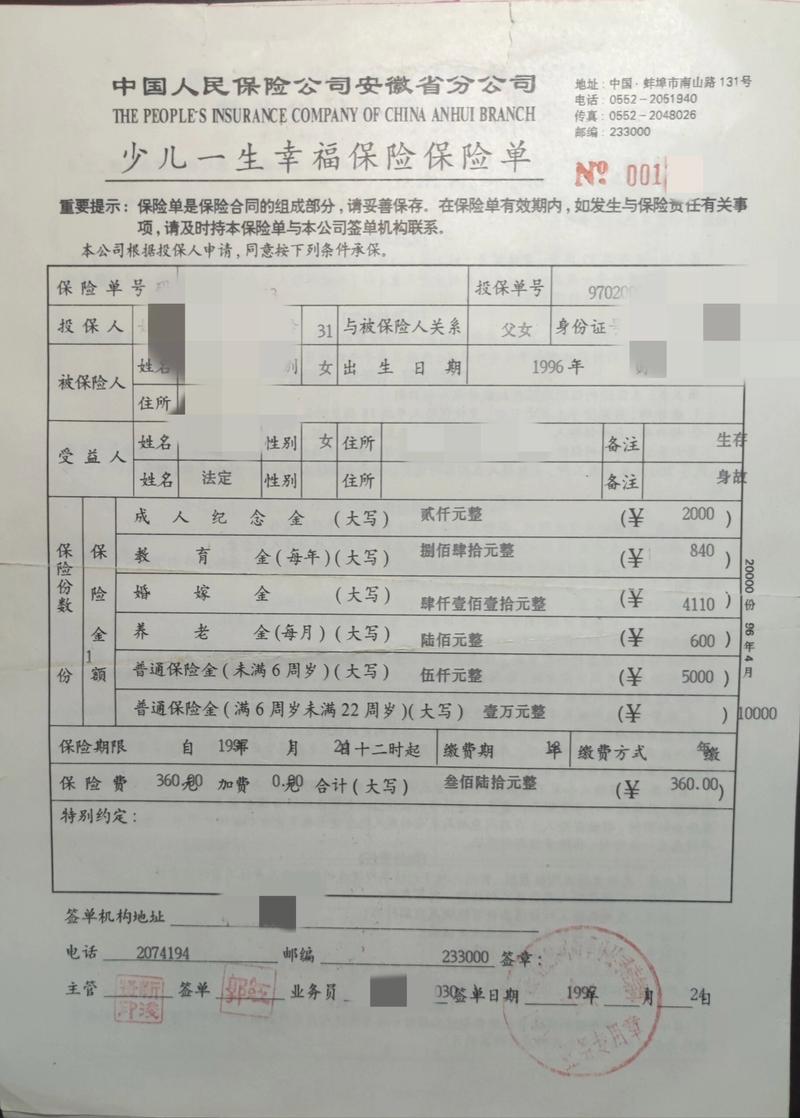
三年前帮朋友整理家里的保单。一份定期寿险,受益人那一栏,写着两个字:法定。
他挺得意。说这样省事,反正钱都是家里人的。
我没接话。因为我知道,这两个字到了理赔的时候,可能意味着一堆麻烦。
身故保险金,到底是一笔什么钱
说直白点。被保险人身故,保险公司按合同约定,把一笔钱给付出来。这笔钱,叫身故保险金。
它属于谁?属于受益人。不是“家属”,不是“配偶”,也不是谁办的丧事谁拿。合同上写谁,就是谁。
那没写呢……就走法定继承人那一套。顺序、份额、公证,一样不少。
差别在哪。指定受益人写得清楚的情况下,这笔钱通常不进入遗产,不用先清偿债务再分配——前提是受益人指定明确,也不是为了逃债投保这类情形。写“法定”或者干脆留空,性质就可能变成遗产的一部分,先还债,再按继承顺序分。
一字之差,结果差挺远。不过具体怎么定性,还得看合同、看情形,真打起官司,法院也是个案判断,没有一刀切的答案。
受益人那三种填法,各有各的麻烦
我见过太多人,签字前五分钟才想起来问:这里写谁?
第一种,写一个人。比如配偶。名字、证件号、与被保险人的关系、受益比例100%。最省事,最清楚。
第二种,写几个人,分比例。配偶60%,两个孩子各20%。加一起要是不到100%,保险公司会退回来让改,别嫌烦。
第三种,写“法定”。当时省心,事后麻烦。理赔时往往要所有法定继承人到场签字,可能还要公证。人少还好,人多——尤其牵扯到前任、重组家庭、失联多年的兄弟姐妹——那就是一场拉锯战。
还有一条很多人真不知道:受益人可能先于被保险人去世。这时候如果你一直没重新指定,这笔钱又绕回法定继承的路上。所以每隔几年翻一遍保单,真不是废话。

哪些身故,保险公司不赔
这话说出来不讨喜,但得说。身故保险金不是“只要人没了就赔”。
常见的免责情形,合同里都印着,大致这么几类——
投保后两年内自杀。注意是两年内,不是永远不赔,超过两年一般按合同处理。
投保人故意造成被保险人死亡或伤残。这条是防着有人拿命换钱。
被保险人自己犯罪,或者抗拒依法采取的强制措施导致的身故。
还有吸毒、酒后驾驶、无证驾驶这一类。各家产品写法不完全一样,有的把酒驾明确列进去,有的没列。
另外提醒一句:意外险里的身故责任,和寿险不是一回事。意外险要求“意外”,疾病身故是不赔的。有人买了份意外险,就以为万事大吉了。差得远。
所以看合同,别只盯着保额那个数字。免责条款和等待期,才是决定赔不赔的地方。
保额定多少,别拍脑袋
经常有人问我:一百万够不够。
我怎么知道够不够。你家房贷还剩多少?孩子几年后上大学?家里主要靠谁在挣钱?
一个笨办法:未还的负债,加上三到五年的家庭固定开销,再加上孩子成年之前的教育预算,减去手上现有的流动资产和已经买过的保额。剩下的缺口,大概就是你需要考虑的数。
不是让你照着这个买。只是别用“我感觉差不多”来定这件事。
还有,保额高通常意味着体检、财务告知这些环节都躲不掉。年收入撑不起来的,核保会问你为什么买这么多。这话听着别扭,但这就是人家的逻辑。
真要理赔了,家属得准备什么
说点实用的。
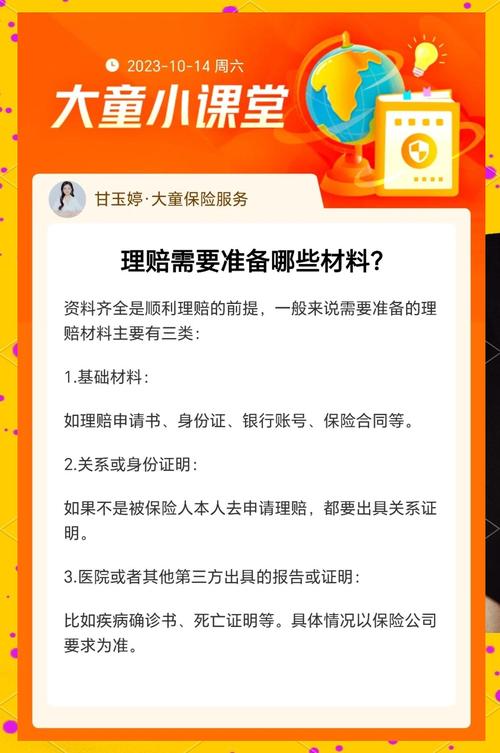
被保险人身故后,受益人或者法定继承人要向保险公司报案。一般要准备:保险合同、被保险人的死亡证明、户籍注销证明、受益人的身份证明和与被保险人的关系证明、收款账户。如果是意外或者疾病身故,可能还要病历、事故证明之类的材料。
材料齐了,剩下的就是等。小额案件快一些,金额大的、需要调查的,会慢。得有点心理准备。
有个细节特别容易卡住:多个受益人的时候,钱怎么分、打进谁的账户。合同写了比例就按比例;没写,就得协商,协商不成走法律途径。还是那句话,事前写清楚,比事后讲道理省事得多。
最后几句
身故保险金这个东西,说起来有点沉重。买它的人,自己大概率用不上。
它的意义也很朴素。人在的时候,是保单上的一行字;人不在了,是一笔能让家里喘口气的钱。
我不劝谁买,也不劝谁别买。只是如果你手上已经有保单,今晚花十分钟,把受益人那一栏翻出来看一眼。就这一眼,可能比多买十万保额更值。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|柚子