老周不是卖保险的。他开小饭馆,炒肝尖是一绝。去年秋天,他父亲走了。很突然。
办完后事,他在衣柜底层翻出一张寿险保单。年缴几千块,交了六年。他问我:这能赔吗?怎么赔?
我没让他直接打客服。先做了一件事——把保单找齐。受益人那一栏,别漏看。
先别急着打电话,把保单和人都对上号
寿险理赔流程的第一步,不是交材料。是确认三件事:保单还有效吗?赔给谁?这次事故在不在保障范围内?
有效,意味着没断缴、没退保、没超过合同约定的某些期限。赔给谁,看受益人。写了名字和身份证号,省事很多。写“法定”,也不是不能赔,但可能要去公证处开关系证明。麻烦。
事故在不在保障范围,要看条款。寿险通常以身故或全残为给付条件。意外导致的身故,和疾病导致的身故,有些产品赔付方式不同。免责条款里那几条,也值得读一遍。比如投保人对被保险人的故意伤害、被保险人自杀(合同成立两年内通常有特别约定)等。别自己吓自己,也别想当然。

老周那张保单,受益人写的是“法定”。他母亲还在,老周和妹妹也在。这意味着一堆人都有份。后来他跟我说,早知道当年就让业务员写清楚。可惜,没早知道。
材料这关,容易来回跑
确认能赔之后,再报案。客服电话、官方App、公众号,都能报。报案时,保单号、被保险人身份证号、事故时间地点,手边准备好。
然后就是材料。说实话,这步挺磨人。不是保险公司故意折腾,而是它得靠纸面东西确认事实。常见的有:
- 理赔申请书,受益人签字。有的公司要所有受益人签。
- 被保险人、受益人的身份证明。身份证、户口本,看公司要求。
- 关系证明。出生证明、户口本、结婚证、公证文件,能证明你俩关系的都行。
- 死亡证明。医院开的《居民死亡医学证明(推断)书》,或者公安、法院的相关文件。
- 病历、诊断证明、检查报告。医院病案室复印,记得盖红章。
- 意外事故证明。交通事故认定书、工伤认定、警方证明等,意外身故才用得上。
- 受益人银行卡。状态得正常,别拿一张睡了好几年的卡。
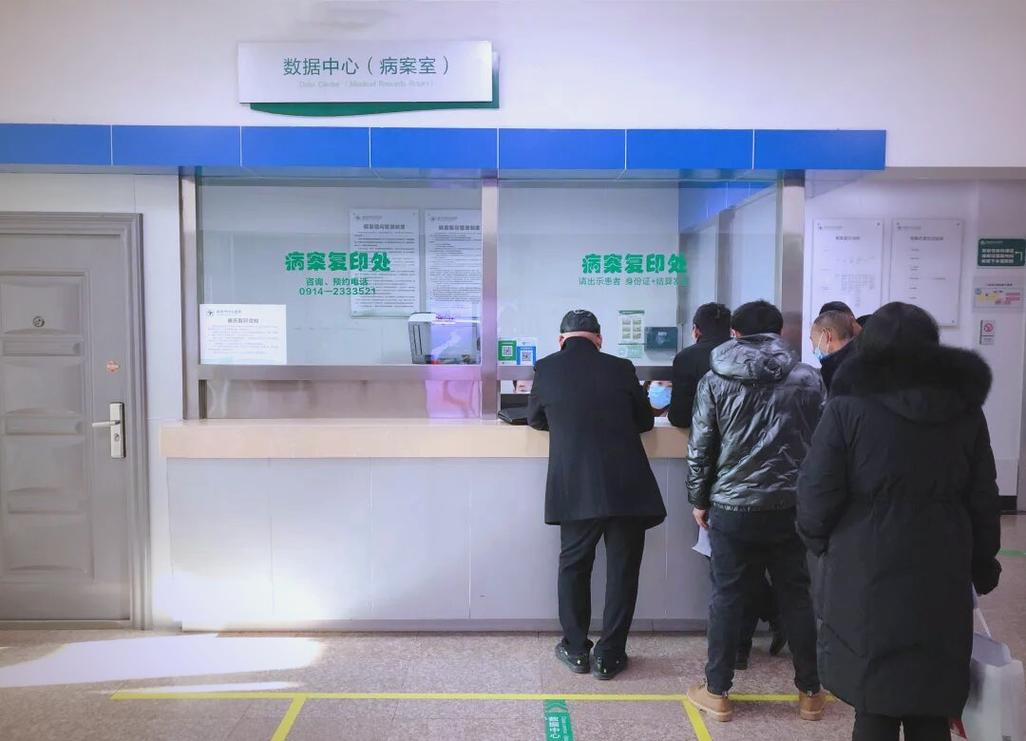
老周第一次交材料,少了父亲的完整病历。第二次,银行卡是二类卡,限额。第三次才过。他骂骂咧咧,但也承认:怪自己没列清单。
小提醒:每家保险公司材料清单不完全一样,以你手头那份理赔指引为准。拿不准,就打电话问。问清楚再跑,省事。
提交之后,保险公司在干嘛
材料交上去,不是马上打钱。中间有流程。
一般先初审。看材料齐不齐,事故是否初步属于保障范围。缺东西,会通知补。补几次都正常,不代表拒赔。
接着可能调查。注意,是“可能”。金额小、事实清楚的案子,未必查。金额大、刚过等待期、病史复杂、投保时间短的,调查概率高一些。调查员会去医院调病历,去医保局查记录,也可能面访邻居、同事。听着吓人,其实就是核实。
然后核赔。核赔人员根据合同、材料、调查结果,给出结论:赔、不赔、还是协议赔。如果赔,算金额。寿险通常是保额,或者保额加分红、账户价值等。具体看产品。
之后支付。赔款打给受益人。到账时间,快的话几个工作日,慢的话几周。复杂案件,更久。别拿“几天到账”当承诺,那只是经验。

老周那单,从交齐材料到到账,用了十一天。他说比想象中快。我说,因为事实清楚,受益人虽然多,但都配合。要是有人不签字,那就得先解决内部矛盾。
几个容易卡住的细节

受益人写“法定”,前面说了。还有几个。
等待期。寿险一般有等待期。等待期内因疾病身故,可能只退保费或现金价值。意外身故通常不受等待期限制。买之前看清楚,别等出事才翻条款。
如实告知。投保时问到的健康问题,别瞒。瞒了,理赔时保险公司可能调出就诊记录。到时候解释起来很被动。不是让你啥都写,而是问什么答什么。
事故性质。疾病还是意外,直接关系到赔不赔、赔多少。意外身故需要意外证据。没有证据,容易扯皮。
多家保单。可以分别申请。寿险一般是给付型,不像医疗险那样报销。但具体也要看条款,别自己下结论。
电子保单。一样有效。别以为没纸质合同就不能赔。官方App里能下载,打印出来就行。
如果被拒了,先别炸

拒赔通知会写理由。先看理由,再看合同。有时候是材料没交全,有时候是事故不在保障范围,有时候是告知问题。
如果觉得不对,可以要求保险公司书面说明。可以补充材料,申请复议。也可以向监管投诉,或者走诉讼。别一上来就闹。保留好通话记录、聊天记录、邮寄凭证。找个懂保险的律师问问,比在群里发牢骚有用。
老周后来赔了。但他中间补了两次材料。他说,早知道把受益人写清楚,把病历复印全。我说,谁知道呢。人没事的时候,谁愿意想这些。
寿险理赔流程不神秘。确认保单、准备材料、提交等待、配合调查、拿到赔款。每一步都普通,就是别拖,别瞒,别嫌麻烦。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北