上个月,一个老同学突然发微信问我:“我房贷还有27年,是不是得买份寿险?”我没直接回答。先反问他:你老婆收入多少?孩子几岁?父母有没有退休金?他愣了半天。你看,房贷与寿险这事,真不是一句“有房贷就买”能打发的。
说实话,很多人把寿险当成一个“死了才赔”的东西,觉得不吉利。然后继续每月还房贷。可问题是——如果还房贷的人不在了,扣款短信还会来。房子呢?家人呢?

先搞清:寿险赔什么,不赔什么
寿险的核心责任,通常看身故和全残。被保险人身故了,或者符合合同约定的全残状态,保险公司按条款给付保险金。这笔钱给受益人。不是给银行。也不是给房子。
它不报销住院费。不赔感冒发烧。意外险只处理意外导致的事故,寿险可能意外和非意外都覆盖,但要看具体条款。医疗险、重疾险、寿险,各管各的。别混在一起。
还有等待期。还有免责条款。比如投保两年内自杀,很多合同不赔,只退现金价值——具体看条款,别抬杠。健康告知也要认真做。问到了就说,别隐瞒。以后理赔时,这些都很关键。
定期寿险和终身寿险,差别挺大。定期寿险保一段时间,比如20年、30年,保费相对低。没出险,通常不返还。终身寿险保一辈子,有现金价值,保费高不少。哪个好?看你要解决什么问题。如果只是担心房贷期间人没了,家庭现金流断掉,定期寿险常常被拿来算一算。但它不是唯一答案。

谁的名字在房贷合同上,谁就更该看寿险
这话听着像废话。但真不是。
夫妻买房,有时只写一个人的名字。另一个人觉得“房子是他的,债也是他的”。可一旦继承发生,事情没那么简单。继承人继承房产,也可能要面对债务。银行不会因为你不懂就免掉月供。对吧?
所以,看寿险先看谁在还钱。谁收入高。谁是家庭主要现金流来源。谁的名字在借款合同上。谁倒下后,家里会立刻缺一大块收入。
如果夫妻共同还款,两个人都有责任。保额可以分摊。比如房贷余额200万,两人收入差不多,每人覆盖100万左右,再叠加其他负债和孩子费用。不是死板公式。但比“随便买50万”靠谱。
那全职在家的人要不要?也可以考虑。她/他不直接还房贷,但带孩子、做家务、照顾老人,这些劳动如果突然消失,家庭要么花钱请人,要么有人辞职。成本是真实的。只是优先级和保额算法不同。
孩子呢?先别急着给孩子买。家庭保障里,先保大人。大人是收入来源。孩子没有房贷责任。这个顺序别搞反。
公司团险呢?有比没有好。但保额常常不高。而且离职就没了。退休也没了。把它当补充,别当唯一。
保额和期限,别拍脑袋
有人问:我房贷300万,是不是寿险就买300万?
不一定。
先看你还有多少未还本金。不是当初贷款总额。等额本息还了几年,本金可能没降多少。等额本金前期还得多,余额降得快一些。打开银行APP,看一眼剩余本金。别猜。
然后加:其他负债。孩子的教育支出。父母的赡养。家里几年的生活开支。丧葬和应急费用。再减:存款、可变现的投资、配偶能稳定覆盖的部分。缺口大概就出来了。
期限呢?通常覆盖房贷剩余年限,或者到孩子能独立。比如房贷还剩25年,孩子3岁,那保25年或30年,都有人这么选。但保费会变。期限越长,保费越高。预算有限,先把房贷高峰期覆盖住。
还有个细节:有些产品保额递减,和房贷余额一起降。保费可能低一些。但你要看清递减规则。别自己想当然。
受益人怎么写?建议明确。写配偶、孩子、父母,或者按比例。只写“法定”不是不行,但理赔时可能更麻烦。家庭关系复杂的话,提前想清楚。也可以隔几年改一次。
几个常见误区,挨个说
误区一:有房贷就必须买寿险。 不一定。如果家里存款足够还完房贷,配偶收入也稳,或者房贷余额已经很少,那寿险的优先级可以往后放。保险是补缺口,不是交作业。
误区二:寿险买了就能赔。 不是。要看事故是否在保障范围内。要看免责条款。要看健康告知有没有问题。符合合同约定,保险公司按条款处理。别把“买了”和“赔了”画等号。
误区三:终身寿险是不是比定期好? 不同工具。终身寿险保费高,有现金价值,有些人用来做长期安排。定期寿险便宜,适合覆盖一段时间的责任。预算有限,先解决房贷责任,别硬上终身。
误区四:房贷还完就不用管寿险了。 房贷还完,责任可能还在。孩子教育、父母养老、配偶生活。只是缺口变了。可以减保,也可以换产品,或者停掉。每年复查一次,不丢人。
误区五:健康告知随便填。 这个真别。问什么答什么。不确定的,问保险公司或专业人士。隐瞒了,后面可能很被动。
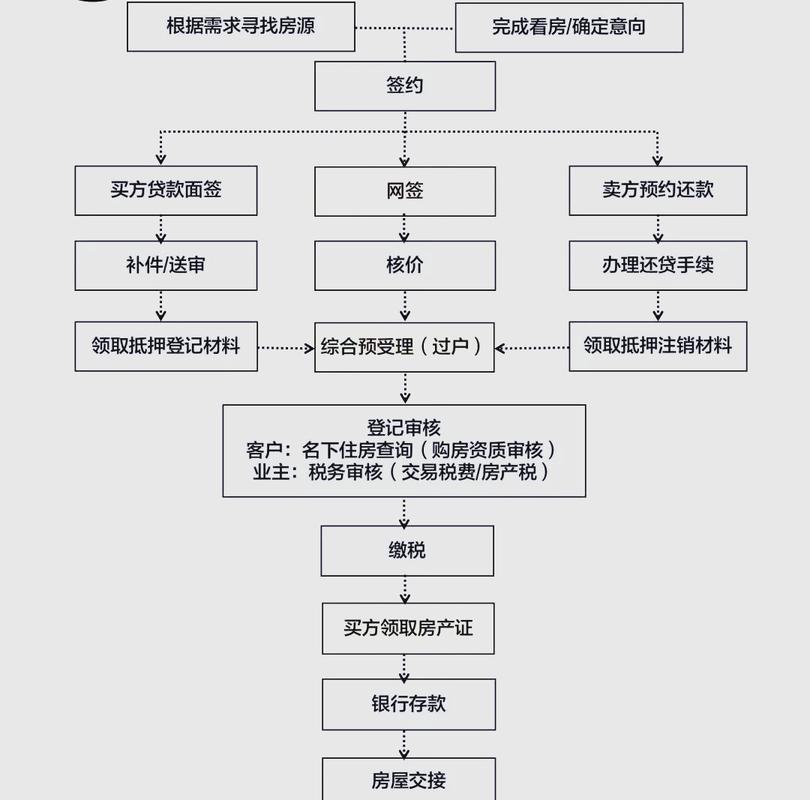
一个简单的决策路径

如果你现在有房贷,可以按这个顺序想一遍:
- 列出家庭负债:房贷剩余本金、车贷、消费贷。写下来。
- 列出家庭责任:孩子几岁、父母是否需要赡养、配偶收入稳不稳。
- 找出主要还款人:谁的名字在贷款合同上,谁的收入占大头。
- 算缺口:负债+责任支出-存款-可变现资产-配偶可覆盖收入。
- 选类型:预算紧、责任期明确,很多人会先看定期寿险。预算宽、有传承或长期规划,再看终身寿险。
- 定保额和期限:覆盖房贷剩余年限,或到孩子独立。保额不必一次到位,但别低得离谱。
- 做健康告知,指定受益人。
- 换房、生孩子、收入大变时,拿出来复查。
就这么几步。不复杂。复杂的是,很多人不愿意想“万一”。
不过话说回来,寿险不是买了就万事大吉。它只是一笔钱。这笔钱能不能变成家人的缓冲,还要看家庭财务安排。比如受益人拿到钱,是先还房贷,还是留现金?没有标准答案。可以提前聊。别等到出事,让家人一边伤心,一边猜你的想法。
我那个老同学后来没立刻买。他先拉了张表,把房贷余额、老婆收入、孩子学费、父母养老金都填了一遍。然后发现,他需要,但不需要300万终身。他先看了一份定期寿险,保到孩子大学毕业。他说,心里踏实了点。
踏实,不是因为买了就赔。是因为糟糕的情况来临时,家里不至于立刻断供。房子可能保不住,也可能保住。但至少,有的选。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小北