房贷扣款短信早上七点准时到。孩子培训班续费通知也来了。你盯着手机,心里冒出一句:万一我明天不能挣钱了,这些账单谁接?
这不是吓自己。寿险就是干这个的。它不负责让你发财,也不负责让你健康。它只管一件事:家庭经济支柱不在了,留下一笔钱,给活着的人喘口气。
但先别急着下单。真的。
先别急着买,先看家里谁“倒了”影响最大
很多人以为经济支柱就是工资更高的那个。对,但也不全对。谁的收入覆盖房贷、车贷、日常开销、孩子学费、老人看病,谁就是现金流上的顶梁柱。全职带娃的那位,贡献当然大,可如果家庭现金主要靠另一个人,那这个人出问题,财务上会更直接。
所以,寿险优先考虑给谁?优先给家庭主要收入来源,而不是默认给孩子或老人。孩子没有收入责任,老人身故对家庭现金流冲击通常不同。别搞反了。
有人问:我有社保,公司还有团险,够不够?社保里的身故待遇、抚恤金,能帮一点,但通常和房贷余额、孩子未来十几年的开销比,不是一个量级。团险呢,便宜,可你离职、退休,保障也跟着走。它像临时雨伞,不是屋顶。

保额别拍脑袋,拿张纸算三笔账

第一笔,负债。房贷还剩多少?车贷?装修贷?信用卡分期?这些是硬邦邦的数字。第二笔,责任年限。孩子到大学毕业还要多少年?每年大概花多少?父母需不需要固定赡养?第三笔,过渡期开销。家里日常开支,假设少了你的收入,需要几年缓冲?
把这三笔加起来,再减去家里能立刻动用的存款、配偶稳定收入、已有的寿险保额。剩下的缺口,就是你要考虑的数字。粗糙,但比“我觉得50万够了”靠谱。
举例?不举了,每家不一样。有人房贷三百万,有人房贷五十万。有人孩子刚出生,有人孩子已经工作。抄别人作业没意义。
这里有个常被忽略的点:保额不是越高越好,而是覆盖责任期内的缺口。你年收入20万,非要买1000万,保费压得生活喘不过气,没必要。你房贷300万,只买30万,那叫安慰剂。
定期还是终身?先别被“返还”带跑
寿险分很多种。对多数家庭经济支柱来说,定期寿险是绕不开的工具。便宜,杠杆高,保到60岁、65岁,或者保到孩子独立、房贷还清。责任期一过,家庭财务责任轻了,保障需求也变了。
终身寿险呢?它通常带储蓄或财富传承功能,保费高不少。不是不能买,但顺序通常是:先把定期寿险的缺口补上,再考虑终身。别反过来。
返还型呢?听着舒服,“没出事还能拿回来”。可你算算保费,多交的钱拿去做别的安排,未必差。保险的核心是保障,不是理财替代品。别把两件事搅在一起。

健康告知、免责条款、受益人,这三个地方别马虎
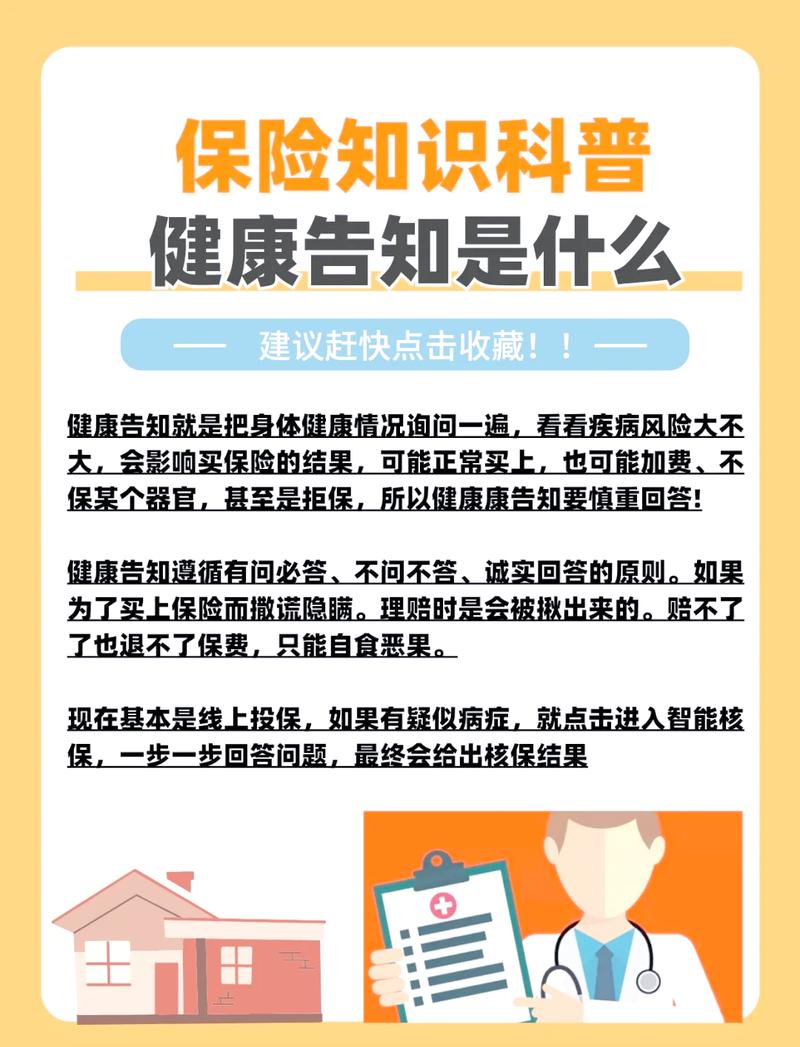
买之前,健康告知认真看。问什么答什么,别隐瞒。结节、血压、血糖、吸烟史,都可能影响核保结果。隐瞒了,将来理赔容易扯皮。这不是保险公司故意刁难,是合同基础。
免责条款也翻一翻。哪些情况不赔,合同里写着。看不懂就问客服,或者找独立第三方问清楚。别只听“这个产品很好”。
受益人怎么填?建议指定受益人,别默认法定。指定配偶、孩子、父母,比例写清楚。不然理赔时,钱怎么分,可能变成家庭矛盾。你说冤不冤。
一个粗糙但好用的决策顺序

第一步,列账单。房贷、孩子教育、父母赡养、日常开销。第二步,算缺口。总责任减现有资产和配偶收入。第三步,定期限。保到房贷还清、孩子独立,通常是20到30年。第四步,选类型。预算有限,先定期寿险。第五步,填受益人。第六步,每年或每两年复盘一次。收入变了,孩子多了,房贷提前还了,保额也跟着调。
还有个提醒:先给大人买,再考虑孩子。孩子寿险不是不能买,但优先级很低。老人也一样,年纪大了保费贵,杠杆低。家庭经济支柱才是那个“不能断”的环节。
买寿险不是咒自己。恰恰相反。你只是把一句说不出口的担心,变成一份写清楚的文件。真到那一天,家人不用在悲伤里凑房贷。就这么简单。
不过话说回来,寿险不是万能。它解决的是身故后的现金流问题。医疗、重疾、意外、失能,各有各的工具。别指望一张保单包打天下。
最后,预算别硬套比例。有人年收入5%买保障,有人10%还觉得少。关键看缺口和现金流。别为了买保险,把现在的生活压垮。那就本末倒置了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微