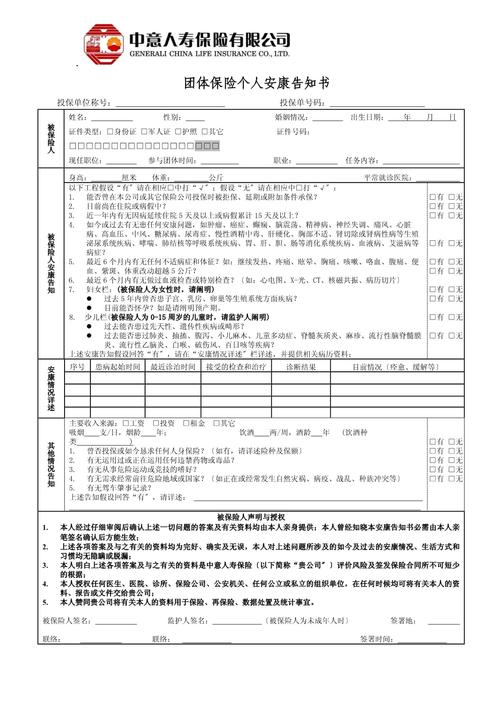
朋友半夜发来一张截图,健康告知问卷,密密麻麻的“是否”。他问我:这些都要说吗?我去年体检有个结节,医生说没事。要不要写?
我说,先别慌。也别自作聪明。如实告知这四个字,不是让你把从小到大的病历全交代一遍,也不是让你跟问卷玩捉迷藏。它更像一次对账:保险公司问什么,你基于已知信息答什么。
如实告知不是“坦白局”
很多人一听“如实告知”,脑子里就出现一个画面:坐在审讯室里,对面是核保员,你得把小时候摔断腿、大学熬夜、去年感冒发烧全说出来。真不是。
大陆保险法里,投保人的告知义务,通常以保险公司的询问为限。翻译成人话:问到的,认真答;没问的,一般不用主动加戏。注意,是一般。不是让你钻空子。
比如问卷问“是否曾患有高血压、糖尿病、肝硬化?”你只是轻度脂肪肝,没被列进去,那就不一定需要在这题写。但如果后面有一题问“近两年体检是否出现异常?”你脂肪肝伴转氨酶升高,那就得说。因为问到了。
所以别只看病名,要看问法。问的是“曾经”还是“近两年”?问的是“确诊”还是“被告知”?问的是“住院”还是“手术”?这些词,差一个字,答案可能就不一样。
体检报告上的小箭头,怎么处理?

这是高频问题。结节、囊肿、息肉、尿酸高、血压偏高、心电图异常……体检报告一出来,箭头比股票K线还热闹。然后你买寿险,健康告知问到了,填不填?
我的建议很土:翻原始报告,别凭记忆。很多人说“我没事”,其实报告上写着“建议复查”。这五个字,就可能是核保要看的信息。
怎么答?别写“有点小问题”。这种模糊描述,比异常本身更麻烦。核保员不是算命的。你写清楚:什么时间,哪家医院,做了什么检查,结果是什么,医生怎么建议,后来有没有复查。比如:2023年8月体检,甲状腺超声提示结节,大小约0.4厘米,医生建议一年后复查。完事。
你看,这比“甲状腺有点问题”有用多了。
还有一点,医生说“没事”,不代表核保能标准体。临床医学和保险医学,两套逻辑。医生看的是现在要不要治,核保看的是未来风险概率。这话不好听,但事实如此。所以别拿“医生都说没事”去堵核保员,没意义。
忘了说,会怎样?
先给结论:不是所有遗漏都等于拒赔。别自己吓自己。但也别把“两年不可抗辩”当免死金牌。
如果未告知的事项,足以影响保险公司当初要不要承保、或者以什么条件承保,那保险公司可能解除合同。故意和重大过失,处理还不一样。至于合同成立超过两年,法律有不可抗辩条款,保险人不能随意解除。但这不是说,所有隐瞒熬过两年都能赔。具体要看未告知内容、事故原因、条款和司法实践。不承诺,不打包票。
说白了,能核保的问题,别留到理赔时再解释。理赔时吵架,成本太高。
一个笨办法,但好用
- 把近几年的体检报告、住院病历、门诊记录翻出来,放桌上。
- 打开健康告知,逐条读。别跳着看。
- 不确定的项,标黄。查报告,问医生,问保险公司客服。
- 智能核保能过就过,不能过就人工核保。别直接隐瞒。
- 提交后截图,或者保存纸质复印件。
有人嫌麻烦。是麻烦。但买寿险本来就不是点外卖。你花半小时对清楚,未来可能少掉一堆扯皮。
核保结论无非几种:标准体、加费、除外、延期、拒保。加费和除外,听着不爽,但它至少把风险摆到了桌面上。你接受,就签;不接受,就换产品。总比糊弄过去强。

常见误区:说了就被拒?

不一定。很多小异常,核保后照样标准体。有些加费,也在可接受范围。真正容易被拒的,往往是问题比较严重,或者故意隐瞒被查出来。
还有人问:业务员说“这个不用写”,我该听吗?
我的回答:让他把依据写下来。写不了,就别听。健康告知是你和保险公司之间的合同基础,不是业务员的口头承诺。将来出事,业务员可能早就不干了。
另外,别把“如实告知”理解成“全部告知”。问什么答什么。没问的,不用主动写小作文。但如果你已经知道某个重大事实,而问卷里又有概括性兜底问题,比如“是否有上述未提及的疾病或异常”,那就别装看不见。
最后几句实话
如实告知不是保险公司给你设的坑。它是买寿险时的一次风险对账。你把真实信息摆出来,保险公司决定接不接、以什么价格接。能接受就成交,不能接受就换一家。简单,但有用。
怕的是什么呢?签的时候糊弄,赔的时候吵架。那才叫亏。
如果你正准备投保,今晚就干一件事:把体检报告找出来,对着健康告知看一遍。看不懂的,圈出来。明天打电话问。别拖。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微