填健康告知时,那个‘两年内是否住院’到底怎么算?
2026-11-17 13:40:23
上周有个读者发来截图,问:健康告知里有一栏“近两年是否住院”,他去年割了个肠息肉,住了三天,这算吗?
算。
他问,那我不填会怎样?我说,你先别想着不填,先想想理赔时病历会不会说话。住院记录、医保结算单,通常都留痕。保险公司想查,一般查得到。
先别急着勾“否”
投保时,健康告知通常是一张问卷。不是让你把从小到大所有毛病主动列出来。大陆寿险、健康险普遍遵循“询问告知”——问到的,如实说;没问的,不用主动摊开。
但,别高兴太早。这个“没问”不等于“随便填”。有些问卷写得很宽,比如“近两年内是否有过门诊、住院、手术或长期服药?”你去年因为胃溃疡拿过药,就算一次门诊。勾“否”,就可能踩线。
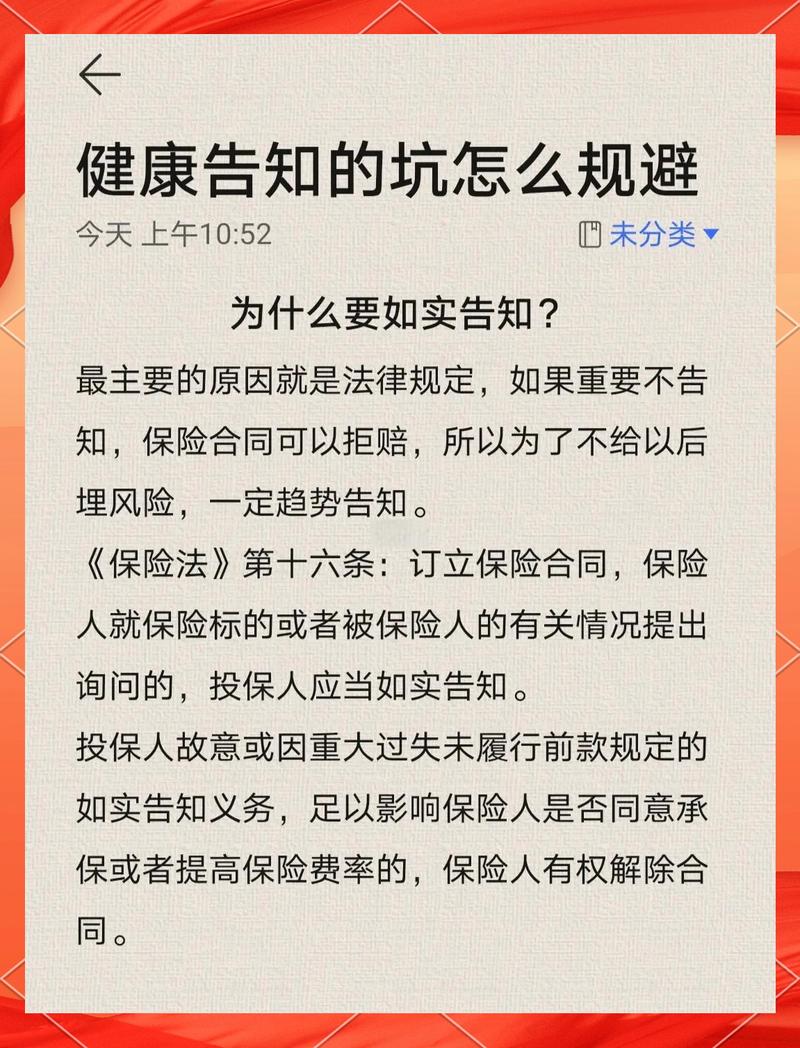 人寿保险投保单健康告知页面特写
“两年内是否住院”到底怎么算?
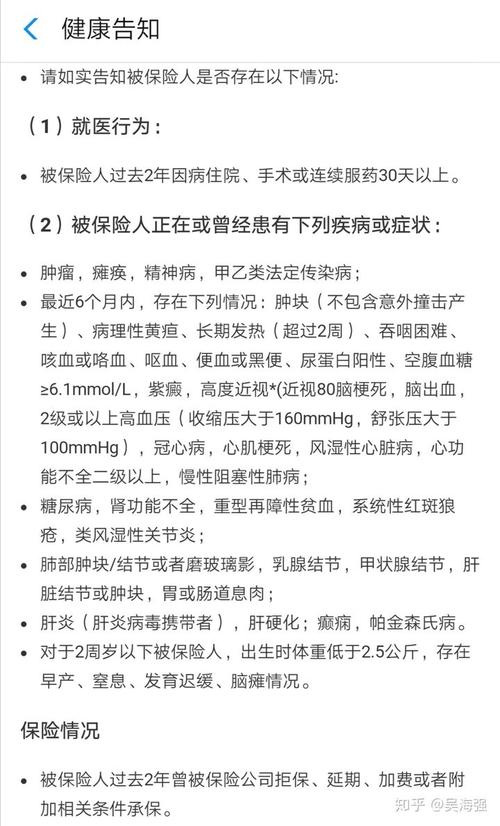 “两年内是否住院”到底怎么算?
很多人卡在时间范围。很简单,看问卷怎么问。写“两年内”,就从今天倒推24个月。写在“曾经”或“既往”,那时间跨度可能更长。
别自己加戏,也别自己减戏。比如五年前剖腹产,问卷只问两年内住院,一般不需要因为这一条单独告知。但同一张问卷里还问“是否曾患有妇科疾病”?那就要看具体病名和后续复查。
说白了,问什么答什么,答案要经得起病历对照。
常见要留意的:
体检报告上的箭头。血压、血糖、血脂、尿酸,偶尔一次偏高,和确诊高血压、糖尿病不是一回事。但问卷问“是否曾被建议复查、进一步检查或治疗”,医生写了建议专科就诊,就值得如实说。
医保卡外借。这挺麻烦。卡借给爸妈买降压药,记录会落在你名下。你说不是你吃的?保险公司得看证据。有些公司接受说明和体检,有些直接谨慎处理。所以,卡别乱借。
门诊小毛病。感冒发烧一般不影响。但反复头痛、便血、结节随访,这些可能被问到。
智能核保不是“隐藏答案”
现在很多产品有智能核保,点几个问题就能出结论。它方便,但不是让你试答案的。
同一疾病,不同产品问卷不一样,结论也可能不同。有人拿A产品智能核保过了,就以为B产品也能过。未必。还有人为了过智能核保,故意选轻的描述。这属于给自己埋雷。
 手机屏幕显示保险智能核保问答界面
人工核保、除外承保、加费,别只盯着“标准体”
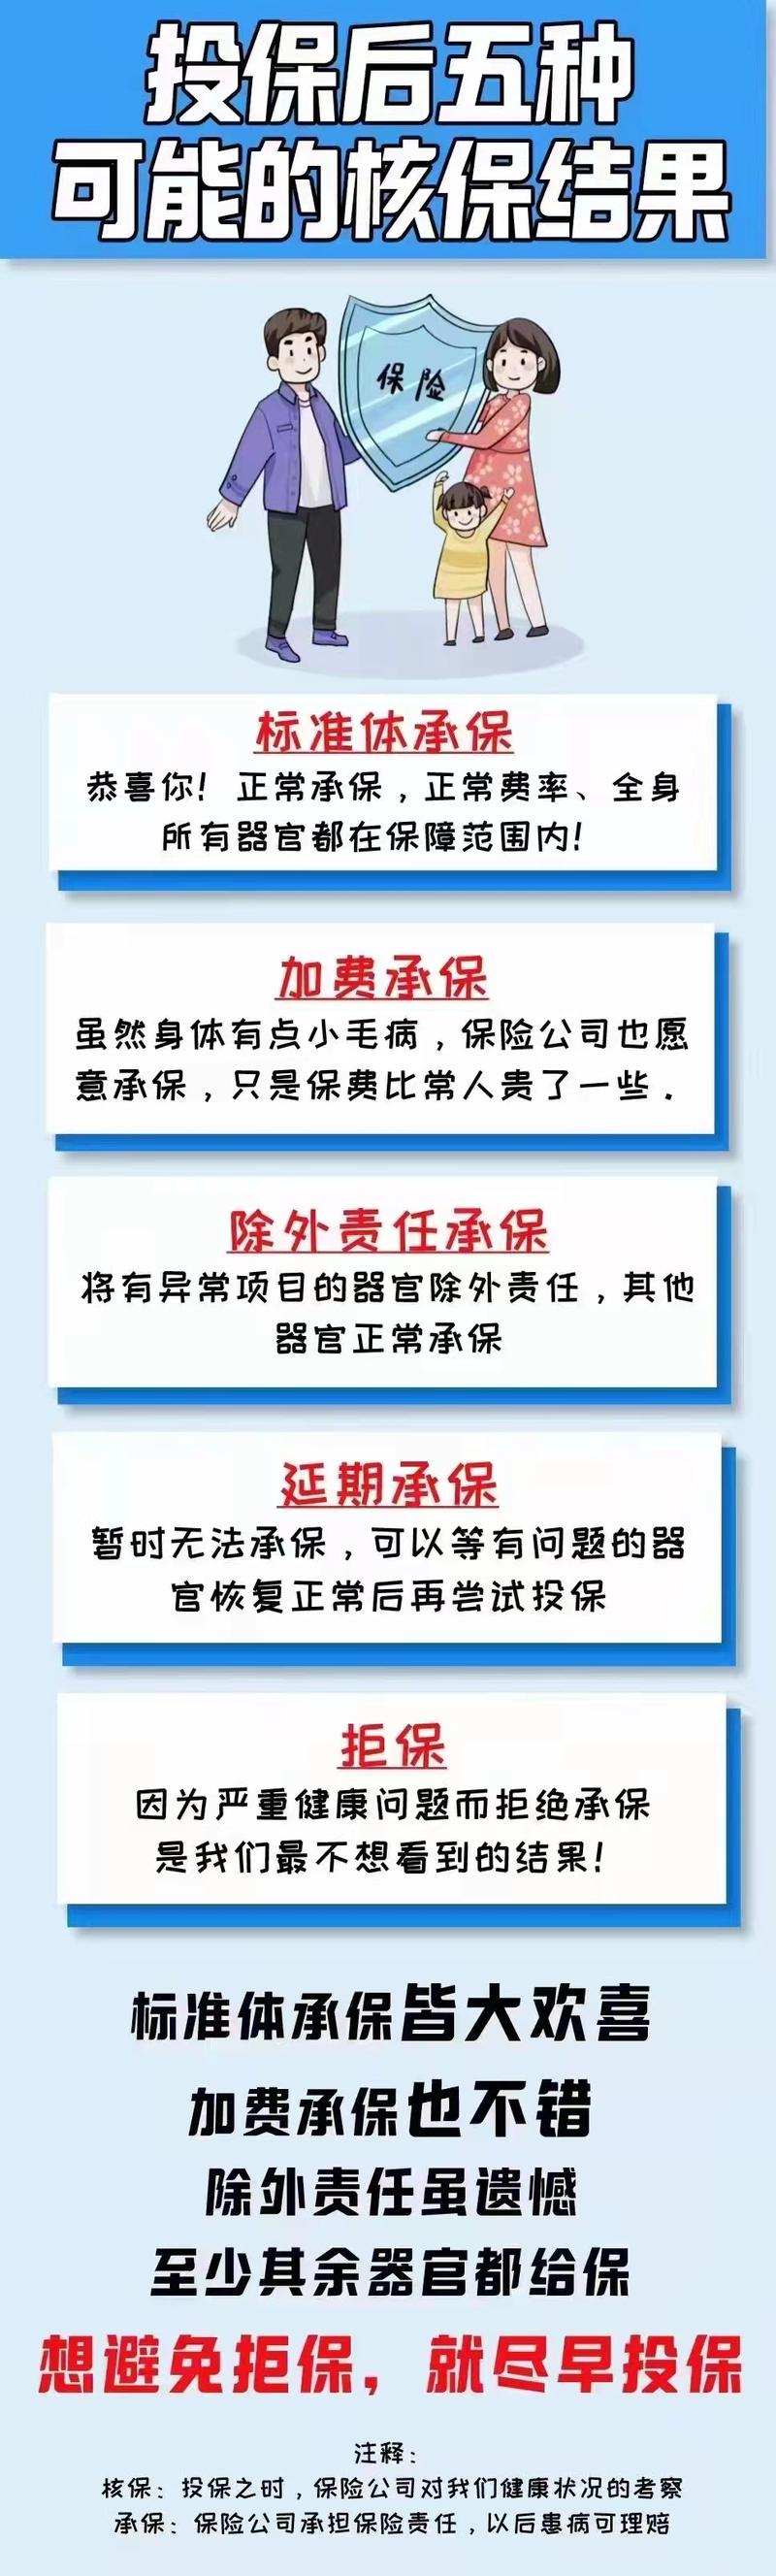 人工核保、除外承保、加费,别只盯着“标准体”
如果健康告知有异常,常见结果有:标准体承保、加费承保、除外责任承保、延期、拒保。
除外承保听着不爽,但有时候是能拿到保障的现实路径。比如甲状腺结节,有些产品对甲状腺相关疾病除外,其他责任还在。加费也一样,多交一点保费,换一个更完整的保障范围,值不值,得看个人。
别一听“除外”就扭头走,也别一听“能买”就闭眼签。
我一般建议:
– 先整理近几年的体检报告、门诊病历、住院记录。
– 按问卷逐条核对,不确定的写下来。
– 拿不准就咨询正规渠道,别在评论区找“话术”。
– 所有沟通记录、健康声明,尽量留痕。
两年不可抗辩,不是“免死金牌”
 两年不可抗辩,不是“免死金牌”
常有人问:是不是熬过两年,保险公司就必须赔?不是这么简单。
两年不可抗辩条款是法律对合同解除权的限制,不是对恶意隐瞒的奖励。如果投保时故意不如实告知,且足以影响承保决定,后续理赔仍可能起争议。别拿这个当策略。它不适合当策略。
还有,健康告知问的是“你当时知道什么”。不是你后来新查出来的病。投保后新发的疾病,通常按合同条款处理,和告知是两码事。但投保前已经确诊、已经体检异常、医生建议复查,你说不知道,很难站住脚。
最后,别把健康告知当成考试。它更像一份双方确认的信息清单。你如实说,保险公司按风险给结论。能买就买,不能买就换产品,或者先治疗复查。隐瞒换来的保单,可能只是一张纸。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
填健康告知时,那个‘两年内是否住院’到底怎么算?
文章链接:https://www.xinminbao.com/r/3119.html