买寿险的时候,很多人盯着保额、保费、交几年。翻到合同后面那几页,看到“责任免除”四个字,手指一滑就过去了。哎,别滑。这几行小字,平时没存在感,真到理赔时,往往就是它决定赔不赔。
先把话说前头:免责条款不是保险公司临时拿出来耍赖的。它是合同里事先写好的边界。什么情况不赔,白纸黑字。你接受这个边界,再签。不接受,就换产品,或者至少心里有数。
免责条款到底在免什么?
简单说,免责条款就是合同约定在某些特定原因或特定期间内,保险公司不承担给付保险金责任。注意,它和“保障责任”是两回事。保障责任告诉你什么能赔,免责条款告诉你什么不赔。一正一反。
人寿保险里常见的免责事项,大概有这么几类:投保人故意杀害、伤害被保人;被保人故意犯罪或者抗拒依法采取的刑事强制措施;被保人在合同成立或复效之日起两年内自杀,但自杀时无民事行为能力人的除外;被保人主动吸毒;被保人酒后驾驶、无证驾驶、驾驶无有效行驶证的机动车;战争、军事冲突、暴乱、武装叛乱;核爆炸、核辐射、核污染。不同公司、不同产品,条数不一样。有的定期寿险只有三条,有的终身寿险列了七八条。所以别听人说“寿险都赔”,要看具体合同。

这里插一句,免责条款的标题不一定都叫“免责条款”。有的写“责任免除”,有的写“除外责任”。意思差不多,位置通常在保障责任后面。翻合同的时候,别只找“免责”两个字。
两年内自杀不赔,这条最容易被误读
很多人第一次看到“两年内自杀不赔”,反应是:那两年后自杀就赔?先别急。法律和合同一般是这样安排的:以死亡为给付条件的寿险,合同成立或复效之日起两年内自杀,保险公司不赔,但会退还现金价值;两年后自杀,通常按合同约定处理。注意,无民事行为能力人除外。这条设计的初衷,不是鼓励什么,而是防止逆选择。说白了,就是防止有人带着自杀意图来投保。
还有一条也常被误解:故意犯罪。不是所有“犯错”都算。一般指被保人故意犯罪导致自身死亡或伤残,比如斗殴、拒捕。交通肇事这类过失犯罪,要看合同怎么写。别自己猜。条款里每一个词,都可能被掰开揉碎。
免责条款和等待期,别混为一谈
等待期也叫观察期。比如合同生效后90天内因病身故,不赔,退保费或现价。它管的是“时间”,不是“原因”。免责条款管的是“原因或行为”。两者可能叠加。举个例子:老王买了一份寿险,等待期90天。第100天,他酒驾出事走了。等待期过了,但酒驾在免责条款里。结果?可能还是不赔。你看,过了等待期不等于进了保险箱。
不过话说回来,不同产品对酒驾的表述也有差别。有的写“酒后驾驶”,有的写“醉酒驾驶”。认定标准可能引用交通法规。买之前如果自己或家人有相关风险,最好把这一条单独拎出来问清楚。

挑产品时,免责条款怎么看才不累?

不用逐字背。抓三眼就行。
第一眼,看条数。不是越少越好,而是看具体内容。三条的不一定比七条宽松,可能三条写得很宽。第二眼,看跟你生活强相关的。你经常开车吗?职业危险吗?有没有极限运动?有没有饮酒习惯?这些对应条款要重点看。第三眼,看“责任免除”和“投保须知”里有没有互相引用。有的免责事项藏在释义里,不在主条款。
如果实在看不明白,就把问题写下来,直接问。问法别太笼统。不要问“这个赔不赔”,要问“如果因为某某原因身故,按这份合同赔不赔?依据是哪一条?”让对方指给你看。口头说的不算,合同写的才算。
被拒赔,不一定全是免责条款的锅
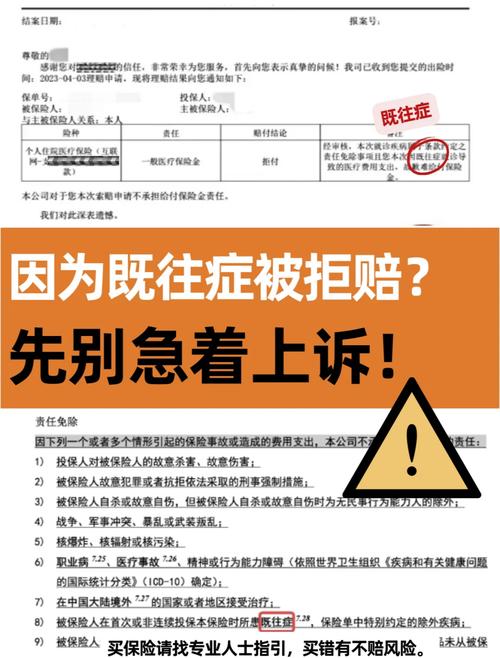
理赔结果不理想,很多人第一反应是“保险公司拿免责条款卡我”。有可能。但也可能是别的原因:投保时健康告知没说清;事故不在保障范围内;等待期内出险;受益人指定有问题;材料不齐。先看《理赔结论通知书》上引用了哪一条。如果引用免责条款,翻到合同对应位置,逐字读。有争议,可以协商,也可以走调解、仲裁或诉讼。别急着下结论,也别急着放弃。
说到底,免责条款读起来是有点枯燥。但它像地图上的边界线。你知道哪里是边界,才知道自己站在哪儿。买寿险,不是买一个“什么都赔”的幻觉,而是买一份清清楚楚的合同。花十分钟看看那几页小字,比出事以后翻旧账强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|安然