朋友把保单拍给我,问:交了3年,一年一万二,退保怎么只给一万八?那三万六去哪了?
我没急着解释,先让他把合同翻到“现金价值表”那页。对,就是那页密密麻麻的数字。很多人买完保险,签字时没注意,退保时才发现,能拿回的钱不叫“已交保费”,叫现金价值。

现金价值到底是个什么数?
先说清楚,它不是利息,也不是你存进去的余额。
在长期人身保险里,你交的保费会被拆开:一部分用来支付保障成本,一部分覆盖保险公司的运营、销售等费用,剩下的按合同慢慢积累,形成现金价值。听着有点绕?你就把它理解成:这份合同在某一年度,按条款退保时能拿回来的钱。
注意,不是所有保险都有现金价值。一年期医疗险、意外险这类,通常没有或者很少。长期重疾险、寿险、年金险、增额终身寿,合同里一般会附一张现金价值表,列明第几个保单年度对应多少钱。
这张表很重要。它和收益率不是一回事。也不是你想取就能取——退保时按它退,保单贷款时可能按它的一定比例来贷。
现金价值会写在合同里,但它不等于已交保费,不等于账户余额。
为什么前几年低得让人想拍桌子?

因为长期险的保费,大多采用均衡费率。年轻时实际保障成本没那么高,但你交的保费和以后差不多。前期多出来的那部分,要先覆盖佣金、管理、核保等成本。保险公司不是做慈善,这些成本真实存在。
所以前几年现金价值低,甚至低于已交保费,并不罕见。不是钱凭空没了,是合同前期费用和保障成本摊在了那里。
不过话说回来。如果你只打算短期持有,这类产品未必适合你。中途退保,损失可能得自己承担。买之前想清楚,比买之后拍桌子有用。
现金价值表怎么用?别只瞄一年
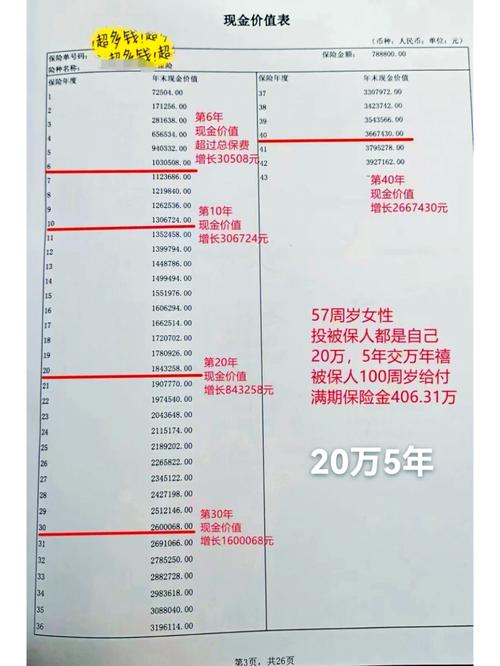
翻到表以后,别只看“今年退保能拿多少”。那只是一格数字。
可以盯几个节点:
哪一年现金价值超过已交保费?很多人把这个叫“回本”,但合同里没有这种承诺,只是现金价值表上的数字变化。
哪一年现金价值增长开始变慢?这会影响你对资金安排的预期。
如果考虑保单贷款,看可贷比例、利率、期限。贷款不是取钱,是要还的。
如果考虑减保,看条款允许不允许,每年限额多少,减保后保障怎么变。
现金价值表是合同的一部分,比口头演示更值得你花十分钟看。
分红、万能、增额寿,别把现金价值混成一锅
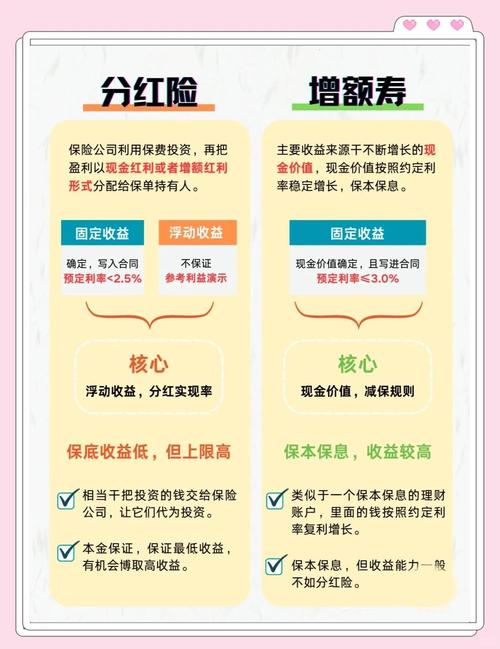
普通型寿险的现金价值,相对确定,写进合同。
分红型呢?现金价值是保证部分,分红是不保证的,可能为零。别把演示利益当成到手金额。
万能型看保单账户价值,会涉及结算利率、最低保证利率。它和现金价值有交叉,但不是同一个词随便换着用。
增额终身寿的保额会逐年递增,现金价值也跟着合同约定走。早期通常不高,后期可能比较可观。但“可能”两个字不能丢。
看到“现金价值”四个字,先问:这是保证的,还是演示的?
真要退保、贷款、减保,按这个顺序想

第一步,先看合同里的现金价值表,确认当前年度退保能拿多少。
第二步,问自己:为什么退?急用钱?买错了?缴费压力大?原因不同,处理方式不同。
第三步,看看有没有替代方案。保单贷款、减额交清、减保、宽限期、中止复效,都会影响保障和现金价值。别一上来就退保。
第四步,算退保损失。不只看拿回多少,也看失去什么保障。退保后保障终止,以后重新买,可能因为年龄、健康变化,保费更高,甚至买不了。
第五步,如果是因为缴费压力,直接联系保险公司问调整选项。别找所谓的“代理退保”。那些套路,可能让你钱没多拿,保障先没了。
第六步,再决定。
几个常见误会,顺手澄清
现金价值不是利息。不是所有保单都有。不是随时想取就取。也不是越高越好——保障型和储蓄型的逻辑不一样,得看你的需求。
保单贷款也不是把现金价值取出来,是借出来。要还,还要付利息。长期不还,可能影响合同效力。
说到底,现金价值就是保单的一面镜子。它照出这份合同在某个时点值多少钱,也照出你退保、贷款、减保时要面对的真实规则。
买之前翻一翻,买之后也翻一翻。合同那么厚,但现金价值表那几页,值得看。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|满满