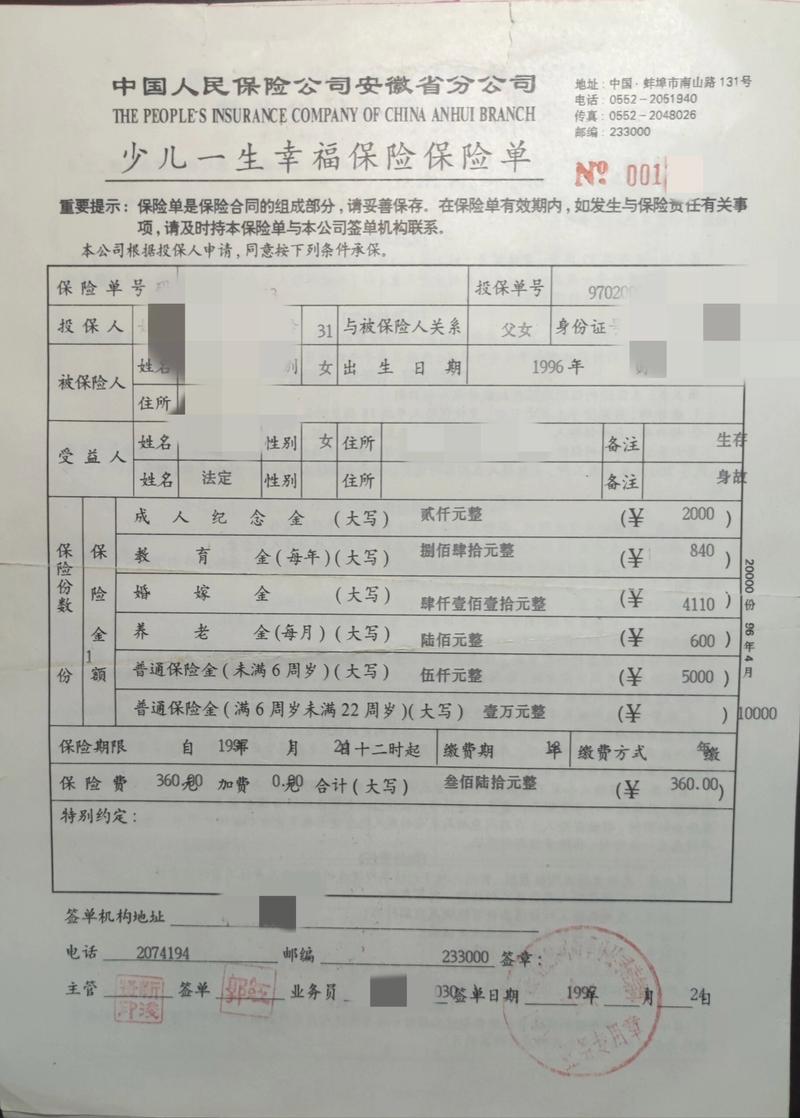
帮朋友翻保单,翻到第三页,我停了一下。
保障期限:20年。
他今年34岁,20年后54岁。孩子刚好大学毕业,房贷还差几年还完。
他问我,这栏填得对吗?
我说,你要是真问我,我得先反问你一句——这20年,你到底是在给谁负责?
先分清一笔账:保多久和交多久,是两回事

这是最容易被搞混的地方,没有之一。
保单上一般有俩时间:保障期限和缴费期限。前者是保险公司管你到什么时候,后者是你自己交钱交到什么时候。
有人交20年,保障到70岁。也有人交30年,保障只到60岁。这俩数字之间,没有必然的对应关系。
买的时候销售经常一带而过,听的人也就嗯嗯嗯过去了。等过两年琢磨着要退保,或者算发现自己当初理解错了,才回头一个字一个字抠条款。
还有个词叫“保险期间”,跟保障期限基本是一回事,不同公司写法不一样,别被绕晕。
定期寿险保多久,本质上是在给“责任期”量长度
定期寿险的逻辑挺朴素的:你怕自己万一走了,家里那几笔钱没人兜底。
那几笔钱是什么?
房贷车贷、孩子到成年的花销、父母可能需要的照护费。就这么些。
所以期限不是拍脑袋定的,是倒推出来的。
孩子今年5岁,你想保到他大学毕业,那就是18年左右,取整保20年。房贷还有25年,那就保到还完。这两件事时间不一样怎么办?取长的那个,或者干脆分开买两份。

保到60岁和保到80岁,差的真不只是保费
很多人第一反应是:保得越久越好吧?
不一定。
定期寿险的保费跟期限直接挂钩。同样保额,保到60岁和保到80岁,年缴保费可能差出一大截——具体差多少,各家公司定价不同,这里不报数字,免得误导你。
但更值得说的是逻辑。
保到60岁,对应的是“我还在挣钱、家里离不开我这笔收入”的阶段。
保到80岁,多出来的那20年,家庭责任其实已经转移得差不多了。孩子独立了,房贷清零了,你的收入不再是一家老小的顶梁柱。
这20年多付的保费,买的是“万一我那时候走了,家里人过得稍微松一点”。它是一种选择,不是一道标准题。
想清楚这个,再决定要不要多买。
那终身的呢?它的“期限”是另一套逻辑
终身寿险没有到期日,保障期限那栏写的是“终身”,或者“至被保险人身故”。
它解决的问题,跟定期寿险不一样。
定期寿险管的是“收入断流”这个风险。终身寿险更多是处理财富怎么传给下一代、怎么安排一笔相对确定的钱。这是两个话题,真的别混在一起看。
有人拿终身寿险的保费去跟定期寿险比,说贵太多。这有点像拿房车跟轿车比价格,用途压根不同。
也常有人讲“终身寿险反正总用得上”。这话得留个心眼:身故赔付是合同里约定的责任,赔不赔、怎么赔,都要看具体条款和投保时有没有如实告知。没人能替你打包票。
中途想把期限改长,行不行
大部分定期寿险,期限是投保时就定死的,中途改不了。
想加长怎么办?通常是重新投一份,按当时的年龄和健康状况重新核保。岁数上去了、体检有点小异常,可能加不了,也可能贵不少。
所以期限这种事,最好一开始就想清楚,别指望以后随时能补。
几个我常听到的说法,顺手捋一捋

“定期寿险到期不返还,钱不就白交了?”
听着有道理,换个角度就明白。你交的保费买的是那段时间的保障,跟车险一个道理。没出险不代表白交,代表那几年平安。
“期限越长越稳妥。”
长有长的道理,短有短的作用。关键是跟你的责任期对得上。对不上,长也是浪费,短也漏风。
“随便选个整数得了,30年听着挺吉利。”
……
期限是算出来的,不是挑出来的。
如果让我给一个判断顺序
不用记那么多,就问自己三句话。
第一句,如果我不在了,接下来哪几年家里的钱会断档?
第二句,那几年,大概到哪一年为止?
第三句,为了多出来的这部分保障,我愿意每年多掏多少?
三句话答完,期限差不多就有数了。剩下的,交给具体合同条款去核对。
回到开头那个朋友。后来他把期限改成了保到65岁,正好是房贷还完、孩子工作的那一年。
多交的钱不算少,但他说,睡得踏实。
这话我信。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微