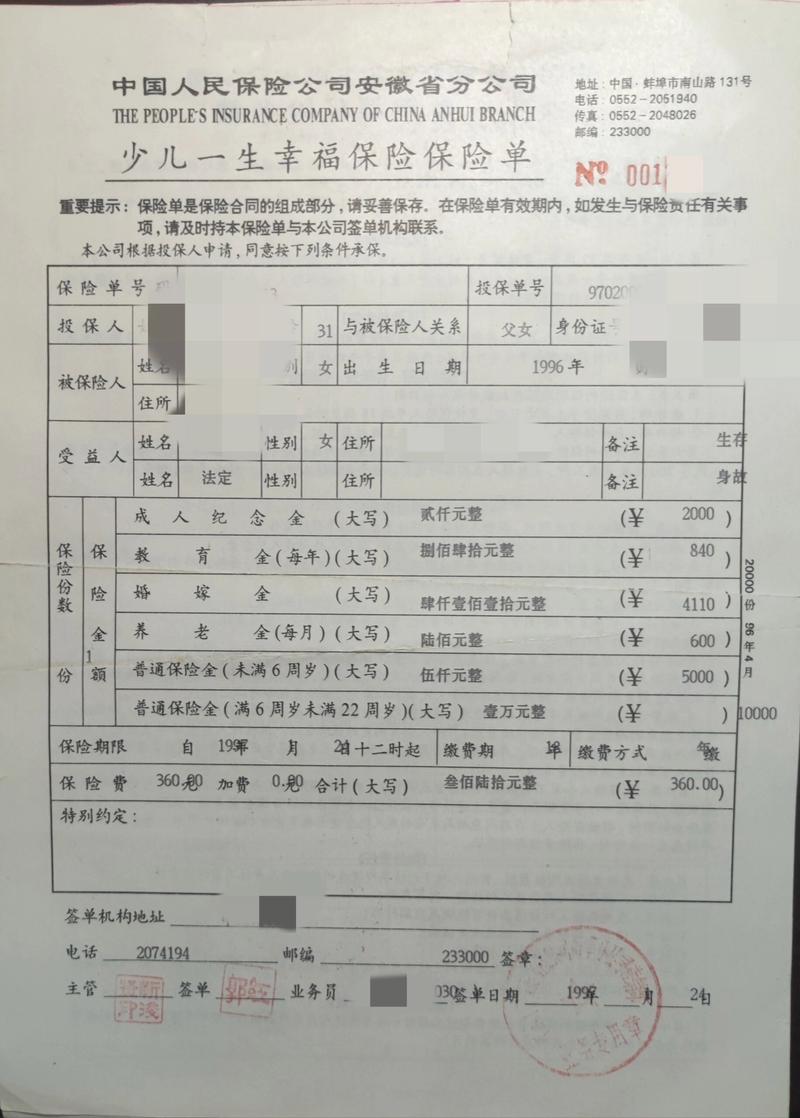
很多人第一次拿到投保单,卡住的地方不是保额,是那一栏——缴费期限。
3年、5年、10年、20年、30年、交至60岁、趸交……
一长串。看懵了。
有时候旁边的人会说一句:随便选,选20年吧,大家都这么选。这话听着省事,其实没帮上什么忙。因为你填下去的那个数字,会实实在在影响你未来二十年的现金流,也影响这份保单在你手里的“性格”。
缴费期限不是保障期限,这两件事别搅在一起
先分清一个概念。
缴费期限=你要交几年。
保障期限=这份保单管你几年。
两件事,可以完全不同。
比如“交20年、保终身”,这是挺常见的一种组合。20年之后你不用再掏钱了,但保障还在。也有人选“趸交、保20年”,那就是一次性把钱交完,管20年。
所以别人问你“买了多少年的保险”,你得先反问一句:你问的是交几年,还是保几年?搞混了,后面所有判断都跟着歪。
交得久和交得短,各自换来了什么
同样的保额,缴费期限拉长,每年交的钱就变少。
这个好理解。一笔保费分摊到10年和分摊到20年,每年的担子不一样重。
但另一面——总保费会变多。
为什么?钱有时间价值。你晚交的部分,保险公司相当于先垫着。所以长期缴费的总支出通常高于短期缴费。这不是坑,是数学。别看到总额差了几万块就觉得自己被算计了,那几万块里有一部分就是你自己的资金时间成本。
那问题来了:既然总额更高,为什么还有人主动选长期?
一是杠杆。同样一年掏五千块,交20年能买到的保额,往往比交5年更高。万一在缴费期内出事,赔款和你已交保费之间的倍数差距,会非常刺眼。对刚工作几年、手头紧但上有老下有小的人来说,这一条挺关键。
二是豁免。不少保单带豁免责任——投保人身故、全残或者确诊重疾,后续保费不用交了,保障继续。缴费期越长,这个条款能覆盖的时间窗口就越长,等于你给自己留的缓冲垫更厚。不过豁免通常是额外付费的附加项,别默认所有产品都送。
三是现金流。钱留在自己手里,能应急、能还房贷、能干别的。这不是什么理财高见,就是普通人过日子的常识。
那反过来,什么时候适合交得短?
如果你现在现金流宽裕,并且希望这张保单的现金价值尽快涨起来——比如将来想把它当成一笔可动用的资金来安排——那短期缴费或者趸交会更贴合需求。现金价值的积累节奏,通常和缴费节奏有关系。
还有一类人:年龄偏大。能选的缴费年限本身就有限,六十岁还在交保费,很多人心理上过不去。
几个我自己也曾经信过的说法

“缴费期越短越划算。”
不一定。得看你说的“划算”指什么。总支出少,是一种划算;每年压力小、杠杆高、豁免窗口长,是另一种划算。两个方向,没法用一个词概括。
“缴费期拉满就对了。”
也不对。缴费期越长,意味着你和这家公司绑定的时间越久。中间收入结构变了、家庭责任变了,退保是有成本的。前期退保,拿回来的钱可能明显少于交进去的。这一点必须提前知道,别等签完字才反应过来。
“月缴和年缴差不多。”
单次金额是差不多,总数不一样。月缴是把年缴切成12份,很多产品会因此多收一点点。手头能周转的话,年缴省事一些。但也别硬撑——为了省那一点,把月度现金流搞崩了,不值。
“以后想改随时能改。”
多数情况下,投保时定下来就比较固定了。有些产品支持减额交清之类的操作,但那通常意味着保额跟着降。别把“以后再说”当成一个真选项。
真要下笔,我建议先抓这三个东西

不用算得多精。
第一,这笔保费占你年收入多少。如果一份保单每年要挤掉你一大块可支配收入,那大概率是缴费期选短了,或者保额买高了。先把“能不能持续交下去”这件事解决掉,再谈别的。
第二,未来五年有没有大额支出安排。换房、结婚、生娃、父母看病。有的话,缴费期拉长一点,给自己留余地。
第三,你在意的是杠杆还是现金价值。在意出事时赔得多,倾向长期;在意这笔钱积累得快,倾向短期。这两个目标本身就有点互相拉扯,想清楚哪个对你更重要。
最后提醒一句:缴费期限这个选项,在合同里是白纸黑字写着的。它和保额、保障期限、豁免责任是一整套配置。拆开单看某一个数字,容易得出偏的结论。
投保那天多花十分钟想清楚,比事后纠结二十年要轻松。
还有——别人家的选择,参考一下可以,别照抄。收入结构、家庭阶段、对风险的耐受度,人和人差得远。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|阿辰