缓交保费、随时加保?先别急,万能型寿险的“灵活”有前提
2026-11-17 00:52:41
上周有个朋友来找我。他说,我买了一份万能型寿险,业务员讲既能保身故,又能理财,手头紧还能不交保费。听起来挺美。是吧?
我问他,那你有没有翻过合同里的费用表?他愣了一下。没有。
这就是问题所在。
它到底“万能”在哪?先把三个账户里的动作搞清楚
万能型寿险,名字听着霸气。其实它不万能。它只是把保障和资金账户放在一个合同里,给了你一点调整的空间。
你交的保费,不是全部进账户。先要扣一笔初始费用。剩下的钱才进入个人账户。
账户里的钱,会按保险公司每月公布的结算利率滚存。这个利率不固定。但合同会写一个最低保证利率。注意,是保底,不是收益承诺。
同时,每个月还要从账户里扣风险保费和保单管理费。风险保费是自然费率,年纪越大,扣得越多。
所以,账户价值不等于你交的钱。它等于:进账户的钱 + 结算利息 – 各项扣费。前几年账户价值低于已交保费,挺常见。
 万能型寿险个人账户保费扣除与账户价值变化示意图
“缓交保费”听着人性化,但别忽略那个前提
很多人冲着“灵活”两个字买的。
手头紧,可以缓交。想多投,可以追加。保额也能调。听上去像一张可以自己捏的保单。
不过话说回来,灵活是有条件的。
缓交保费的前提是,账户价值足够扣当期的风险保费和管理费。如果账户里的钱不够扣,保障可能中止。不是自动帮你垫,也不是永远有效。
追加保费呢?通常也有上限,还要扣初始费用。不是想加多少就加多少。
至于调低保额,可能影响保障;调高保额,可能要重新健康告知。这些条款里都写着,只是很少有人细看。
结算利率不是收益,别拿它和理财比
每个月公布的结算利率,容易让人误会。
有人一看,哟,这个月4.5%,比存款高。下个月变成3.2%,又慌了。其实这个利率是当期结算用的年化利率,它会浮动。而且不同月份、不同产品,规则不一样。
更关键的是,账户价值要先把风险保费和管理费扣掉,剩下的部分才参与结算。所以你的实际感受,和公布的利率不是一回事。
拿万能型寿险和银行理财直接比收益,不太公平。前者有保障成本,后者没有。两者压根不是一类东西。
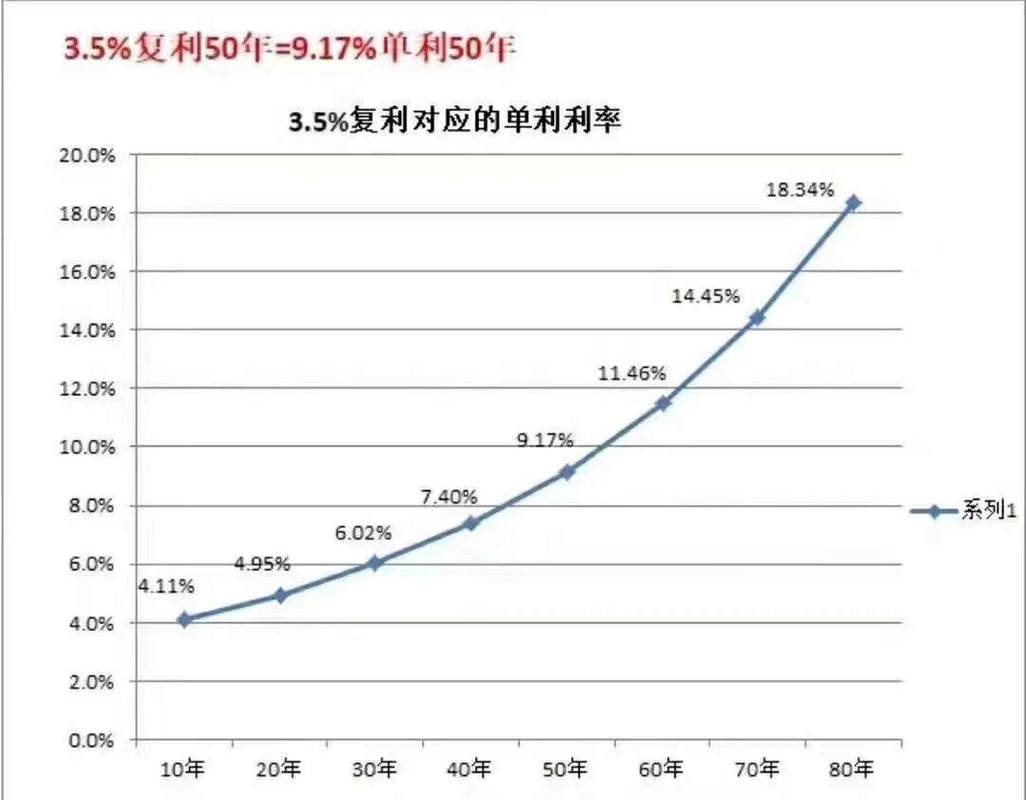 万能型寿险风险保费随年龄递增的费率曲线图
那它适合谁?我自己的判断标准
 那它适合谁?我自己的判断标准
我不推荐任何人盲目买。也不劝任何人退。
如果你已经买了,先把合同翻出来,看三样东西:初始费用比例、风险保费费率表、最低保证利率。这三个数字,比业务员讲的演示利益实在得多。
如果你正在考虑,问自己一个问题:我是需要一份长期的身故保障,还是只想放一笔钱吃利息?
如果是后者,万能型寿险可能让你失望。前几年退保,账户价值可能低于已交保费,损失不小。
如果是前者,并且你能接受账户价值随扣费波动,那它可以作为一个选项。但别把它当唯一选项。
两个常见误解,我一次说清
 两个常见误解,我一次说清
第一个误解:万能型寿险有保底,就等于不会亏。
不是。保底的是最低保证利率,通常比较低。扣掉费用后,账户价值仍可能低于你交的钱。保底不等于保本。
第二个误解:随时可以取钱,跟活期一样。
账户里的钱可以部分领取,但通常有次数或金额限制。领取后账户价值减少,可能影响保障。也不是想取就取,取完还能当没事人。
说白了,它的灵活性是合同给的,不是你的感觉给的。
我那个朋友最后把合同拍了给我。我帮他看了费用表。他沉默了一会儿,说,原来前五年扣这么多。
我说,对,所以别把它当成存款替代。它是一份保险。有保障功能,也有账户规则。搞懂了再决定,比买了再后悔强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
缓交保费、随时加保?先别急,万能型寿险的“灵活”有前提
文章链接:https://www.xinminbao.com/r/3104.html