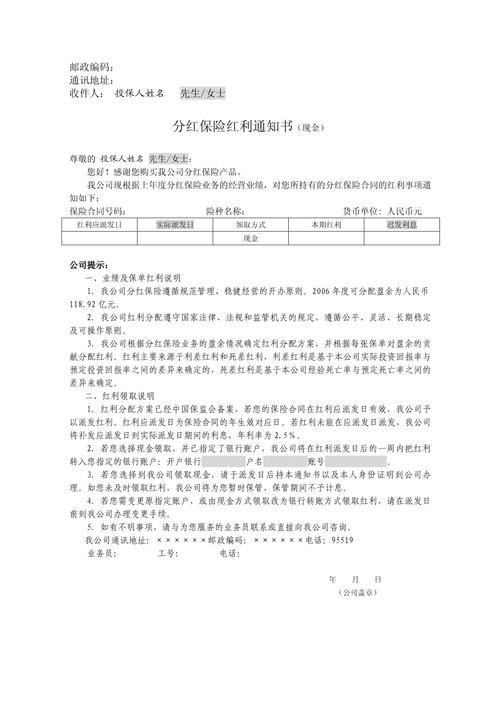
每年这个季节,总有人拿着那张分红通知书来问——怎么和当初听的数不太一样?
这事真没法一句话答完。先把“分红”这两个字拆开。
那个“分红”,不是保险公司随手发的红包
很多人以为分红型寿险就像存钱进银行,到期连本带息再加个红包。不是的。
它的分红,来自一个叫“分红账户”的东西。你交的保费进去,保险公司拿去做投资,同时预留了未来要赔的钱、要花的运营成本。这几个数字都是提前算好的——假定死亡率多少、假定费用多少、假定投资能赚多少。
一年下来,实际和假定对不上。对得上的部分不动,多出来的,就成了可分配盈余。
来源主要有三块。
死差——实际死亡人数比假设的少,赔出去的钱比预留的少。
费差——实际花掉的运营费用比预留的省。
利差——投资赚的比假设的多。
这三块加起来,再按规定把可分配盈余里七成以上的部分分给保单持有人。
听懂了吗?关键在于,这几个“盈余”是浮动的。今年多,明年可能就少。所以分红通知书上的数字年年不同——这是正常现象,不是哪家公司骗你。
合同里写死的,和没写死的,得分开看

买分红型寿险,你手里其实攥着两份东西。
一份是保证的部分。写进合同,白纸黑字。现金价值多少、身故赔多少、满期给多少,这些数字不会因为公司某年投资亏了就直接改。
另一份,是不保证的部分。就是分红。
问题常常出在这儿。有些人买的时候只盯着后者,买完又抱怨前者太低。预期没摆正。
分红怎么给,也有讲究,常见两种方式。
一种是现金红利。每年分出来是现金,你可以直接领走,也可以放在保险公司累积生息,或者抵交保费,或者买成额外的保额。
另一种是增额红利。不发现金,直接把红利折算成保额加进去。保额年年往上走,等你身故或者退保时一次性体现。
两种没有优劣,看你想要现金流,还是想要保额慢慢长大。
话说回来,近几年监管要求保险公司披露一个东西,叫分红实现率。说白了,就是当初演示的红利水平,实际兑现了多少。这个数字值得看看,能反映一家公司过去的兑现情况。
但注意——它只代表过去。不预示未来。
几个经常被搞混的地方
第一个。有人把“分红率”当成“收益率”。
不是一回事。分红率的分母是什么、怎么算,各家口径未必一样。而你真正能感受到的,是拿到手的钱除以自己交的保费。这两个数经常对不上,别混着比。

第二个。演示表上的数字。
你去咨询,对方给你看一张表,低、中、高三档。那是演示。是用假定的投资回报率算出来的,不是承诺。中档那列看着挺美,可它是“假设”,不是“合同”。
第三个。以为分红随时能取。
得看产品设计。有些现金红利可以领,有些只能累积在账户里。有些产品前几年退保,现金价值本来就不高。流动性这件事,买之前一定问清楚。别买完才发现五年内动不了。
第四个。“分红高的产品就是好产品”。
不一定。分红只是产品的一个维度。你还得看保证利益有多少、缴费期多长、退保损失多大、这笔钱你大概什么时候要用。光比分红数字,容易看走眼。
那到底什么人适合考虑分红型寿险

先把一句话放这儿:它不是适合所有人的东西。
它的特点是,期限长、前期流动性差、有一部分收益浮动。
如果你手里这笔钱,三五年内可能要用——买房、结婚、周转——那它大概率不适合你。
如果你追求的是“确定”,希望每一分钱放进去就有个数——那纯保障型或者利益相对固定的产品,更贴合你的需求。
它比较适合哪种情况呢。
你有一笔钱,能放得住,十年二十年不动它。你已经把基础保障配齐了,重疾、医疗、意外这些先安排好。你想的是留一笔钱,给未来的自己,或者给家人。同时,你能接受“可能多分一点,也可能少分一点”。
这种情况下,分红型寿险可以作为一个选项。
但“可以作为一个选项”,不等于“应该买”。还得看具体产品、具体条款、具体数字。
最后提醒一句。分红这东西,本质上是保险公司把一部分经营成果分享给你。分享的前提是,得先有人经营得好。所以你要挑的,其实是公司长期的投资和管理能力,不只是那张演示表。
多看条款,少听口号。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|白杨