上周帮我姨整理床头柜抽屉里的保单,翻到最底下压着的、去年被小区门口保险站业务员塞的宣传单,印着”高龄专属寿险”六个字,我姨突然抬头问我:”你说咱们这把年纪,真能买寿险?”
其实这个问题,我这半年至少被问了八次。有刚退休的叔叔,有在外打拼想给爸妈补保障的年轻人,甚至还有个邻居阿姨,被楼下超市的业务员拉着听了半小时讲座,攥着宣传单蹲在单元门门口问我。
先掰清楚:你印象里的“寿险”,和现在市面上卖的根本不是一回事
很多人对寿险的印象,还停留在二三十岁的时候买的那种:一年交几百块,身故赔个几十万,杠杆拉满。
别傻了。
这类高杠杆的常规寿险,绝大多数的最高投保年龄卡在55-60岁。超过这个岁数,不是你想掏多少钱就能买的——系统直接把年龄超标的人拦在门外,连填健康告知的资格都没有。
别听有些业务员张嘴就来”多大岁数都能保”,真到填健康告知那步,70岁以上的人,能过的选项少得可怜。什么高血压、糖尿病、关节问题,哪怕是常年吃的降压药写在病历里,都可能被直接拒保。
那市面上打着”老人专属”旗号的寿险是啥?
说白了,就是把投保年龄上限拉到70、甚至75岁的低保额产品。没有高杠杆,交的钱和最后能赔的钱差不了多少。
真能买的那部分“老人寿险”,到底值不值得碰?
我上次碰到个68岁的大爷,自己偷偷买了份每年交2000块、保15万的寿险,问他为啥,他说之前参加老同事的葬礼,听家属说办后事连墓地带酒席花了小十万,怕自己哪天走了,正在还房贷的儿子还要额外掏这笔钱,于心不忍。
你看,很多老人买这类产品,根本不是为了占保险公司的便宜。
是图个踏实。
但踏实归踏实,账得算明白。老人买寿险最容易踩的坑,就是总保费快赶上甚至超过身故保额。我见过最离谱的一款产品,65岁的人买,每年交5300,交10年,身故赔8万。算下来总保费5万3,跟8万的保额差了2万7,这还是算上了几十年的资金成本——真要把这5万3存成定期,到期连本带利都快赶上保额了。

不是说这类产品完全不能选。
如果你家老人确实有这个心结,觉得走了之后不想给子女添丧葬费的麻烦,又没有其他稳妥的渠道能拿出这笔钱,那挑的时候就盯着两个硬标准:一是算下来的总保费,别超过最终身故保额的70%,不然真的是给保险公司做贡献;二是健康告知别硬瞒。真的,别觉得自己瞒得好,现在医院的病历系统都是联网的,这点真没必要赌。
反过来讲,要是你家老人早就把丧葬费、甚至身后的钱都攒得七七八八了,子女也没有需要老人兜底的债务,那真没必要凑这个热闹。
比“买不买寿险”更重要的事,是别把钱花错地方

我每次碰到那种上来就给老人推寿险的业务员,都觉得挺无语的。
老人一辈子攒点钱不容易,真要把钱花在刀刃上啊。
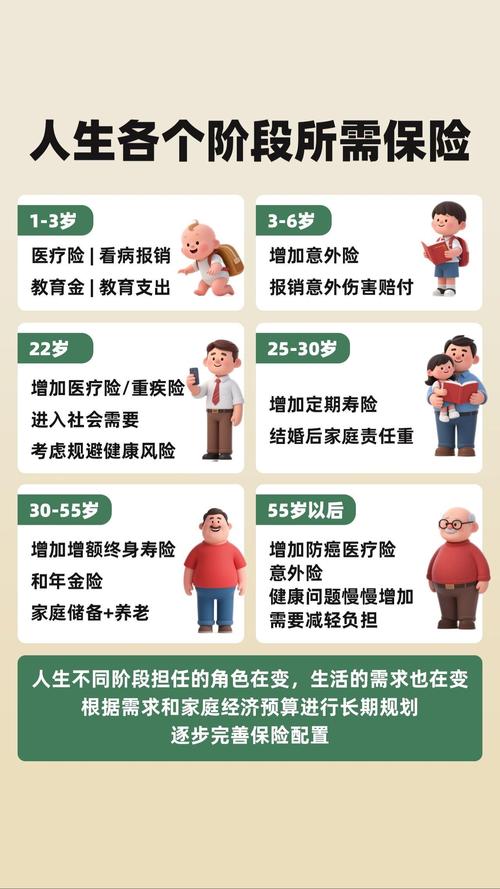
你算笔账:同样是每年花2000块的预算,给65岁的老人买意外险,能选个保额50万的,摔了碰了、住院医疗都能报;买防癌医疗险,能覆盖上百万的癌症治疗费用;哪怕买个带身故责任的防癌险,也能在得了癌症的时候一次性赔一笔钱,比买寿险的实用性强太多。
很多子女一提到给老人买保险,第一反应就是”得买个寿险留着”,其实完全搞反了优先级。老人的身体状况摆在那,最容易出的问题是摔骨折、得慢性病、得癌症,这些风险靠寿险是一点都覆盖不了的。
我之前帮我妈算过,她63岁的时候,看了一款所谓的”高龄寿险”,每年交4200,交10年,身故赔8万。算下来总保费4万2,比赔付的保额还高。我当时直接把宣传单给她折成了烟灰缸垫——这哪是保险,这是强制储蓄还倒贴啊。
真要想给老人留钱,有更简单的办法。把准备买寿险的钱,单独存一张定期存单,受益人是谁、到期取出来给谁,全是你们自己说了算,不用受健康告知的限制,也不用等理赔审核。
当然,也有真的适合买寿险的场景。比如老人想给照顾自己多年的保姆留一笔感谢费,或者有一些财产想直接给到特定的人,不想走继承的繁琐流程,那指定寿险的受益人,确实是个挺方便的渠道。但这种情况,真的是少数。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐