上周陪发小去取体检报告。
出来的时候她攥着手机愣了三分钟——某寿险公司发的拒保通知,理由是甲状腺结节3类。
她当场就炸了,说我平时连感冒都很少得,凭什么拒我?
拒保不是针对你,是核保规则在卡线
说实话,很多人第一次碰到拒保,第一反应都是“我健康得很,你们是不是故意挑刺”。
真不是。
你想啊,保险公司收的保费,是对应一群人未来的风险支出的,要是把已经有明确高风险的人都直接按标准体收,那剩下的健康人交的保费,根本兜不住这些潜在的赔付,最后整个定价体系就崩了。
卡的不是你这个人。
是你体检查出来的那个指标,落在了他们预设的风险区间里。之前碰到过一个客户,因为去年肺炎住过一周院,术后复查全正常,投某款定期寿险就被延期了,不是他身体不好,是核保要求肺炎痊愈满6个月才能申请,就差了12天。

拿到拒保通知,先别着急换公司乱投
很多人不知道,核保其实是有弹性空间的,根本没有统一的“必须拒”的硬线。你是甲状腺结节3类,没有钙化,甲功全正常,有的公司直接标体过,有的要除外相关责任,有的直接拒——尺度差得能有十万八千里。
同一家公司的同一款产品,换不同的核保员,结论可能都不一样。
太急着乱投,反而容易把路走死。
你第一家因为结节被拒了,没等复查完就投第二家、第三家,每一次都留一次核保记录,后面的核保员看到你连续被三家拒,大概率会直接给更严格的结论,根本不会仔细看你最新的复查报告。
不过话说回来,也别觉得核保是故意跟人过不去,真要是核保尺度松到什么人都能投,最后所有投保人的保费都会涨,反而对绝大多数健康的人不公平。
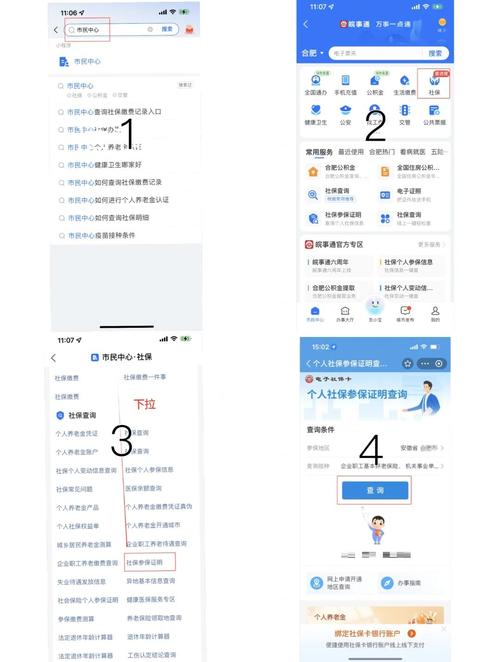
哪些情况的拒保,其实根本不算“留痕”
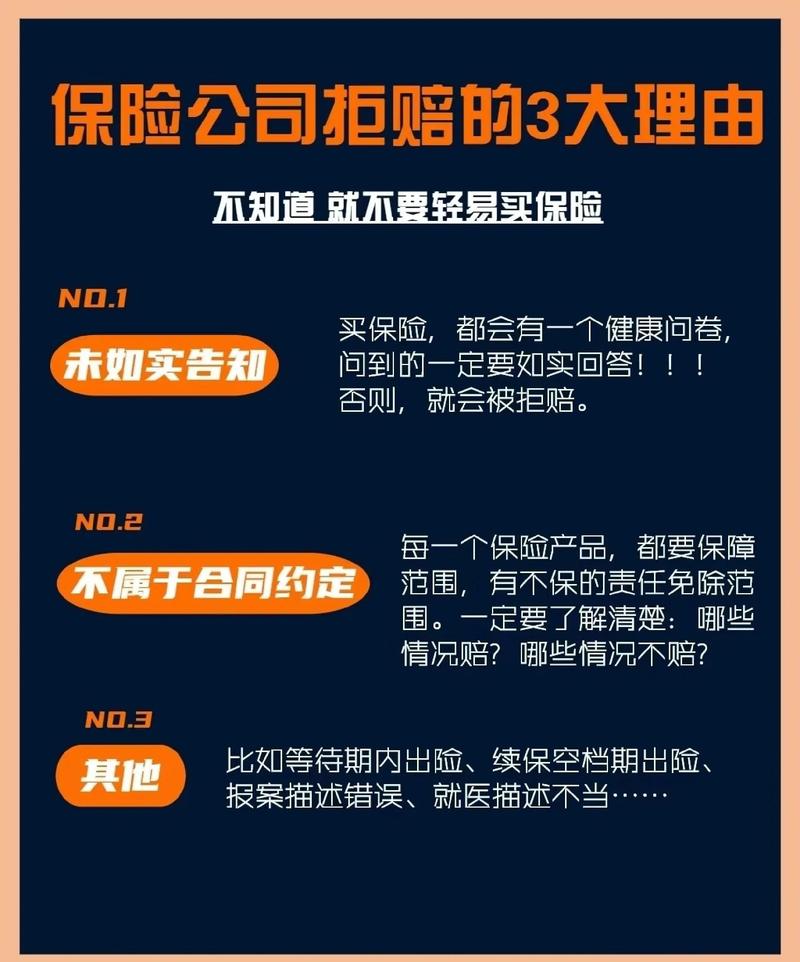
很多人对拒保的焦虑,本质上是把“被某一家公司的某一款产品拒了”,等同于“这辈子都买不了人寿保险了”。
真的太夸张了。
首先要分清楚,什么情况的“被拒”是会留下正式记录的,什么情况根本不算数。
如果你是在线上填健康告知的时候,系统直接弹的“无法通过”,没走人工核保流程,那种是不算正式拒保记录的——就相当于你填信息的时候,系统自动卡了门槛,你根本没把材料递到核保员手里,后面换别的产品投,完全没影响。
真正会留痕的,是你提交了完整的体检报告、既往病历,走完了整个人工核保流程,拿到了加盖公司公章的正式拒保、延期或者责任除外的结论。
之前有个读者跟我说,他第一次投重疾险,填完健康告知,系统跳出来说不符合投保要求,他当场就吓得三个月没敢再碰保险,后来跟我聊才知道,那就是系统自动筛的,根本没进核保的门,白焦虑了那么久。
你想啊,市面上的寿险产品少说几十上百款,每款的核保尺度都不一样,你在A家因为血压偏高被拒了,B家可能只要你近半年的血压记录稳定,就能正常承保,C家可能最多给你调整一下保费档位,根本谈不上买不了。碰到拒保了先别慌,把拒保的具体理由看明白,是哪个指标超了,对应的复查要求是什么——是需要等半年复查超声看结节分级,还是需要调整作息三个月再测肝功能,拿着最新的、符合要求的复查报告,再找对应尺度的产品申请,大多时候都能解决问题。
别被一次拒保就吓退,对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|乐乐