昨天帮发小核对寿险投保单,我正啃着外卖的黄焖鸡,油滴在键盘上,顾不上擦。他盯着健康告知栏那行“近2年是否因疾病住院或手术”,挠头愣了三分钟。说去年夏天急性肠胃炎上吐下泻,去社区医院挂了3天水,算不算?
我当时第一反应是,你先看问卷写的啥。哦,写的是“因疾病连续住院超过3天”——社区医院挂水是门诊,根本没办住院手续,根本不在询问范围内。
他松了口气,又开始瞎担心,那我十年前得过带状疱疹,要不要提?
真的没必要。
“问什么答什么,没问的别硬说”
很多人对如实告知的误解,从第一步就歪了。有人觉得要把自己从出生到现在的所有病历、所有体检异常全抖出来,生怕漏了一点就不赔。根本不是。
国内的人身险告知规则,是有限告知。说白了,保险公司在问卷上白纸黑字问的内容,你才需要答;没问到的,哪怕你有过,也没有主动说的义务。
比如问卷问“近1年是否有肝功能异常”,你三年前转氨酶高过,早就恢复正常了,根本不用提。

之前碰到过一个阿姨,投保的时候主动跟核保员说自己小时候得过中耳炎,现在早就好了。核保员问她,问卷里没问这个啊?阿姨说我怕不说的话以后不赔。最后折腾了快两周,交了一堆没用的旧病历,才完成投保。
图啥啊?
别听人瞎忽悠说“多说点总没坏处”。你要是主动提了一堆问卷没问的旧毛病,核保的人反而要追着你要一堆病历、复查报告,平白无故拉长投保周期,给自己找事。
“别抠字眼,小异常也要说清楚”
这是另一个极端。总有人觉得“我这个毛病小到医生都让我多喝热水,说出来会不会被拒保?干脆瞒了算了”。
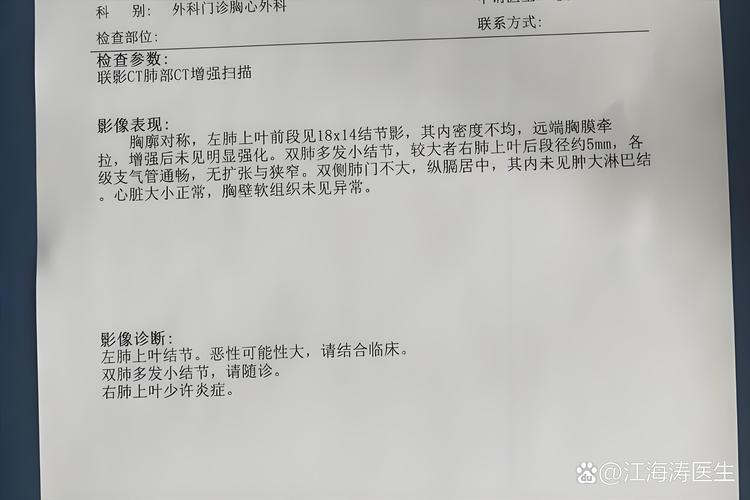
之前遇过一个客户,买寿险前体检查出3mm的肺结节,医生说一年复查一次就行,根本不需要治疗。他觉得这点小事没人会查,填问卷的时候直接选了“无异常”。
后来他因为别的原因申请理赔,保险公司调取了他投保前1个月的体检报告,发现没告知的肺结节,直接就拒赔了。
别耍这种小聪明。
你要知道,现在医院的体检记录、门诊记录都是联网的,真到了理赔那一步,保险公司能查到的记录比你自己记得的都全。刻意隐瞒的后果,比小异常本身严重得多。
不是说有小异常就买不了寿险——很多时候,你如实告知了,保险公司最多给你个“除外责任”,或者正常承保,根本不会一棒子打死。反而是你刻意瞒了,本来能赔的钱,最后拿不到,亏不亏?
“记不清的事,别硬编”
很多人翻自己的旧病历,翻到十年前的门诊单,上面写了个“上呼吸道感染”,就开始慌——我当时是不是还有别的症状?要不要写的详细点?
真的不用。
你只要记得问卷问到的内容,和你实际的情况对得上就行。记不清的,比如小时候得过一次肺炎,早就痊愈了,问卷没问,你根本没必要特意跑回社区医院查当年的记录。
最忌讳的就是,为了显得“诚实”,把自己记不清的事,凭着模糊的印象编个时间、编个诊断填上去。比如你记不清上次做B超是啥时候,随便填了个“2021年”,实际是2023年做的,到时候核对记录对不上,反而容易被认定成故意不如实告知。
其实说白了,如实告知不是让你当“完美投保人”,是让你别刻意欺骗。你没有义务把自己的所有健康历史扒出来给保险公司看,只要别在问卷问到的内容上撒谎,就够了。
说实话,很多人对如实告知的焦虑,本质上是怕自己不小心填错,最后拿不到赔款。其实真的没那么吓人。你只要抱着“问啥答啥,不瞎瞒也不多说”的心态,就不会出大问题。
别被网上那些极端案例吓的不敢买保险,也别被那些“随便填填就能过”的销售忽悠。毕竟寿险是要赔给家里人的钱,填问卷那十分钟的认真,换的是后面几十年的踏实。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|柚子