上周陪我姐去银行存装修款,被大堂经理拉着聊了二十分钟年金险,刷完卡转身上车她就拍大腿,说刚才脑子一热,把准备给厨房换橱柜的钱给交了两年保费。
换我我也拍大腿。
我当时给她算时间。
从她明天去网点签保单回执那天开始算,15天之内,她随时能无损失把钱拿回来。
这就是很多人买保险时根本没放在心上的东西——犹豫期。
别把它和普通退保混为一谈
很多人对退保的印象,就是扣钱,扣到心疼的那种。
没错,过了犹豫期再退,确实是按保单的现金价值算。交第一年的保费可能大几千,现金价值可能连零头都不到,退的时候亏得直嘬牙。
但犹豫期不一样。
犹豫期的起算点不是你交钱那天,也不是保险公司承保出单那天,是你亲笔签了保单回执的当日。现在市面上长期人寿险的犹豫期,一般是10到15天,具体时长看合同约定。
这段时间里,你哪怕把保单从头到尾翻了三遍,觉得保障责任不对、保费压力太大、甚至就是突然不想买了,都能申请退保。
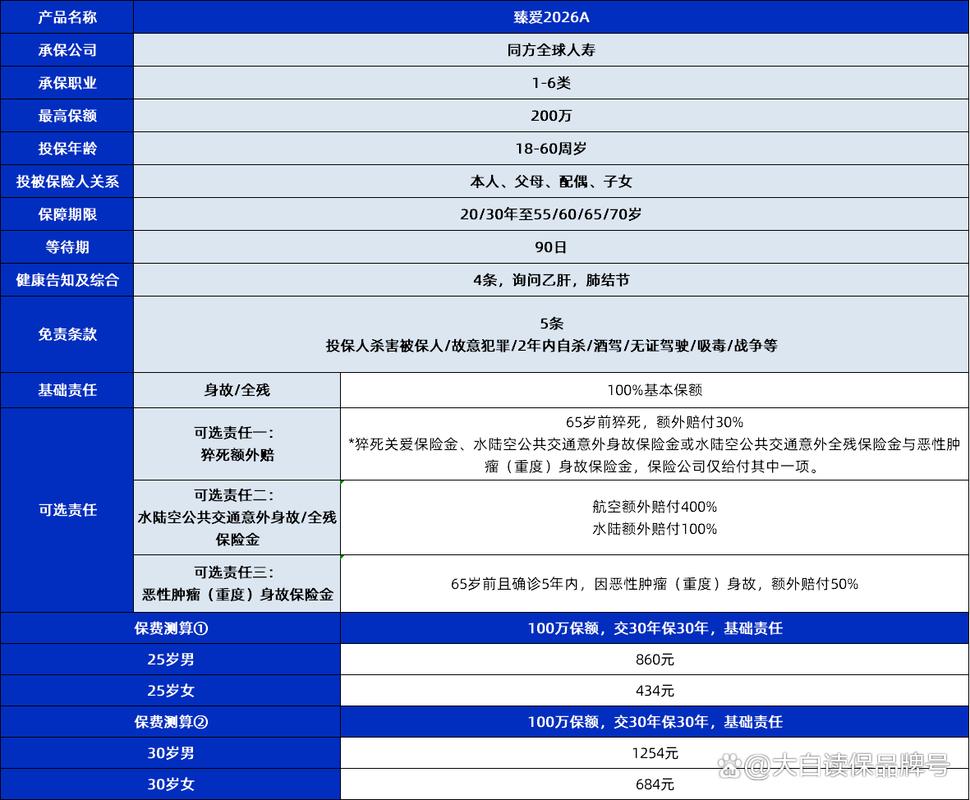
犹豫期内退保最多扣除不超过10元的保单工本费,其余已交保费会全额原路退回。
我之前有个同事,买完重疾险第三周觉得保额买高了,想退。
扣了600多。
为啥?他签完回执那天起算,过了2天才想起来要退,早就出了15天的窗口。
说白了,这就是监管给长期保单留的“冷静缓冲带”,跟你网购的7天无理由退货逻辑差不多,但适配保险这种缴费周期长、合同条款复杂的产品。
毕竟保险合同动辄几十页,普通人刚拿到手根本不可能半小时就把所有条款啃透,总不能因为签了个字,就得硬生生扛着几十年的缴费压力吧。
这几个坑,我见一次提醒一次
说真的,这么多年碰到过太多人,明明手里攥着犹豫期的权利,最后硬生生把自己坑成了损失保费的冤大头。
最先碰到的坑,就是有人以为“不拆信封就不算起算”。
别天真。只要你在保单回执上签了字,不管你有没有拆保单信封、有没有看条款,时间都是从你签字那天开始跑的。很多人把保单往快递柜一扔,过了大半个月才想起来拆,早就过了犹豫期,找谁都没用。
第二个坑:怕退了影响以后买保险。
真的没必要。犹豫期内退保不会在你的个人投保记录上留下任何不良痕迹,保险公司系统里只会显示“犹豫期撤单”,不会算成退保,更不会影响你之后找其他公司买保险的核保结果。
第三个坑:被销售忽悠“犹豫期退也扣很多钱”。
纯扯。只要你是在规则的时间节点内提交的撤单申请,除了那点工本费,没有任何其他扣费项,这是监管明确要求的,没有商量的余地。
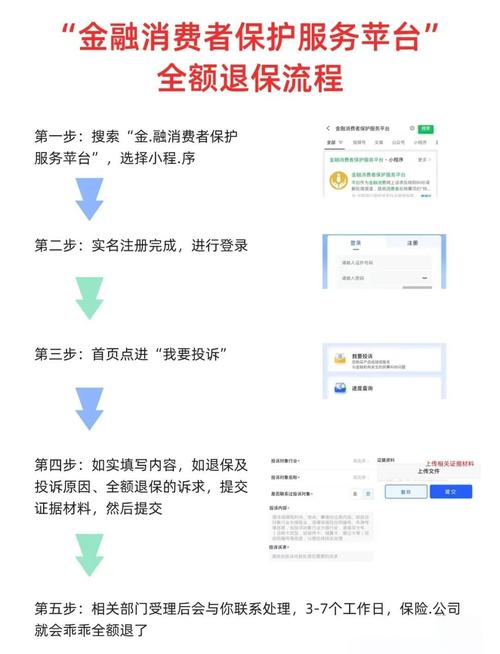
我之前碰到过一个阿姨,被小区门口的理财经理忽悠买了份终身寿险,每年交的钱占了她退休金的80%,连平时买个菜都要算着花。回家女儿翻合同发现不对,要退,结果被销售告知已经过了犹豫期。
最后仔细核对才发现,销售为了赶业绩,替她把回执的签收日期往前填了整整一周。闹到监管那边,才把交的几万块钱全额退回来。
所以啊,你拿到保单签回执的时候,一定要看清楚上面填的日期,是不是你实际签收的那天。不对的,当场改,别稀里糊涂就把字签了。
真要走犹豫期退保,别犯这些低级错误
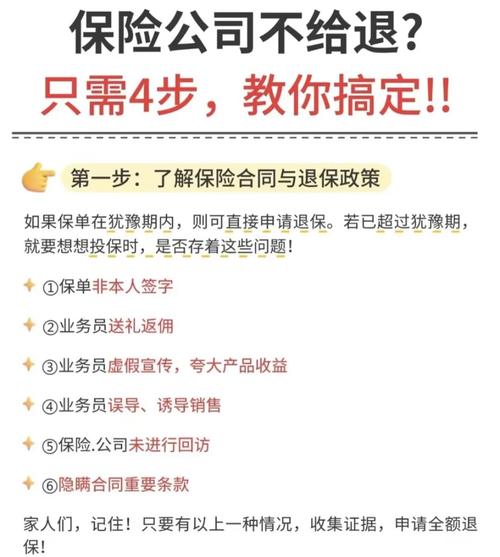
我知道很多人看到这,会觉得反正有犹豫期,那买的时候随便买,最后不满意退了就行。
别。
一来买保险本来就是要匹配自己的实际保障需求,你要是抱着随便买的心态,来回折腾,浪费的也是自己的时间。二来真要在犹豫期内打算撤单,几个小细节没注意,照样可能亏。
比如别拖到最后一天的下班点才去办。
我有个朋友去年就是,算着犹豫期最后一天的下午5点半跑到保险公司线下网点,结果人家5点就下班了,电话打过去客服说当天的撤单申请已经录完系统,提交不了,硬生生过了时间,第一年交的两万多保费,最后退回来才不到两千。
就差了半小时。
亏不亏?
真没必要赶那个deadline,想退就提前个两三天把材料准备好,走线上申请也很快,不用非得跑线下。
还有,真要退的时候,别被销售的几句“马上停售”“升级保障”给绕回去。你当初觉得不合适的地方,不会因为销售说两句好听的就消失。保费交得吃力就是吃力,保障责任不对就是不对,没必要硬撑。
对了,如果你在投保前做过保险公司要求的体检,那体检费是需要你自行承担的,这个不算在工本费里,别到时候跟人掰扯这个钱,纯浪费时间。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|小准