昨天下午三点十五,手机弹了个扣费提醒——建行储蓄卡出账8176.32,是今年的人寿保费。
我当时正啃着半化的冰美式,突然就愣了。
愣了三秒。
去年交的时候赶在最后一天,扫了个码就付了,连保单条款都没点开细看,总觉得不就是买个保障,钱扣了就完事。结果昨天对着那份存在云盘里的PDF翻了二十分钟,才发现之前好多想当然的认知,全错了。
你交的保费,从来不是全用来换保障的
之前我一直默认,我每年交八千多,换那一百万的身故保额,相当于花小钱撬大杠杆,稳赚不赔。
哪有这么便宜的事。
精算师算过账的,你交的保费拆成块,能分成好几份:第一块是纯风险成本,就是这一年里,和你同年龄、同性别、同健康状况的人,大概有多少概率会出事,按这个比例凑出来的赔付池钱——这部分才是真的用来换保障的,30岁健康男生买100万定期寿,这部分钱一年也就一千出头。
剩下的钱去哪了?
有给业务员的佣金,有保险公司的运营成本——办公室房租、客服工资、系统维护的钱,要是你买的是带储蓄责任的人寿险,还有一部分钱会单独放进现金价值账户,等你未来退保、减保或者身故理赔的时候,按约定给你。
说实话,我第一次看到这个拆分表的时候,第一反应是”合着我交的八千块,真正买保障的才占八分之一?”
后来才想通,这根本不是什么坑。
你去买杯奶茶,15块钱里,有3块是奶茶本身的原料成本,剩下的是房租、人工、品牌溢价,你也没觉得亏,对吧?买保险也是一样的,你多交的那部分,换的是出了事有人对接,是保单几十年没人给你弄丢,是条款里写的那些附加服务。
不过话说回来,很多人买保险的时候总爱比价,说”别家同样100万保额,年交才六千,你家要八千,是不是宰人?”
比价之前真的要把这几块拆分清楚。有的产品把运营成本压到最低,佣金给的少,自然保费就低,这不是什么不好的事,只是你要明确,你多掏的那两千块,到底换来了什么——是长期跟进的服务人员,还是更宽松的保单条款,还是额外的保障责任,想明白了再选,根本没必要为了几十上百的差价纠结半天。
保费涨不涨,真不是保险公司随便拍脑袋定的
前阵子有个朋友找我吐槽,说自己3年前买的一年期防癌医疗险,最开始一年才交290,今年续的时候直接涨到480,合着保险公司就是看老客户续的烦,故意涨钱割韭菜。
我给他翻了翻当初的条款。
人家从一开始就明明白白写了,一年期的健康险、意外险,保费是跟着被保险人的年龄动态调整的。30岁的时候,癌症发病概率是万分之二,到了50岁,这个概率就翻了十倍,对应的纯风险成本自然就涨了。你交的那点保费,本来就是跟着风险概率走的,不是签了合同就一辈子固定数。
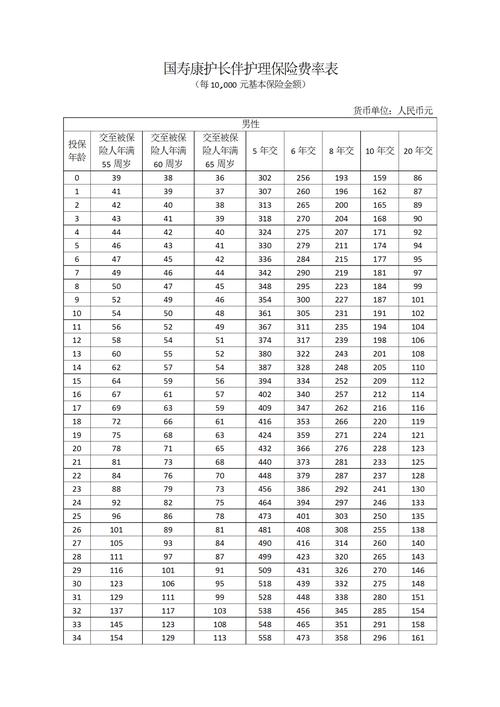
那为什么我们常说的长期险,保费是固定的?
比如你30岁买个终身寿,选20年交,从30岁交到50岁,每年交的钱都是一样的,哪怕你70岁的时候风险概率翻了几十倍,也不会让你补钱。
这不是保险公司发善心。
是精算师提前把你从30岁到80岁的所有风险概率全算成平均值,平摊到你每一年要交的保费里。你年轻的时候交的钱,其实有一部分是预存的,补你老了之后本来该交更多钱的缺口,算到最后,两边的账是平的。
别觉得这是套路,要是没有这种平摊的机制,等你老了,保费贵到交不起,年轻时候买的保障就白搭了,反而不划算。
交保费的几个坑,我踩过两个才摸透
我第一次买人寿险的时候,月收入才六千,硬要冲个高保额,年交保费一万二,占了我两个月的工资。
结果交了半年,房租都快凑不齐了,想退保的时候才发现,前两年的现金价值特别低,我总共交了六千块,退只能退回来八百多。
真的亏。
从那之后我才搞明白,保费占年收入的比例,真的不是越高越好。一般来说,把年交保费控制在年收入的10%-15%,最多不超过20%,是比较舒服的状态。毕竟人寿险一交就是十年二十年,要是一开始把预算拉太满,后面收入降了,交不起了,中途退保损失大,硬扛着又影响生活质量,两头不讨好。
还有个坑,就是别把交保费的事完全忘在脑后。
我有个同事去年出差,连续两个多月没看手机银行,过了宽限期才想起没交保费,那时候保单已经失效了。刚好那段时间他体检查出来个肺结节,想申请复效的时候,被要求重新走健康告知,拍了CT、做了复查,折腾了快一个月才把保单恢复效力。
要知道,长期险一般都有60天的宽限期,这期间哪怕你没及时交钱,保障还是正常有效的。但过了宽限期还没交,保单就会暂时失效,这期间要是出了事,保险公司是不赔的。失效之后两年内可以申请复效,但要重新核保,要是过了两年还没办复效,保单就直接终止了,之前交的钱只能按现金价值退,特别不划算。
至于大家常问的,同样的保单,是选20年交还是30年交,根本没有标准答案。
别听别人瞎忽悠什么”选最长缴费期就是赚了”,适合自己的才是对的。要是你收入特别稳,比如体制内、事业单位,能保证二三十年都交得起,那选长一点的缴费期,杠杆会更高——毕竟要是缴费期内真的出了符合条款的保险事故,剩下的保费就不用交了,保障还是你的。但要是你收入波动特别大,比如做自由职业、销售,年收入差个好几倍,那选短一点的缴费期也没毛病,省得后面记挂着,万一交不上反而麻烦。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。
作者|dananjin
排版|dananjin
审核|见微