先把容易搞混的点说透:它不是“什么都能保”的万能
名字里的”万能”,指的是规则灵活,不是保障全面。 你可以自己调身故保额——刚毕业没积蓄的时候把保额设低一点,少扣点保障成本,等成家了责任重了,再把保额调高,覆盖房贷和家人的生活开支。 你也可以自己调整缴费节奏——手头宽裕就多存点,遇到降薪、换工作的空档期,只要账户里的钱够扣当期的保障成本和管理费,就算暂时不交保费,合同也不会轻易失效。 但这些灵活规则的核心依托,是你交的所有钱扣完各类费用之后,剩下来的账户价值。这个账户就像你在保险公司开的一个专属储蓄罐,每年会按公布的结算利率给你算收益,但每一分钱进出,都有明确的扣费规则。
别光盯着宣传页的结算利率看,藏在合同里的扣费才是关键
我见过太多人买万能型寿险,全程只盯着宣传页上印的4%、4.5%的结算利率算收益,连合同里的费用表都没翻到最后。 这真的是捡了芝麻丢了西瓜。 首先是初始费用。你第一年交进去的保费,不是全额进你的储蓄账户的,可能直接扣掉30%-50%当初始成本,剩下的钱才进入账户按利率生息。比如你第一年交1万块,扣掉5000的初始费用,真正进账户的只有5000,就算按4%的利率算,一年下来收益也就200块,连扣掉的初始费用的零头都不够。 然后是逐年上涨的保障成本。你买的是寿险,自然要扣身故保障的钱,这个扣费是跟着年龄涨的——30岁的时候,50万保额一年可能只扣几十块,等你到60岁的时候,同样的保额一年可能要扣几千块,要是你那时候账户里的钱攒的不够多,扣完保障成本之后所剩无几,合同可能就直接终止了。 还有部分领取的手续费。很多人以为从自己账户里取钱是天经地义的事,不知道前五年取钱的话,保险公司还要收1%-5%的手续费。比如你第三年想从账户里取2万块钱出来应急,光手续费就要扣200-1000块,算下来根本不划算。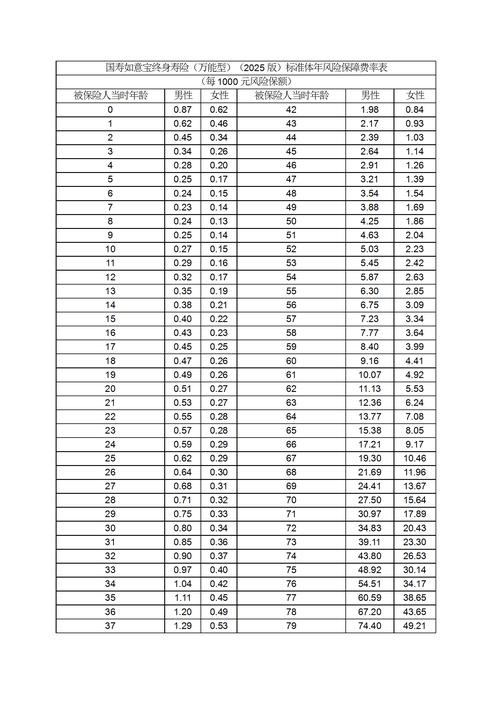
到底什么样的人适合碰万能型寿险?
说实话,这东西真不是给所有人准备的。 如果你是刚入职场的年轻人,基础的百万医疗、重疾险、定期寿都还没配齐,手里的积蓄连半年生活费都凑不出来,那真的别着急碰万能型寿险。它本质上是个附加了身故保障的灵活储蓄账户,不是拿来当基础保障用的,你连最基本的风险兜底都没做好,买了也是白搭。 我之前遇到过一个大哥,算完自己买的万能型寿险的扣费,说当初就是被业务员一句”随时取钱、利率4%”忽悠了,连初始费用扣多少都没问,现在想退都退不回本金,别提多懊恼。 如果你已经把基础保障配全了,手里有一笔三五年内都用不上的闲钱,想找个长期、灵活的账户放着,既能随时取出来应急,又能顺带留一点身故保障给家人,那可以翻一翻不同产品的费用规则,对比一下初始费用比例、最低保证利率、保障成本的扣费标准,选规则透明的产品再考虑。 别信那些业务员说的”一份万能型寿险搞定教育金、养老金、身故保障”的鬼话。你要是连每年扣多少费用、账户里的钱怎么涨、什么时候取要收手续费都算不明白,最后大概率会发现,交了好几年的钱,账户里的数字还没你放银行卡里的活期利息多。 还有个特别容易踩的误区:很多人觉得买了50万保额的万能型寿险,身故就铁定赔50万。根本不是。它的身故赔付是”账户价值和约定保额两者取大”——要是你账户里已经攒了80万,那身故的时候就赔80万,不会在80万的基础上再叠加50万的保额,这个规则一定要搞清楚,不然真到需要理赔的时候,预期和实际差太多,谁都不舒服。 本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准。作者|dananjin
排版|dananjin
审核|安然