上周帮表姐整理家里的保单夹,她从最里面翻出去年在银行被推荐买的那份分红型寿险,本来还沾沾自喜说当时算下来比定存赚多了,结果翻到合同里的小字部分,脸一下子垮了——”我当初以为那个最高档的收益,是铁定能拿到的啊?”
别被演示页的数字晃花眼
很多人第一次接触这款产品,最先看到的就是夹在宣传折页里的收益演示表。上面明明白白列了三档数字,从低到高排得整整齐齐,销售往往会指着最上面那档跟你算:你看,到60岁的时候,你能拿这么多,比你现在存银行划算多了。
真的别信。
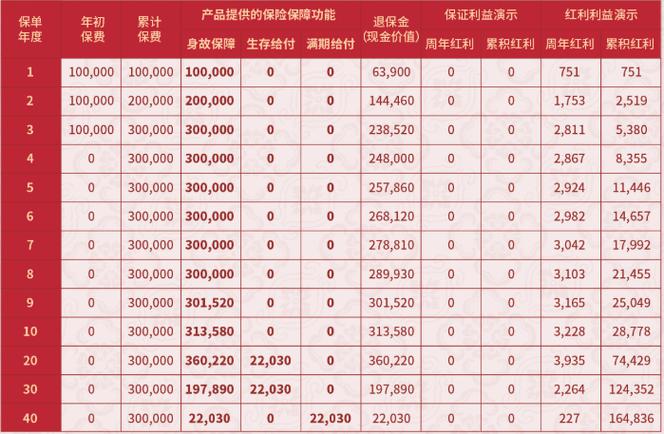
你得把那页纸翻到最下面,找最小的那行字,上面会写:高档、中档的演示收益是基于假设的投资回报水平测算,不代表未来实际收益,也不构成对未来收益的承诺。
说白了,那几行大数字,本质上就是个参考。
所有写在演示页里的非保证收益,从你签字那一刻起,就没有任何必须兑现的约束力。能确定拿到的,只有合同里单独列出来的保证利益——也就是哪怕保险公司投资亏了,也必须按约定给你的那部分钱。
之前碰到过一个大哥,买的时候把高档演示的数字当成了确定收益,算下来比同期的五年期定存高出近两倍,当场就交了10万。等第二年收到保险公司寄来的红利通知书,才发现实际拿到的分红,连中档演示数的一半都不到,气得他直接跑到网点要退,结果算下来退保要扣近40%的本金,站在大厅里半天说不出话。
不是所有人都适合碰这类产品
说实话,我从来不会劝所有人都去买分红型寿险,也不会说这东西一无是处。
它本质上就是个带了点浮动收益的长期储蓄型保单。你要是符合下面这几个情况,倒是可以纳入考虑范围:
首先,基础保障已经配全了。就是说,你已经买好了应对大病风险的医疗险、重疾险,应对身故风险的定期寿险,手里没有高息的负债,剩下的钱,是至少五到十年不会动的闲钱。
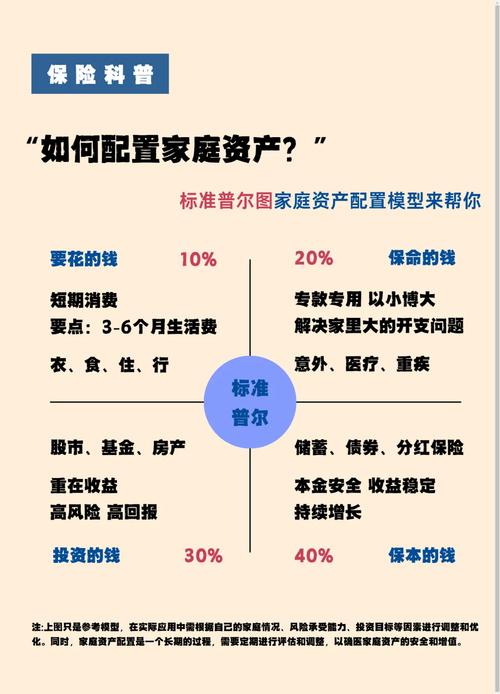
其次,你对收益的预期没有那么高。就是你不想承担股票、基金那种大起大落的波动,就想找个能把钱长期锁着、强制储蓄的渠道,哪怕收益跑不赢通胀,也能接受。
反过来,要是你这笔钱明年就要用来交孩子的高中择校费,后年要凑房子的装修款,甚至手里还欠着利率6%以上的消费贷——千万别碰。
前几年退保有损失,是真金白银的亏。我同事之前急着换车,退了一份交了两年的分红型寿险,总共交了6万,最后只退回来3万8,这笔钱哪怕当时拿去还信用卡,都比硬亏2万多强。
对吧?
买之前一定要抠两个细节

很多人买这类产品,全程都是听销售讲,自己连合同都没翻开过。真的,你多花20分钟把合同翻完,能避开90%的坑。
第一个要抠的,是红利实现率。
别听销售拍胸脯说我们公司去年投资收益特别好,分红肯定高。你自己花两分钟,去搜这家保险公司近三到五年的红利实现率——这个数字是要公开披露的,算的是实际派发的分红,和之前给客户演示的中档分红的比值。如果连续好几年这个数字都在50%以下,那不管对方说的多么诱人,你都得打个问号。
第二个要抠的,是分红的领取规则。
很多人买的时候根本没注意,分红到账之后,是可以每年直接打去你的银行卡当零花钱,还是默认留在保单账户里复利滚存,想取出来就得走退保流程扣手续费。我身边就有朋友,买的时候以为每年的分红可以随便取,等第三年想拿分红出来给孩子交学费,才发现钱都在账户里滚着,硬取就得扣一部分本金,闹心了好久。
买储蓄类的保险,本来就不是什么赚快钱的路子。别总想着靠一份保单跑赢通胀、实现财富自由,先把保证的部分看明白,再去谈那些不确定的浮动收益,总不会错。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满