体检查出结节后,关于带病投保的真心话
2026-10-11 18:41:15
上个月陪发小去保险公司提交理赔申请,五年前她体检查出甲状腺结节,怕买不了重疾险,投保的时候悄悄瞒了。现在结节变大要开刀,拿着保单找上门,才知道麻烦大了。什么情况才算带病投保?别自己吓自己
不少人一看到这四个字就慌。
好像身上只要有点大大小小的不舒服,就算带病了。
其实根本不是这么回事。
保险公司说的带病投保,指的是投保前已经有明确的医院诊断记录,你知道自己得了这个病。
你天天熬夜感觉头晕,没去医院看过,自己瞎猜的,不算。你十年前得过急性肺炎,治好了之后再也没犯过,也不是什么需要刻意隐瞒的大事。
很多人自己先吓自己,要么不敢投保,要么乱藏记录,反而出事。
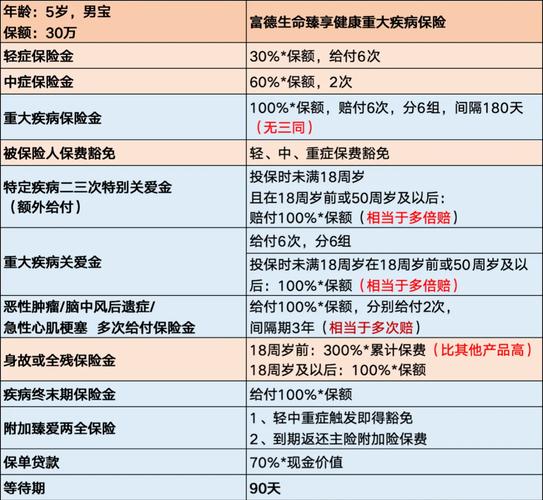 带病投保保险公司认定标准对照表
别信“熬过两年就赔”的鬼话
不知道从什么时候起,“两年不可抗辩条款”被传成了带病投保的“尚方宝剑”。
说什么只要投保两年之后,保险公司不管什么情况都必须赔,放心瞒就行。
这话坑死多少人。
前两年我听做核保的朋友说,有个大哥查出来高血压三级,投保的时候瞒了,熬了两年零四个月查出来脑梗死要理赔,直接被拒,交了五年的保费,只退了一点点现金价值,闹到最后也没赢。
说实话,两年不可抗辩是保护投保人的,不是保护骗保的。
如果你故意隐瞒已经确诊的重病,哪怕过了两年,保险公司调查出来,照样可以拒赔解除合同,一分钱都不赔你也没处说理。
对吧?你买保险就是买个踏实,天天抱着侥幸等两年,这几年能睡安稳吗?
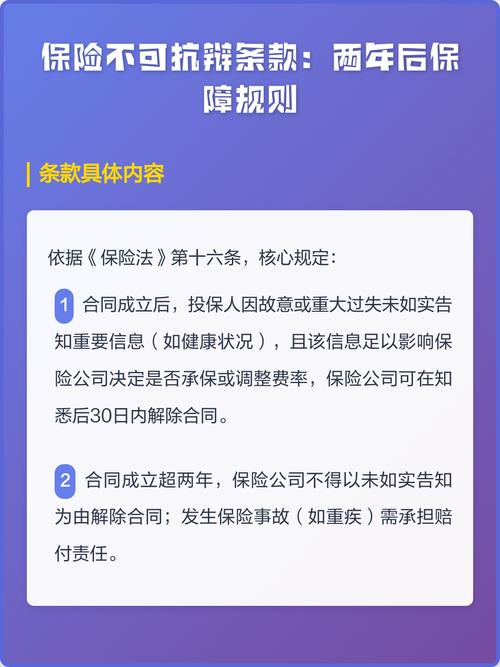 两年不可抗辩保险条款核心内容截图
真查出来小毛病,该怎么正确投保?
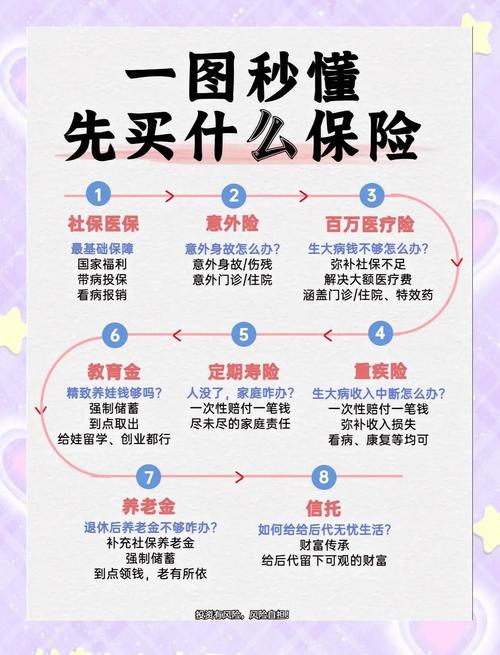 真查出来小毛病,该怎么正确投保?
我接触过不少人体检出结节、息肉、增生,第一反应就是瞒。其实完全没必要。
现在核保比很多人想的宽松多了。
第一步,先把所有的体检报告、门诊记录、出院小结整理好,有什么给什么,别漏。记不清的小问题,就说记不清,别瞎编自己没病。
第二步,优先试智能核保。对着问题如实选就行,几分钟出结果,标体承保、加费承保、除外承保还是拒保,都写得明明白白,而且就算拒保也不会留记录影响你买别家。
不过话说回来,同样的问题,不同公司的核保宽严不一样。比如同样是3级甲状腺结节,有的公司会除外责任,有的公司就能直接标体过,多试几家没坏处。
真要是加费或者除外,要不要买?看你自己。能除外承保总比没保障强,对吧?
还有人问,我好几年前的体检报告找不到了,记不清具体指标了怎么办?只要不是明确确诊过的大病,就如实说“记忆中无异常,具体以历史记录为准”,不会有事,谁也不会要求你翻出十年前的化验单。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|乐乐
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
体检查出结节后,关于带病投保的真心话
文章链接:https://www.xinminbao.com/r/1638.html