上次陪家里长辈去保险公司办变更,一进大厅,取号机前坐了七八个改受益人的。一半都是当年随手填了法定,后来家里情况变了,赶着来改。
选「法定受益人」,真的省事吗?
大部分人第一次填受益人信息,怕麻烦,直接勾「法定」。觉得反正都是自家人分,能差到哪去?
还真不一定。
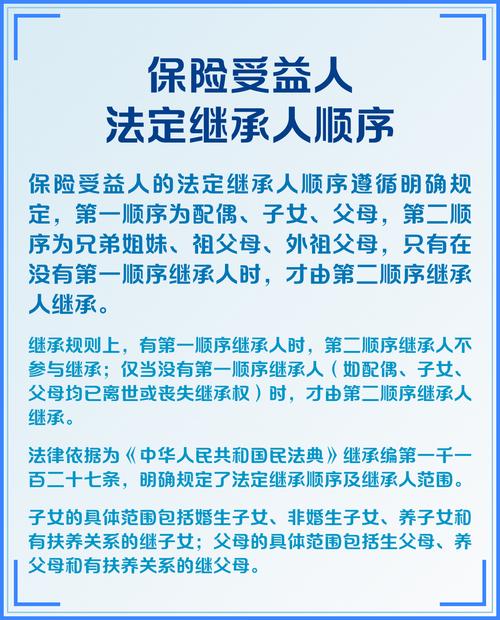
举个例子,如果你刚结婚买房,上有老下有小,本来想留点钱给配偶孩子还房贷,按法定继承顺序分的话,你的父母也属于第一顺序继承人,要平均分配这份理赔金。要是父母本来就有稳定的养老收入,也不缺这笔钱,最后反而完全达不到你当初投保的初衷。
还有个现实问题,走法定受益人的话,理赔的时候所有受益人都要提供继承关系证明,跑派出所开各种材料,来回折腾小半个月都是常事。指定受益人的话,受益人拿上身份证、保单就能领钱,省太多力气。
离婚不改受益人,真的会给前任送钱?
别笑,这种真实判例真的存在。之前看到过公开新闻,一名男士离婚后再婚,早年买的寿险受益人还是写的前妻,后来意外身故,现任妻子把保险公司和前妻告上法院,最终法院还是判理赔金归前妻所有。
因为保单的受益人是写进合同的,不会因为婚姻关系变化自动失效变更。这真不是大家故意要留,就是买完保单就随手塞抽屉,十几年都不看一眼,家里情况变了也完全想不到还有这回事。
经常有人问,我想把钱留给未成年孩子,能直接填孩子当受益人吗?当然可以。只是孩子未成年的时候,这笔理赔金一般会由监护人代为管理,要是有特殊顾虑,可以提前做好安排,也可以额外指定第二受益人。
填对受益人,只要记住两点
其实这事没那么复杂,只要记好两个关键细节,就能避免九成的麻烦。
第一,一定要写清楚具体身份信息,别只写「妻子」「儿子」这种泛称。万一你有过两段婚姻,或者有多个子女,理赔的时候到底是谁,扯不清。最稳妥的写法,就是姓名加身份证号,一清二楚,没歧义。
第二,明确分配比例,记得加第二受益人。如果你想把钱分给多个人,直接写清楚每个人占多少比例,别模棱两可。额外加一个第二受益人也很有必要,万一第一受益人先走一步,这笔钱直接给到第二受益人,不用变成遗产走继承流程,省了很多不必要的纠纷。
说实话,很多人买寿险,咬着牙交几十年保费,不就是想万一出事,给在乎的人留个兜底的钱。结果就在填受益人这一步偷懒,最后钱没给到想给的人,白花钱不说,还闹得家里不和。
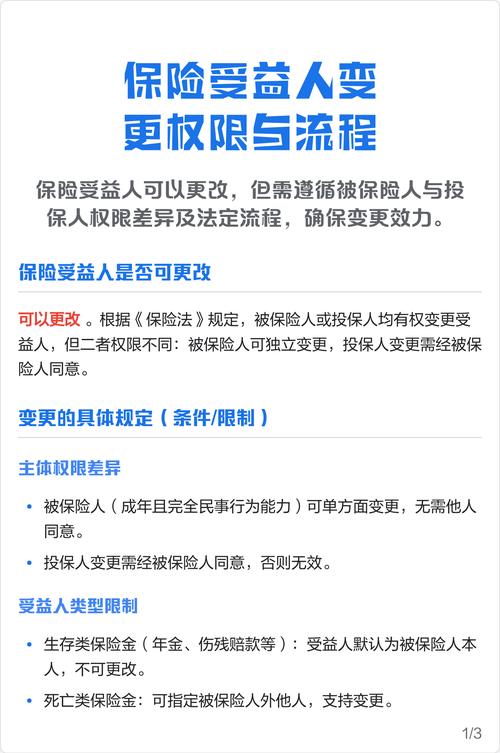
不过话说回来,改受益人真的很简单,现在大部分保险公司都支持线上办理,打开官方APP填个信息,十来分钟就搞定了。别嫌麻烦,反正都买了保险,多花十分钟把事办到位,不亏。对吧?
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|阿辰