一家三口围坐吃火锅时,我想聊聊买寿险先给谁买
2026-10-11 18:15:02
前几天跟朋友约在家里吃火锅,菜煮到沸腾的时候,她突然掏出手机翻出保单给我看,说刚给十岁的儿子买了一百万寿险,问我还要不要加保。
我筷子都停了。
说实话,这种情况我见得太多了。
九成家庭第一次买寿险,顺序都错了
寿险的本质,说穿了,不是给被保人自己用的。是留给活着的家人的。
它的作用,就是填补一个人离开后,整个家庭的收入缺口。剩下的人要还房贷、要养孩子、要照顾老人,这些钱从哪来?寿险赔的钱,就是干这个的。
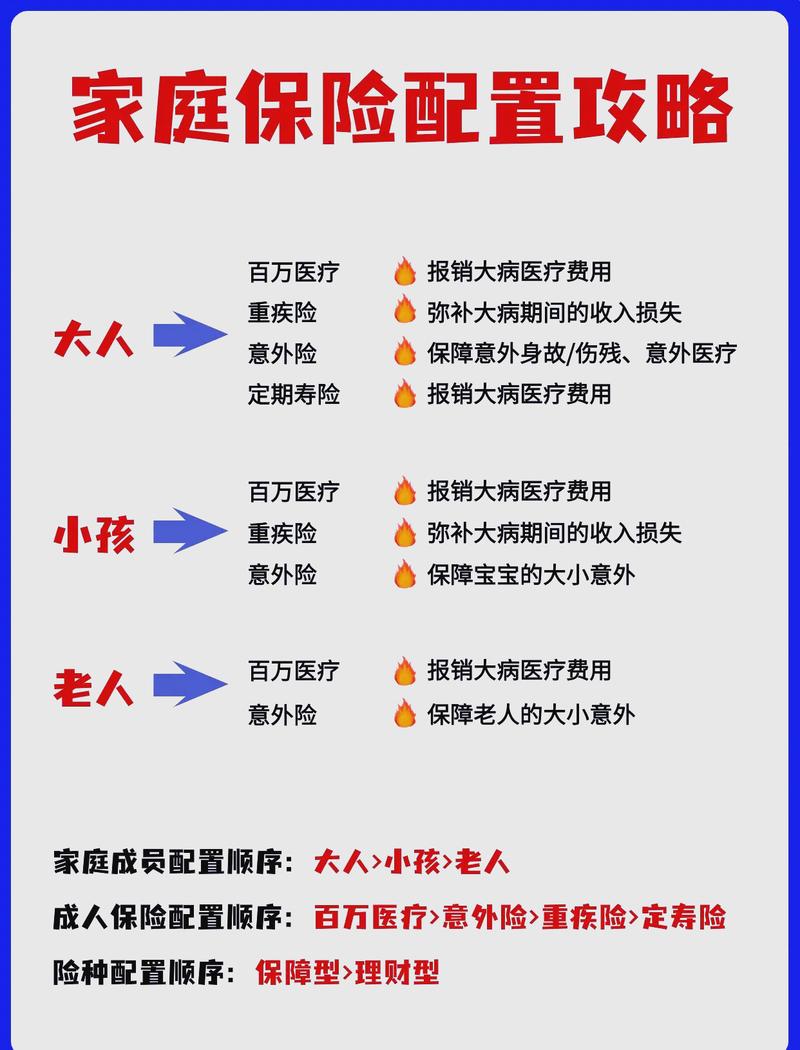 三口之家寿险配置顺序示意图
很多人搞反顺序的核心原因,就是把保险当成了给家人的礼物,爱谁就先给谁买。放在重疾险医疗险这种给被保人自己用的险种里,这个逻辑没大问题。但放在寿险里,完全说不通。
你站在风险的角度想,一个家庭里,谁出事对家庭经济的打击最大,谁就该最先买。就这么简单。
这两类人,才是寿险优先保障的第一梯队
第一类,家庭核心收入贡献者。
举个例子,夫妻两个,一个年入三十万,一个年入十万,还背着三百万房贷,孩子刚上小学。那肯定先给年入三十万的买够,对吧?
真出点什么事,这个家庭的收入直接少了一大半,房贷没人还,孩子学费生活费没人出。寿险赔的钱,刚好能补上这个窟窿,让一家人原来的生活不会轻易垮掉。
第二类,身上有大额负债的人。
哪怕你收入不是家里最高的,只要你作为共同借款人背了房贷、或者帮家里生意借了钱,只要你走了之后这笔债需要家人替你还,那你就要排在前面买。
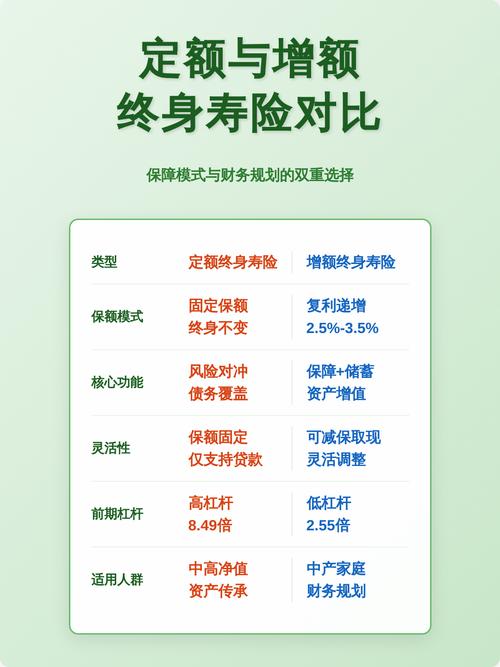 寿险优先保障人群对比表
不过话说回来,也不是说非核心收入者就不用买,只是顺序要往后排。先把顶梁柱的额度买够,再加预算给其他人,这才是正确的节奏。
这些人群,真的不用急着买寿险
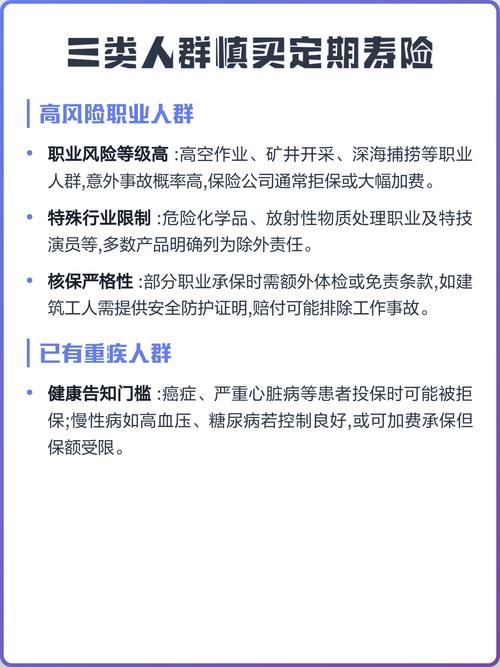 这些人群,真的不用急着买寿险
第一个就是孩子。
很多家长刚生完孩子,就忙着给孩子配齐各种保险,连寿险都安排上。说实话,孩子没有收入,也没有负债,不存在什么需要填补的家庭收入缺口啊。给孩子买寿险,完全是把钱花错了地方。
花同样的钱,给孩子买一百万寿险,不如给孩子爸爸多买一百万寿险,后者对整个家庭的保障作用,大太多了。
第二个就是已经退休的老人。
退休之后,孩子大多已经成家立业,自己也不用再赚钱养家了。就算老人离开,也不会给家庭带来刚性的收入缺口,所以不用急着买寿险。当然,如果是想特意留一笔钱给后代办事,那另说,但从配置顺序来讲,肯定轮不到老人先买。
那有人问了,全职在家带娃的配偶呢?要不要排在前面?
这个其实很简单,全职配偶没有收入,本身不会带走家庭的主要收入,所以先给赚钱的那个买够,再给全职配偶配,就没问题。当然,预算够的话,一起买也没关系,就是别反过来,先给全职的买了,赚钱的顶梁柱反而裸奔。
还有人问,我已经买错顺序了怎么办?要不要马上退掉重买?
别冲动。先算一下你手里的预算,先给该买的人买够额度,原来的保单如果能接受保费就留着,要是实在占太多预算,再慢慢调整也不迟。毕竟风险不等人,别因为折腾旧保单,让自己空窗好几个月。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|知知
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
一家三口围坐吃火锅时,我想聊聊买寿险先给谁买
文章链接:https://www.xinminbao.com/r/1637.html