买完就后悔?聊聊普通人踩过的寿险常见误区
2026-10-11 17:50:06
上周跟许久没见的发小喝咖啡,他掏出手机翻出保单给我看,皱着眉说每年交八千多,交三十年,寿险保额才一百万,感觉自己被坑了。问了才知道,当初销售说“买寿险就得买终身,存着还能留钱给孩子”,他咬咬牙就买了,现在压力大到想退保。
寿险就得买终身,买定期就是浪费钱
这大概是最多人踩的坑了。很多人觉得,终身寿险保一辈子,肯定比只保一段时间的定期寿险好啊,对不对?
说实话,真不是。定期寿险的保费,往往只有同保额终身寿险的五分之一甚至十分之一。
大部分普通人买寿险,核心是解决「走得早,留下一屁股债和一家子老小没人养」的问题。你刚结婚买房,孩子刚出生,父母还没退休,这二三十年是你家庭责任最重的时候。等你六十多岁退休,孩子成家立业,房贷还清了,哪怕真出事,也不会给家人留下多大负担,这时候要不要终身寿险,其实无所谓。
当然不是说终身寿险不好,只是它更适合已经做好基础保障,手里有闲钱需要做资产规划的人,不是刚承担家庭责任的普通人的第一选择。
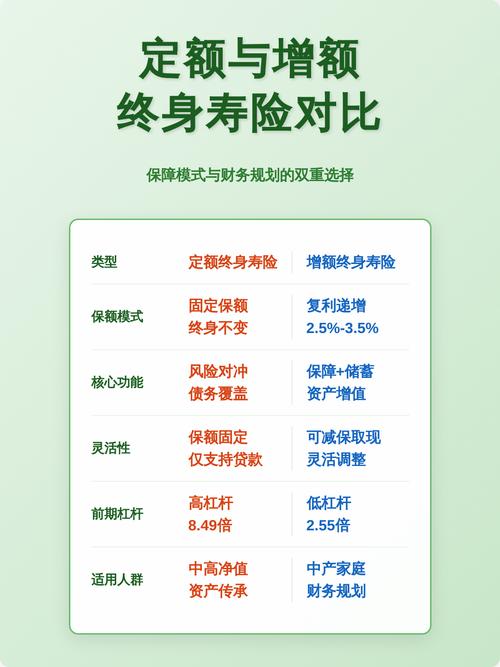 30岁男性同保额定期终身寿险保费对比表
身体有小异常,肯定买不了寿险
 身体有小异常,肯定买不了寿险
上次有个朋友给我留言,说体检查出来甲状腺结节三级,之前买医疗险被除外了,觉得寿险肯定也买不了,干脆就不买了。
这真的太可惜了。现在很多定期寿险的健康告知,宽松到你想不到。
常见的甲状腺结节、乳腺结节,只要分级不高,大多能直接买。轻度脂肪肝、高血压一级,很多产品也不问。甚至有些连糖尿病都有能买的选项。
别自己给自己下结论。看到说“结节不能买”就直接放弃,不如花十分钟翻一遍意向产品的健康告知,一条条对,大部分小毛病根本不影响。
不过话说回来,真要是身体异常比较多,也别硬扛,多试几家,总会有能买的。别拖着不买,真出事才想起没保障,晚了。
有单位福利/社保,就不用再买寿险了
很多人说,我单位给交了社保,还有团体寿险,干嘛还要自己买?
先搞清楚,社保管的是你生病报销、退休领钱,不管你走了之后给家人留多少钱啊。单位给的团体寿险,一般也就几十万保额,有的甚至才十万二十万,够干什么?房贷都不够还的。
而且团体寿险是跟着工作走的,你离职了,换工作了,这份保障就没了。万一你换工作的时候身体出了点小问题,新单位的团体寿险你买不了,自己再买也买不到,那不就断档了?
 普通城镇家庭寿险保额计算参考示意图
还有个常见的错,很多人觉得我有重疾险了,不用买寿险,这也是搞混了。重疾险是给你看病养病用的,得了重疾赔给你,让你不用上班也能有钱花。寿险是万一你走了,赔给你的爱人和孩子,帮你还债养家人,完全是两回事。
也有人说,我保额买得越高越好,借钱也要加保额,这也不对。合适的保额,大概是你房贷余额加上五到十年的家庭开支,差不多就够了。没必要为了追求高保额,把生活费都挤没了,毕竟买保障是为了让日子更稳,不是让你日子过不下去。
还有人喜欢攒着钱,等以后有钱了再买,年纪越大保费越贵啊,你等个两三年,每年保费多交好几百,几十年下来多交大几万,何必呢?真要预算不够,先买个低一点的保额,以后再加保也行,总比没有强。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|安然
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
买完就后悔?聊聊普通人踩过的寿险常见误区
文章链接:https://www.xinminbao.com/r/1636.html