前几天陪闺蜜去银行办业务,大厅坐着个保险顾问拉着我们聊,一会儿说重疾好一会儿说寿险棒,闺蜜出来跟我说,全程只听懂了“要买”两个字,到底俩险有啥不一样啊?
这不就是大多数人刚碰保险都会遇到的问题吗?今天就掰开揉碎说清楚。
保的核心需求,根本不一样
一句话说透。重疾险保“生”,寿险保“走”。
你得了合同约定的大病,比如癌症、脑中风后遗症,动不了没法上班,工资停了,房贷还要还,康复期五年十年都要花钱,社保只报看病的药钱,房租生活费营养费谁给?重疾险就是干这个的,确诊符合条件就赔钱,这笔钱你想干啥干啥,不用给保险公司报销。
寿险呢?说直白点,就是你不在了(或者全残失去劳动能力了),给你的家人留一笔钱。你走了,欠的房贷不用家人替你还吧?孩子还要读书,老人还要养老吧?这笔钱就是给家人兜底用的。
触发赔钱的条件,完全不一样
很多人搞混,就是分不清什么时候能拿到钱。
重疾险,必须是你得了合同里写的病,而且达到了约定的状态或者做了约定的手术,才能赔钱。举个最简单的例子,得了原位癌,属于轻症,按合同赔一部分保额,要是只是个普通肺炎,不在合同里,肯定不赔。
寿险就简单多了,绝大多数情况,只要是身故,不管是病死、意外死,甚至是投保两年后自杀,都符合赔付条件,全残也一样,只要失去劳动能力养活不了自己,就赔。
哦对了,很多人问,我买的重疾险带身故责任,那不就等于同时有寿险了吗?
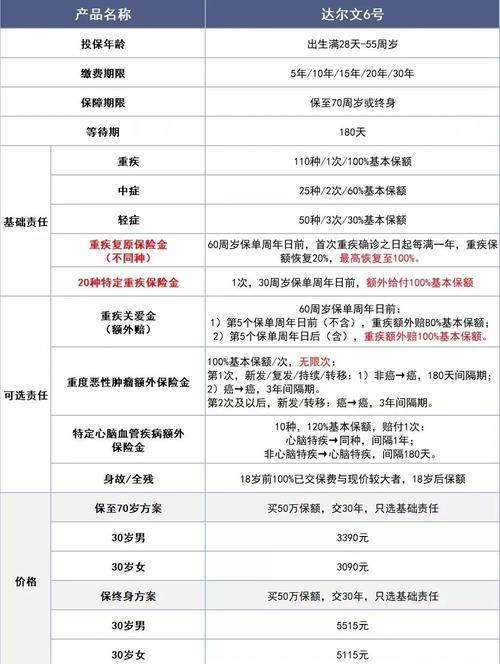
说实话,这事坑了好多人。带身故责任的重疾险,身故确实会赔保额,但它是赔完重疾就不赔身故,赔完身故就不赔重疾,二选一。而且价格差得真的很多。同样30岁男性,买50万保额保到70岁,带身故的重疾险一年要五千多,单独买一份50万保到70岁的定期寿险,一年才三百多。剩下的四千多,你拿去多买点重疾保额不香吗?
普通人买的时候,优先级不一样
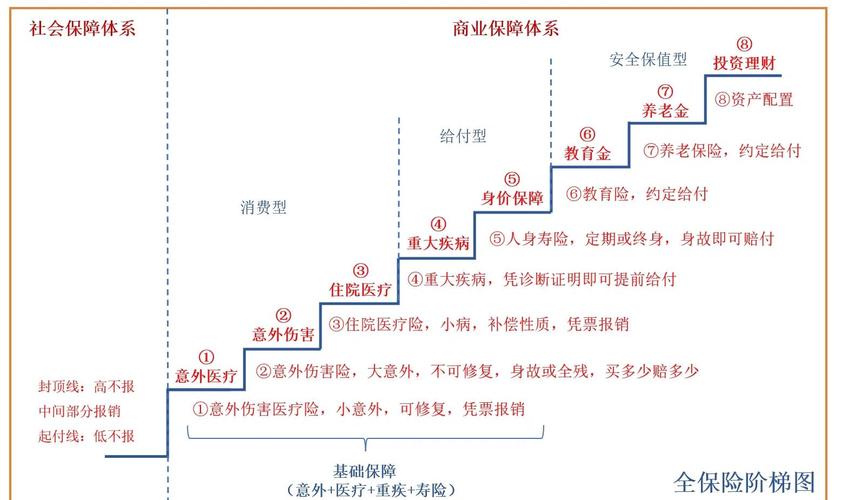
咱们普通家庭,预算有限,不可能一下子把所有险都买够,总得有个先来后到。
首先,给家庭经济支柱先买。不管是重疾还是寿险,优先给赚钱最多的那个人配,老人孩子可以往后排。老人岁数大了买寿险价格极贵,没必要,孩子没有家庭责任,也不用先买寿险。
其次,先配齐重疾,再加寿险?不对。应该是先把核心风险的保额做够。如果你是二三十岁的年轻人,背了两百万房贷,上有老下有小,那哪怕先买个几百万的定期寿险,一年也就千八百,把最大的风险兜住,再慢慢补重疾的保额,也比花大价钱买错保障强。
不过话说回来,也不用太纠结。预算不够就买定期,保到退休就行,等以后收入涨了再加保,没人逼着你一步到位买终身的。
见过太多人,被各种名词绕得头大,索性干脆啥都不买,或者稀里糊涂买错,花了几倍的钱,买了不需要的保障,想想都可惜。
其实保险哪有那么复杂,搞清楚每个险管啥,匹配自己的预算和需求就行,不用听别人吹得神乎其神。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|满满