下班路边摊聊开:寿险与意外险区别到底在哪
2026-10-11 16:58:59
上周加班晚归,绕路去巷口吃烤串,邻桌坐的小姑娘听见我打电话聊保险,搭话过来问。说自己刚工作,公司给买了意外险,朋友又劝她买寿险,她翻了半天攻略越看越懵——不都是出事了赔钱吗?有啥不一样啊?
保的事儿本来就不一样
说白了,俩险种从根上就不是一个事儿。寿险的核心,是保住你走了之后,家人的生活不塌天。它保的就是身故和全残,只要不是免责条款里写的情况,不管你是疾病、意外、还是自然身故,都赔。
意外险呢?它只赔符合“意外”定义的情况。什么叫符合定义?外来的、突发的、非本意的、非疾病的,四个条件缺一个都不行。你出门被车撞,天上掉花盆砸了,这算。你自己在家突发脑溢血走了,这是疾病,意外险不赔。
很多人买的时候不看,真出事了才拍大腿,说我买了保险怎么不赔。其实从一开始,保的范围就没对上。
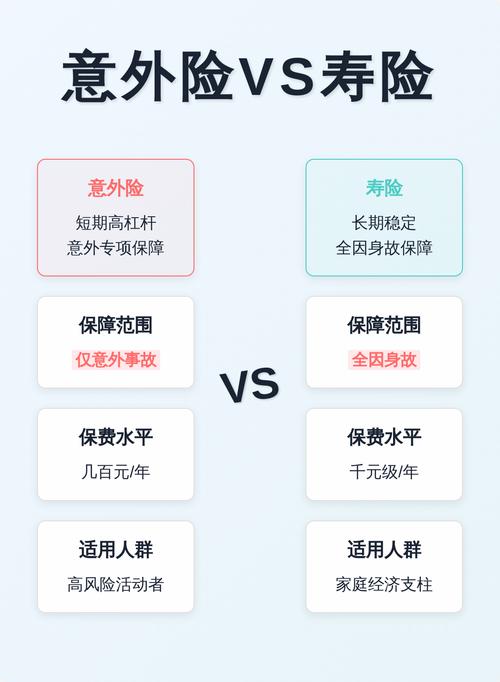 寿险意外险保障范围对比科普图
赔钱的逻辑完全不同
除了保啥不一样,怎么赔钱,差得也远。
寿险是定额给付,买多少保额,符合条件就直接赔多少。比如你买了100万寿险,真出事了,保险公司直接给受益人打100万,怎么花没人管。而且只有身故或者全残才赔,缺个胳膊少个腿这种,没到全残的程度,寿险不赔。
意外险不一样,它分两部分,一部分是意外身故/伤残,一部分是意外医疗。意外身故是直接赔保额,和寿险差不多,但前提是得符合意外定义。意外伤残是按等级赔,从一级到十级,一级最严重赔100%保额,十级最轻赔10%。你比如摔断了腿,评了十级伤残,买了100万保额,就赔10万。这部分寿险是不管的——没到全残,一分不赔。
意外医疗更不用说了,就是你摔了碰了去医院看病,给你报医药费,寿险根本没这责任。哦对了,很多人搞不清全残和伤残的区别,这里提一句,全残是那种彻底失去劳动能力,比如双目失明,全身瘫痪,才叫全残,大部分意外伤残都到不了这个程度。
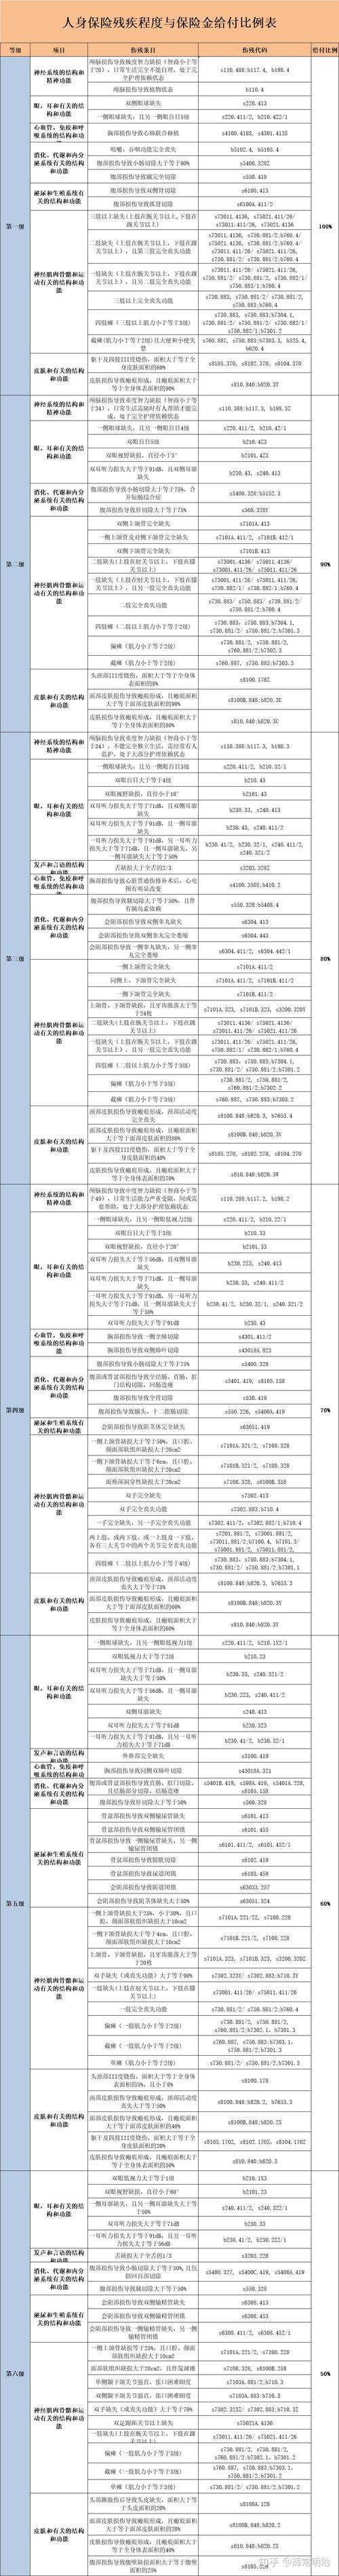 人身保险伤残评定标准对照表
别搞混了,俩都得安排
 别搞混了,俩都得安排
说实话,我见过太多人踩坑。一种是觉得我已经有意外险了,不用买寿险。另一种是觉得我买了寿险,不用买意外险。都不对。
对吧?刚才说了,大部分身故都不是意外导致的。现在重疾年轻化,真要是走了,意外险赔不到,那欠的房贷,孩子的学费,老人的赡养费,谁来出?寿险就是干这个的。
不过话说回来,意外险也不能少。毕竟平时小磕小碰,猫抓狗咬,去医院打个疫苗拍个片,都能走意外医疗报销,这点寿险做不到。真要是落个残疾,虽然没到全残,也能赔一笔钱当生活费,弥补收入损失,寿险也管不了这个。
而且意外险真的便宜啊,三十岁的人,一百万保额一年也就两三百块,一顿饭钱。寿险呢,三十岁年轻人一百万定期寿险保到退休,一年也就一千多,对大多数人来说也没压力。没必要二选一,俩都是刚需,互补的。
还有人问别的问题,今天就不扯远了。
本文仅作科普,不构成投保建议,具体以合同条款和保险公司说明为准
作者|dananjin
排版|dananjin
审核|小准
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
下班路边摊聊开:寿险与意外险区别到底在哪
文章链接:https://www.xinminbao.com/r/1634.html