那通夜里十一点的电话
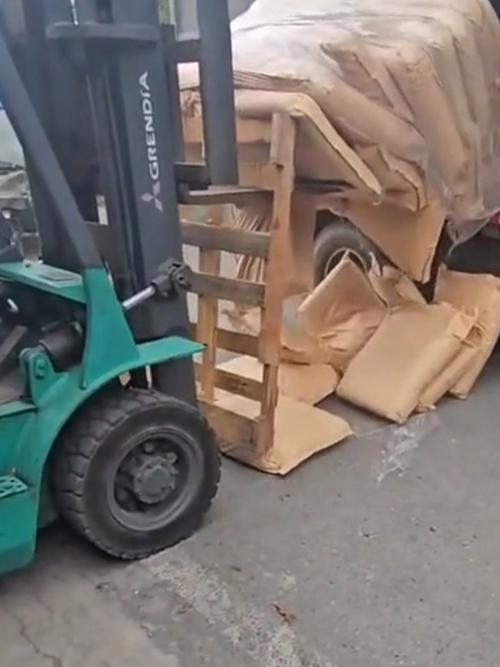
车翻在匝道上,两板电子元件撒了一地。人没事,这是万幸。可司机在电话那头一直说“货可能保不住了”,这边货主已经在群里开始@你。三天后,索赔函到了。
做三方物流、专线、城配的老板,第一反应往往都是:我买保险了啊。车险、货运险,年年交钱,一分没落下。结果一查——车险赔的是车、是撞到的人、是撞坏的电线杆,你车上拉的货,压根不在它的赔付范围里。
至于货运险,那是货主那边买的东西。它赔的是货,赔完之后,保险公司揣着代位求偿权,回头找承运人算账。绕一圈,钱还是从你兜里出。

保的是“责任”,不是“货”
差一个词,逻辑差很远。
货运险盯的是标的物:这件货值多少钱,坏了赔多少。物流责任险盯的是人:你作为承运人,依法该赔货主多少,它就在限额内替你把这一笔顶掉。它是一张责任险保单,不是财产险保单。
所以它的保障范围,通常落在运输、装卸、中转暂存、末端配送这几段链条上——因你方的过失造成货物毁损、灭失,你依法应当承担的赔偿责任。有些条款还会捎带上合理的施救费用、必要的法律费用。
注意“依法应当承担”这几个字。它不等于“货坏了就赔”,而是“该你赔的,它才赔”。如果损失本来跟你没关系,比如货本身的毛病,或者地震台风,那就不在这个圈里。
几个到了理赔桌上才暴露的误区

误区一:有车险就万事大吉。车险管车、管人、管第三方财产,唯独不管你承运的这车货。这类误判最多。
误区二:货主买了货运险,我就不用操心。货运险赔给货主之后会追偿。你以为事情结束了,其实才刚开始。
误区三:保额随便填。物流责任险常见的是按年运费规模投保、约定单票赔偿限额,或者按申报货值来定。填少了,遇上大单就吃亏;填得离谱,核保那头也过不去——承保人要看你的真实货类和路线。
误区四:以为“全程都保”。保单上写的起运地、目的地、是否含中转仓、是否含冷链、是否含危险品,都是边界。业务跑出了这条线,等于没保。
误区五:只看保费,不看免赔额。免赔额决定了小额货损基本靠自掏。一年赔十次,每次都在免赔额以内,这份保单的意义就打了不少折扣。不是保险不赔,是你没提前算过这笔账。
不保的部分,比保的部分更值得读

常见的除外大概是这几类,具体还是以你手上那份条款为准。
故意行为、违法犯罪、无证驾驶、超载超限这一类,是硬红线,没什么可商量的。
货物的自然属性也算——生鲜的自然腐坏、正常途耗、固有瑕疵、包装不符合运输要求。这些属于货本身的问题,不是你的过失。
战争、核风险、政府扣押、海关查扣,多数条款也会排除。
现金、有价证券、金银珠宝、文物这类高价值货物,通常要特约,不特约一般不在范围内。
还有间接损失,这个特别容易被忽略。因为货晚到,工厂停线了,少赚了多少钱——这类利润损失、停工损失,多数条款是排除的。它赔的是货的直接损失,不是你的商业损失。罚金、罚款、违约金,一般也不在列。
免责条款是整份合同里最枯燥、也最值钱的部分。等出事了再翻,通常来不及。
谁在买,谁其实可以先不买
实际承运的那一批:三方物流、专线公司、车队、城配平台上跑单的实际承运方,风险敞口最直接。
货运代理、无车承运平台得分开看,它们承担的责任性质不太一样,有的用货代责任险更贴。
快递和快运有自己那套条款体系,跟传统物流责任险不完全是一回事。
如果你只是偶尔帮朋友捎一批货,一年跑不了几趟,那风险评估的逻辑完全变了,不必照搬别人现成的方案。
投保前,先自己回答几个问题
一年大概多少运费规模?单票货值最高能到多少?跑的是普货,还是危化、冷链、精密设备?运输方式是公路为主,还是掺了铁路、水运、航空?有没有自己的中转仓?司机是自有还是外协?
这几个答案要是对不上,方案就是虚的。核保问得细,不是刁难,是它得判断你到底暴露在什么风险里。
出事了,有几件事最好别做

别急着跟货主签赔偿协议,也别先拍胸脯答应全额赔。你先答应了,保险公司未必认这个数。
第一时间报案,保护现场,拍照留证。运单、签收单、交接记录、货损照片、必要时找第三方做检测报告,一样都别丢。
还有一条很多人会漏:没通知保险公司,就自己把残值处理了。残值怎么算、归谁,会直接影响最终赔款。
理赔说到底是还原事实。你手上的单证越完整,过程越短。
一句话:物流责任险保的不是你那车货,而是你作为承运人,被货主追着要钱时站的那个位置。
作者|dananjin
排版|dananjin
审核|小准