老周做家具出口,去年有一票货走海运。到港后开柜,靠柜门那几件受潮,边角发霉。他先找船公司,对方说责任限额;又翻出保单,才发现自己买的是条款较窄的险种,没加保受潮受热。那一下,他不是心疼运费,是心疼自己压根没搞懂货运险。
这事吧,挺典型。很多人把货运险当成快递保价。不是一回事。快递保价更像承运环节的赔偿规则,货运险是独立的财产保险。它保的是货主对货物的经济利益,在运输途中因约定风险出险时,按条款处理损失。
先别问哪家便宜,先看你保的是“谁的责任”
货运险和承运人责任险,经常被混在一起。承运人责任险,保的是承运人依法要对货主承担的赔偿责任。货运险,保的是货主自己的货。你买了货运险,出事后保险公司先看保险条款和近因,再谈赔不赔、赔多少;你找承运人,那是另一条索赔线。
国内货运险、进出口货运险,海运、空运、陆运,条款和承保范围差别不小。海运里常听到平安险、水渍险、一切险,但名字只是入口,不是结论。关键看:运输方式、货物属性、包装、路线、是否转运、是否加保特殊风险。
比如一票精密仪器,和一批钢卷,关心的风险点完全不同。前者怕震、怕潮、怕装卸粗暴;后者怕碰撞、怕倾覆、怕海水浸湿。拿同一套方案套所有货,省事是省事,后面容易出争议。
“一切险”不是一切都赔,这些不赔很常见
先说个容易上火的点:一切险不是万能险。它通常比平安险、水渍险宽,但仍会列明除外责任。常见不赔或容易扯皮的,包括货物本身固有缺陷、包装不当、自然损耗、延迟导致的市价下跌、市场变化、战争罢工等。战争罢工这类,有的可以加保,有的要看条款和路线。
还有个误区:有承运人赔偿,就不用货运险。承运人赔偿通常有责任限制,且举证、索赔路径未必轻松。货主想的是把损失补回来,承运人想的是我该承担多少。两套逻辑。
出险后也别急着自行处理货物。有的货主一看坏了,赶紧折价卖掉,或者叫工人修。心情能理解。但残货处理、检验、拍照、留样,最好先和保险方沟通。否则后面定损时,证据链断了,难受的是自己。

保额、免赔和单证:理赔时最容易被卡住的细节
保额怎么写,不是拍脑袋。常见做法会参考发票金额、运费、保费,有的还会考虑预期利润,具体看条款和贸易术语。保额偏低,可能触发比例赔付;保额虚高,也不等于多拿。保险讲的是损失补偿,不是发财工具。
免赔额也别忽略。有的方案便宜,是因为免赔额高,或者某些风险限额低。小刮小碰自己扛,大事故才找保险,这是一种成本选择。但你要知道自己在选什么。
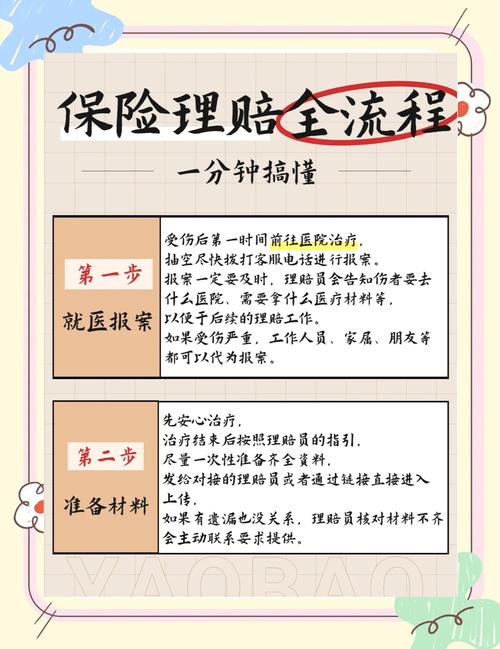
单证这块,平时嫌麻烦,出险时就是命门。保单、提单或运单、发票、装箱单、磅单、货损照片、检验报告、索赔函、承运人签收记录、事故说明,能留就留。报案别拖,条款里通常有时效和通知要求。集装箱不是保险箱,码头、船舱、卡车、仓库,每个环节都可能出问题。
谁适合买?不是所有货都一个买法
有货权、有货值、承担运输风险的人,通常都该认真看看货运险。贸易商、工厂、跨境电商卖家、展会运输方、高价值设备运输方,都是常见场景。低值散货要不要买,得算账:保费、免赔、出险概率、自己能不能扛。
物流公司也要分清:你作为承运人,可能需要责任险;你作为货主,才谈货运险。别一张保单想盖住两种身份。
几句实在话
投保前,别只问价格。问清楚:保什么、不保什么、免赔多少、有没有加保、理赔找谁、需要哪些单证、索赔权在谁手里。尤其是贸易术语,FOB、CIF、DDP这些,谁投保、谁受益,差别很大。
出险后,先报案、拍照、留证、别擅自处理。该找承运人找承运人,该走保险走保险。两条线不冲突,但顺序和证据很重要。
一句话:货运险不是让货不出事,而是出事之后,把扯皮拉回条款、单证和近因。
作者|dananjin
排版|dananjin
审核|白杨