一个地库剐蹭,为什么能扯到三者险
朋友在小区地库倒车,蹭了旁边一辆进口车。就一道门板划痕,车主脸色不太好。他第一反应:交强险不是在吗?
交强险确实能赔第三方财产损失,但有固定限额。额度用完,剩下谁掏?自己。要是有三者险,超出交强险的部分,在责任范围内可以接着赔。
注意,这里的关键词是责任。不是“你撞了就必须全包”,也不是“买了就有人替你兜底”。交警怎么定责、条款怎么约定、哪些费用合理必要,都影响结果。

所以三者险更像什么?像给“你对别人造成的赔偿责任”加一层商业缓冲。交强险打底,它补位。车损险管自己车,它管别人。车上人员险管自己车上的人,它通常不碰。
保什么、不保什么,用“责任”两个字卡住
先说不保什么,省得误会。
本车的维修费,三者险不赔。那是车损险的活。本车驾驶员、乘客的伤亡,通常也走车上人员险或意外险,不是三者险。你自己家的围墙、自己的另一辆车,一般也不算“第三者”。
还有几类情况,条款里常会免责:酒驾、毒驾、无证驾驶、肇事逃逸、故意制造事故,等等。别抬杠说“我技术好”。风险不看技术,看概率,也看法条。
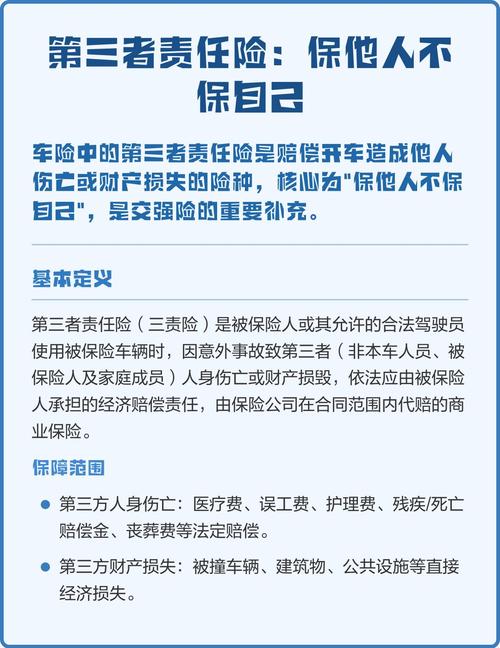
那保什么?你开车造成第三方人身伤亡或财产损失,依法应由你承担的经济赔偿责任,在限额内按约定赔。人伤这块,可能涉及医疗费、误工费、护理费、残疾赔偿金、死亡赔偿金等。财产这块,对方修车、护栏、路灯、店铺门头,都可能算。
但有个细节:医保外用药、精神损害抚慰金这类费用,不同条款处理不一样,有的要附加险,有的看约定。别拿一张旧保单去套新事故。以你手里的条款为准。
举个例子。撞了电动车,对方擦伤。检查费、药费、几天误工,交强险和三者险可能能覆盖一部分。但如果对方伤情重,涉及长期护理、伤残鉴定,额度不够时,差额还是得自己面对。这就是为什么额度选择不能只看“便宜”。
常见误区:额度高,不等于什么都管
误区一:买了三百万,就敢闭眼开。额度是赔偿上限,不是免责金牌。酒驾、逃逸、无证,照样可能不赔。对吧?保险不是许愿池。
误区二:三者险能赔自己家人。要分情况。如果家人在车外,作为第三方被撞,可能进入三者险讨论范围。如果家人在本车上,通常走车上人员险。别把两件事搅一起。
误区三:只买交强险就够了。交强险是底线,不是天花板。它在财产损失和人身伤亡上的限额有限。城市里豪车多、人流量大,一次大事故的赔偿项目可能很碎,也很长。
误区四:出险后先私了,省得涨保费。小剐蹭私了可以理解,但人伤别轻易私了。今天说没事,明天说疼,后天拿出检查单,你手里没报警记录、没报险记录,解释成本很高。

误区五:跑网约车,还按家庭自用投保。使用性质变了,风险变了。理赔时可能起争议。该告知就告知,该买对应产品就买。别等出事才补课。
谁更需要三者险?投保和理赔的几条土办法
说实话,只要开车上路,三者险都值得认真看。差别在额度。
常跑高速、通勤堵、豪车密集区、学校医院周边、电动车行人多的地方,额度可以给高一点。新手、偶尔开、路况简单,也不代表可以只买交强险。风险这事儿,不挑人。
投保时别只问“多少钱”。问三件事:限额多少、使用性质对不对、哪些附加险要加。比如医保外用药责任、精神损害抚慰金、法定节假日限额翻倍,不同公司叫法不同,按需了解。不要光听“全险”两个字,全险不是万能险。
理赔时,记住几个动作。报警、报险、拍照、留证。有人伤,先救人,再固定现场。别随意向对方承诺赔偿金额,也别随手签不明文件。保险公司介入越早,后面越不容易扯皮。
还有,责任认定书很重要。它关系到责任比例,也关系到三者险怎么赔。医疗票据、诊断证明、误工证明、护理证明、伤残鉴定,能留就留。听着琐碎,真到理赔时,这些都是拼图。
一句话总结:第三者责任险,不是买给车的,是买给那个你可能撞到的“别人”,也是买给你自己未来的现金流。额度别拍脑袋,条款别当废纸。开车稳一点,保单看细一点。
作者|dananjin
排版|dananjin
审核|白杨