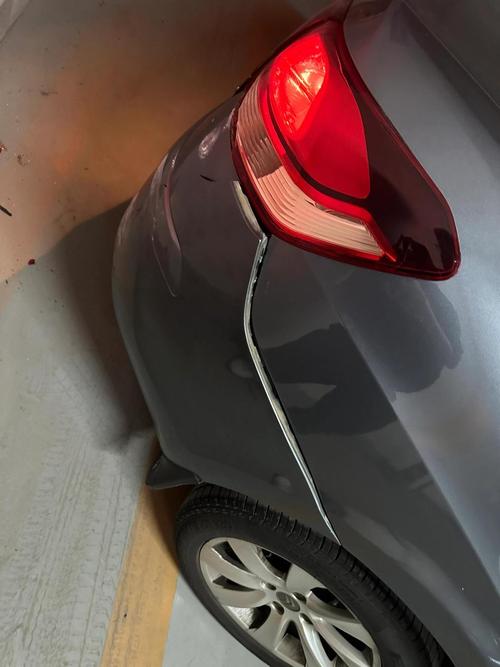
上个月朋友来电话,声音有点飘。倒车的时候油门当刹车,车尾顶了车库那根柱子,后保险杠裂了,尾灯碎一地。他开口第一句不是“车伤得重不重”,而是——“这个能报保险吗?”
能。前提是他当初买了车损险。
但我更想聊的是另一件事。很多人对车损险的理解,就停在“保我自己的车”这五个字上。没错。可是太粗了。
真正决定你能不能顺利拿到赔款的,常常是那些销售懒得讲、条款里藏在中间几页的边角。
一、车损险这张单子,现在赔的东西比你想的多
2020年车险综合改革之后,车损险的形态变了。以前是主险加一堆附加险拼凑:玻璃碎了要单独买玻璃险,车被偷了得加盗抢险,发动机进水要买涉水险,不计免赔还得另外勾一下。现在这些基本都并进了主险。
也就是说,一份常规的车损险主险,通常覆盖下面这些情形:
碰撞、倾覆、坠落 —— 追尾、撞墙、翻车、掉沟里。
火灾、爆炸,以及外界物体坠落、倒塌砸到车。
自然灾害——雷击、暴风、暴雨、洪水、龙卷风、冰雹、台风、热带风暴、地陷、崖崩、滑坡、泥石流、雪崩、冰陷、暴雪、冰凌、沙尘暴。这一串名词,真正见过的人不多,但每年汛期总有人用得上。
盗抢——整车被偷,经查证确实找不回来的情况。
玻璃单独破碎、自燃、发动机涉水、不计免赔,也大多在主险范围内了。
注意我说的是“通常”。条款这东西,各家保险公司、各地分支机构、不同年份的版本,细节上会有出入。所以最终以你手上那张保单为准——这句话不是客套,是真话。
二、它明确不管的那些事,反而更值得记
说保什么容易,说不保什么才见真章。
地震及其次生灾害,在示范条款的责任免除里是白纸黑字列出来的。住在活跃地震带的朋友心里得有数。
车轮单独损坏。轮胎、轮毂、轮罩单独磕坏或者爆掉,车身其他地方完好——车损险不赔。想把这块补上,得加车轮单独损失险。这个坑,很多跑烂路的车主是第一次出险才知道的。
新增设备。后装的音响、行李架、改过的避震、加装的逆变器,没单独投保新增设备损失险,出事不赔。
车里的东西。手机、笔记本电脑、后备箱里拉的那批货——那是车内物品,属于另一套逻辑,跟车损险无关。
违法驾驶。酒驾、毒驾、无证、故意制造事故,一分不赔,这个没什么可讨论的。
间接损失。车辆贬值、修车期间打车上班的费用、精神损失——这类通常不赔。
还有一条容易被忘:车辆未按规定检验、未上牌期间发生事故,多数条款里也有约定。车该年检的时候别拖。
三、四个流传很广的误会
误会一:我买了三者险就够了。
三者险是赔给别人的。你把人家车撞了,它替你还钱;你自己那辆车凹进去的那一块,三者险一分不出。这话我每年都要重复好几遍,但真的每年都有人栽在这。
误会二:出险次数多无所谓,反正保险公司出钱。
不是。商业险保费跟出险次数挂钩,行业里叫NCD系数。连续几年不出险,系数能往下走一截;一年出两三次小事故,系数往上跳,第二年、第三年续保的时候你会有明显感受。所以那种几百块就能自费修好的小划痕,报案之前不妨先算一笔账。有时候自己掏钱,反而更划算。
误会三:车旧了,不值钱了,就没必要买车损险。
这话不能一概而论。车龄大、车值低,保费确实跟着降。但降到某个区间之后,会出现一种尴尬:交的保费跟这辆车“值得修的程度”比,性价比不那么突出了。这时候就看你自己的风险承受力——如果全损,能拿到的赔款和你交出去的保费相比,合不合心意。
没有标准答案。有人觉得省心最重要,有人觉得老车剐一下无所谓。都合理。
误会四:对方全责,车损险就没用了。
理论上你该找对方赔。现实里呢——对方没买保险、电话打不通、耍赖拖着不给,这种事不少见。
这时候有个工具叫代位求偿。你用自己的车损险先把车修了,剩下的追讨工作交给保险公司去做。很多人不知道这条,白白在修理厂门口耗了一个月。

四、什么人值得认真考虑它

我不喜欢“必须买”这种说法。保险本质上是一道选择题:要不要把一笔不确定的修车支出,换成一笔确定的保费。
下面这几类,权重可以往“买”的方向压一压:
新车,或者车价还比较高的车——修一次的钱,够交好几年保费。
贷款车——银行或者金融公司通常有要求,这不在你自由决定的范围内。
停车环境堪忧的——露天停车场、路边、老小区那种转身都困难的窄车位,被剐蹭的概率明显高。
经常跑高速、走山路、或者所在城市年年有暴雨冰雹的。
新手司机,上路时间不长的。
反过来,一辆开了十来年、市价不高的代步车,车主自己心态又比较稳,那不买也是一种合理选择。关键在于,你得是想清楚了才不买,而不是稀里糊涂地省了这笔钱。
五、投保和理赔,几条实操上的提醒
保额别乱压。为了省一点保费,把保额报得低于车辆实际价值,出险的时候赔付可能按比例打折。省下的那点,未必够填差额。
绝对免赔率特约,看清楚再勾。有些产品可以约定一个免赔比例,选了保费便宜,但每次出险自己要多扛一部分。适合那种小事故压根不打算报案的人。要是你本身就不愿意为小刮蹭折腾,这个反而合适。
现场照片,多拍。多角度、带上车牌、带个参照物、损伤部位拍清楚。挪车之前先拍完。这一步省事,后面理赔就费事。
涉水熄火,千万别二次点火。这一条每年汛期都要说,水淹到排气管以上熄了火,老老实实等救援。二次启动造成的发动机损坏,很多情况下是不在赔付范围内的。
先定损,再修车。别自己找修理厂修完了才想起来报案,定损流程可能受影响。
加装的东西记得申报。装了就得说,不说等于没保。
最后补一句:你手上那份保单,才是唯一算数的依据。今天说的这些,是帮你读它的时候不那么懵。
车损险不是万能的。它解决的只是一个很具体的问题——你自己的车坏了,那笔钱从哪儿来。
作者|dananjin
排版|dananjin
审核|柚子