半夜漏水电话,先别问“买了没”,先问“保了什么”
朋友半夜来电,厨房水管爆了。木地板泡了,楼下天花板也花了。他第一句:我买过家财险吗?第二句:好像买过,但不知道赔不赔。说实话,这种懵,我见过太多。
家财险不是一张“房屋万能卡”。它更像一份列明风险的合同:保什么、不保什么、赔多少,都写在条款里。你记不住没关系,但出险前最好翻一翻。

家财险保什么?先看“保险责任”再看“责任免除”

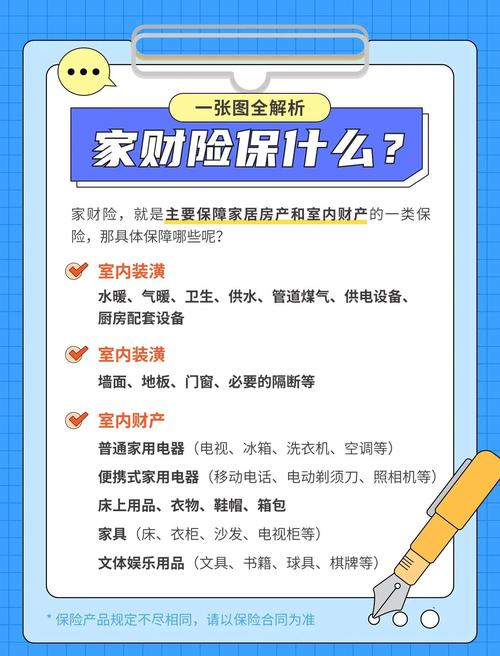
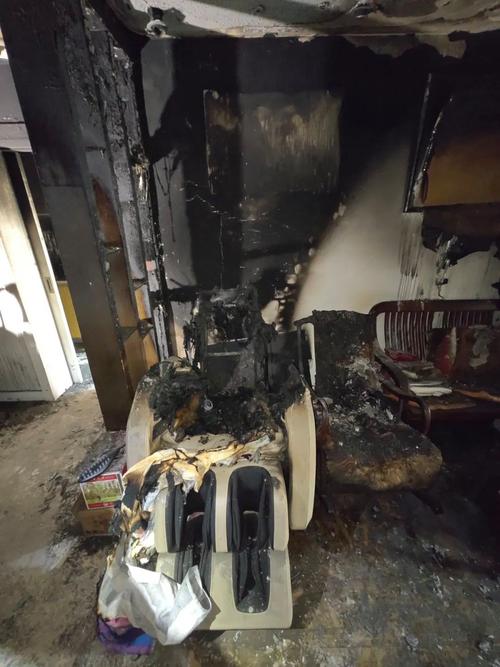
通常,家财险可以保房屋主体、室内装潢、室内财产。火灾、爆炸、雷击、暴雨、洪水、盗抢等,是常见责任。有些产品还能附加水管爆裂、第三者责任、租房费用等。
但注意,“常见”不等于“每张保单都保”。比如水管爆裂,有的产品保突然破裂,不保老化渗漏。地震,很多产品列为除外,或者需要额外附加。贵重物品、现金、珠宝,常有分项限额。
判断思路很简单:先看保险责任,再看责任免除,然后看免赔额和赔偿限额。别只比价格。价格低,可能限额也低,免赔也高。
不保什么?这些边界比“保什么”更重要
自然磨损、锈蚀、虫蛀、霉变、动物啃咬,通常不保。故意行为、战争、核辐射,也不在普通家财险里。违章建筑、非法财产,更不用想。
还有间接损失。比如房子没法住,临时租房费用、误工损失、营业中断,普通家财险未必管。除非条款明确写了,或者你买了相应附加险。
举个例子:楼上漏水泡了你家。责任在楼上,你的家财险可能先赔你,再向楼上追偿。但如果是自家水管慢慢渗水,墙皮发霉,这种往往不算突发事故,理赔时容易卡住。近因是什么,比损失多惨更重要。
常见误区:买的时候嫌多,赔的时候嫌少
误区一,按买房总价投保。房屋价值里含地价,家财险保的是房屋重置价值或约定价值,不是市场售价。保额虚高,保费多花,赔的时候也不会按售价赔。
误区二,保额越高越好。超额投保不等于多赔。损失多少,按合同约定和实际损失算。
误区三,一份家财险保所有。相机、镜头、乐器、收藏品,可能有限额。有人把镜头当普通家电,结果限额不够,后悔。
误区四,租房不用买。租客可以保室内财产,也能附加第三者责任。比如忘关水龙头淹了楼下,责任不小。
误区五,理赔很麻烦。资料齐全会顺一些,但别等出险才找保单。投保前拍照、列清单、留发票,比事后争论有用。证据链,是理赔时的硬通货。
谁适合买?先列风险,再看产品

自有房:房屋主体、装修、室内财产、第三者责任,都值得看一眼。租房:重点在室内财产和第三者责任,便携设备也能考虑。出租房:房东保房屋主体和装修,租客保自己的物品,别混在一起。
老房、旧小区:水管爆裂、盗抢、第三者责任,优先级高。南方台风暴雨地区,关注水浸、暴雨责任。北方供暖季,水管冻裂也常见。
不过话说回来,不是所有人都要同一张保单。有人最怕火灾,有人最怕漏水,有人最怕盗抢。风险排序不同,产品选择就不同。先列风险,再看产品,不要反过来。
投保和理赔,几个实用提醒
投保时,如实告知房屋结构、房龄、用途、是否空置。别隐瞒。保额按重置成本估算,不确定可以找装修或维修报价参考。注意免赔额、赔付比例、分项限额。特别约定要写进保单,口头说的不算。
理赔时,先保证安全,再拍照录像,保留现场,及时报案。列损失清单,找发票、购买记录、维修报价。涉及第三者,别私下承诺赔偿。对定损有异议,可以要求说明依据。
别为了赔款虚构损失。轻则拒赔,重则可能承担法律责任。家财险是补偿损失,不是赚钱工具。
还有一点,保单不是买完就锁抽屉。每年续保前,看看家里添了什么大件,装修有没有变化,保额还够不够。住址变了、房屋用途变了,也要及时通知。合同对不上现实,理赔就容易出岔子。
几个被问烂的问题
问:租房买什么?答:先看室内财产和第三者责任,保额按自己东西的价值估,别照搬房东的保单。
问:地震赔吗?答:普通家财险很多除外,能不能附加,看产品。别默认。
问:楼上漏水,我该找谁?答:先找楼上协商,同时看自己保单有没有相关保障。别急着吵架,留证据更重要。
问:理赔多久到账?答:这个真没法一句话说死。资料、定损、责任认定,都会影响。催可以,但别编。
一句话总结
家财险不是护身符,它是一份需要读懂边界的合同。买对,比买贵重要。
作者|dananjin
排版|dananjin
审核|阿辰