有人问我,买保险的第一步是什么。
我的答案通常让人有点失望——先别急着挑产品。去看条款。
对,就是那个几十页、密密麻麻、你签字时根本没读完的东西。
我知道这话不讨喜。但保险这件事,绕不开合同。
保险到底是什么,一句话讲清
风险转移。
再直白点:你把“可能发生、一旦发生就很贵”的损失,换成“一定发生、但金额很小”的支出。保费就是那个小支出。
这里有个前提得接受——损失有可能不发生。要是它必然发生,那就不叫保险了,那叫分期付款。
所以几百块换几百万的医疗额度,不是捡便宜。是因为绝大多数人在那一年里压根没住院。赔出去的钱,来自那一小撮出险的人。保险的定价按概率算,不按运气算。这话听着冷,但它是整个行业的地基。
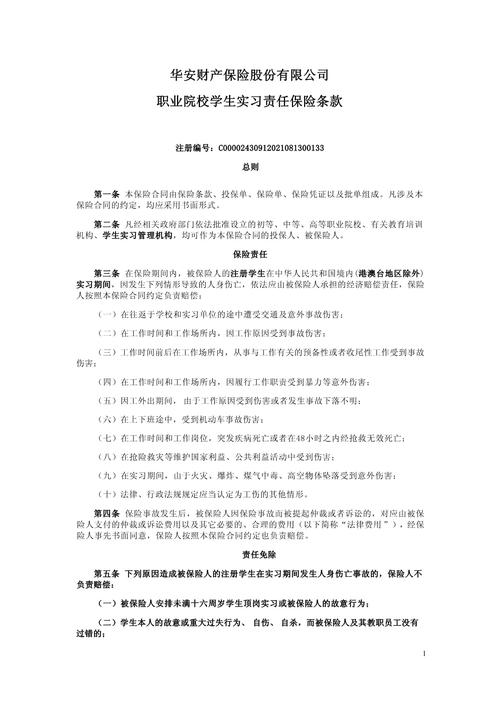
一份合同,翻来覆去就四块

别被厚度吓到。抓四个地方就够了。
一、保险责任。写的是“保什么”。什么情况下赔、按什么标准赔、赔多少。这部分是核心,值得逐字读。
二、责任免除。写的是“不保什么”。通常包括故意行为、既往症、部分高风险活动、战争等等。很多人出事才发现不赔,八成栽在这里。
三、投保须知与健康告知。决定你能不能买、以什么条件买。健康状况、职业、年龄,都在这一块。
四、释义。看着枯燥,其实是扯皮高发区。“确诊”“住院”“手术”“意外”这些词,合同里都有专门定义,跟日常理解未必一样。比如某些条款里的“意外”,要求外来的、突发的、非本意的、非疾病的,四个条件缺一不可。
还有几个时间概念,顺手记一下:
犹豫期,通常十到十五天,这段时间退保一般只扣工本费。等待期,一般三十天到一百八十天不等,等待期内出险,多数情况不赔,具体看条款怎么写。宽限期,长期险忘了交费,一般还有六十天缓冲。
核保:保险公司在担心什么
核保不是考试。别紧张。
它只干一件事:判断你的实际风险,跟准备收你的保费是否对得上。
结果通常有五种:标准体承保、加费承保、除外承保、延期、拒保。除外承保的意思是,某个部位或某种病以后不赔,其余照常保。很多人一听“除外”就上火,但说实话,能除外承保,好过直接被拒。
核保结论会因公司、因产品、因时间而不同。我没办法替你预判,最终以保险公司出具的核保结论为准。

理赔:钱是怎么到你手上的
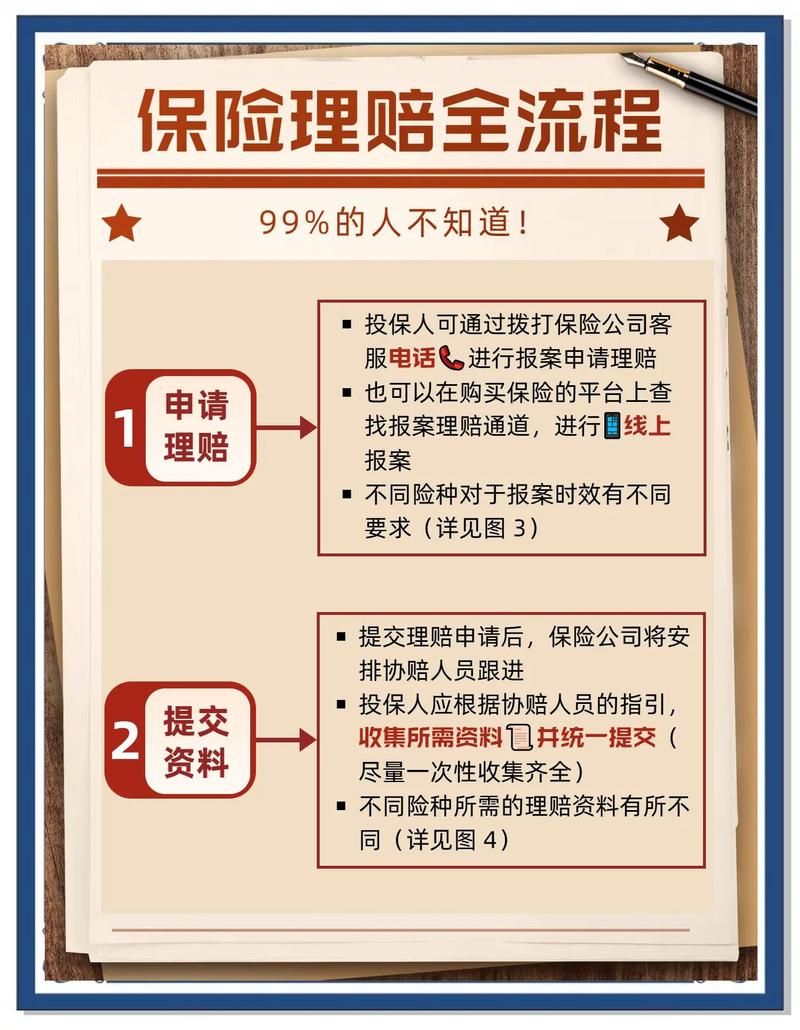
流程不复杂,就几步:报案 → 提交材料 → 审核 → 可能调查 → 赔付或者拒赔。
关键在于材料齐不齐。病历、诊断证明、费用清单、发票,一样都不能少。少一份,进度就卡一周。这事儿真怨不得别人。
顺便说个被传烂的东西——两年不可抗辩条款。
它的意思是:合同成立满两年后,保险公司一般不能因为投保人当初没如实告知而解除合同。但注意,“不能解除合同”和“一定赔”是两回事。如果投保前就已确诊、故意隐瞒重大事实,照样可能不赔。别信那些“熬过两年就没事了”的说法。具体怎么适用,得看合同,也得看实际情况。
几个流传很广的误解
误解一:小公司不赔,大公司赔得快。
我不评价任何一家公司的优劣。只说一点:理赔的依据是合同条款和事实,跟你听没听过这个牌子没关系。当然,服务体验确实存在差异,那属于个人感受的范畴。
误解二:健康告知随便填,反正也查不到。
理赔时是会调取就诊记录的。现在医保和医院的数据打通到什么程度,不用我多说。带病投保,最后难受的是自己。
误解三:买得越多赔得越多。
看类型。定额给付型(比如重疾险、意外身故伤残)通常可以叠加赔付。而费用补偿型(比如医疗险)遵循损失补偿原则,报销总额一般不会超过你实际花掉的钱。买三份百万医疗,不代表能拿三份钱。
误解四:有社保就够了。
社保有起付线、封顶线、报销比例,还有目录限制。缺口到底多大,得看你所在城市的政策和实际花费。这不是推销商业险的理由,只是提醒一句——社保是打底的,别以为它包圆了。
几条实在的提醒

如实告知。体检报告、门诊记录,翻一遍再填。代理人说“这个不用写”,你最好还是写。
看清免责条款和等待期。这两块直接决定赔不赔。
长期险问清续保条件。尤其是“是否需要重新审核”“产品停售了怎么办”。
纸质合同别扔,电子版存一份。理赔那天你会感谢自己。
别在情绪上头时签字。不管是被人吓的,还是被人捧的。
合规与边界
本文只做概念和条款层面的知识整理,不销售、不推荐、不代理任何保险产品,也不比较具体产品的优劣。
文中所有涉及核保结论、理赔结果的说法,都是通常情况下的说明。实际操作以你手中的保险合同条款和保险公司的官方说明为准。信息不足时,我无法替你判断某个具体情形赔不赔,建议直接拨打保险公司官方客服电话,或者咨询你的保单服务人员。
还有一句。
保险买的是确定性,但它本身并不是一件让人愉快的事——你要花钱,去想那些不愿意想的事。
所以别指望它让你开心。它只是让你在某个糟糕的日子里,不用同时面对账单和崩溃。
作者|dananjin
排版|dananjin
审核|乐乐