去年深秋碰过的一个客户,开文创印刷厂的。
梅雨季那场暴雨过后,他抱着皱巴巴的保单找过来,说半层车间进了水,泡坏了三台切纸机、两吨待印的新年台历纸,算下来损失快12万。
他坐在我对面翻保单的手都在抖。
说当初业务员拍着胸脯讲,买了这个,不管啥灾啥难,都能赔。
他信了三年。每年按时交保费,从来没想着翻两页保单看看具体保啥。
最后算下来,那次损失保险公司只赔了3万出头——他投保的标的清单里,根本没列那两吨放在车间临时货架上的印刷纸,也没附加临时堆放区的涉水责任。
亏吗?太亏了。
你以为的企财险,和真正的企财险根本不是一回事
很多人对企财险的第一印象,是只有几千平的大工厂、规上企业才需要买的“大额成本支出”,是老板用来撑场面的东西。
真不是。
只要你有固定的经营地址,里面有真金白银砸进去的装修、设备、库存,不管是10平米的社区咖啡店,还是1000平的机械加工厂,企财险的保障逻辑都是通的。

这里要把最核心的逻辑讲透:企财险本质上只保障你在固定经营地址内的有形资产。
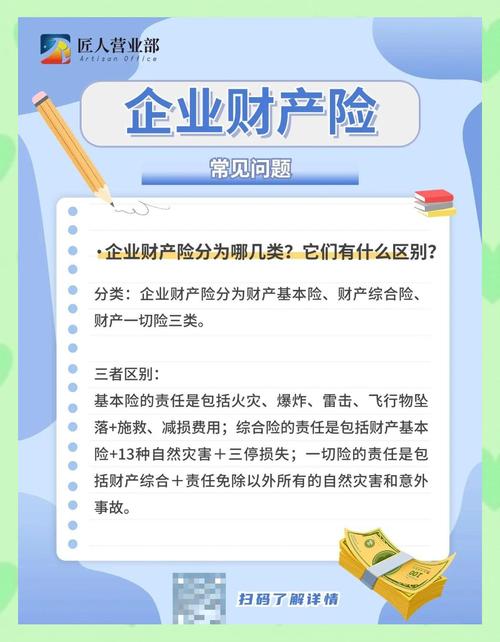
啥意思?你投了保的建筑装修、机器设备、原材料、半成品、成品库存,甚至办公室里的电脑、打印机、展示柜,只要在投保的时候列进了标的清单,因为火灾、爆炸、暴雨、高空坠物、水管爆裂这些常见的意外事故造成的损失,都可以按条款申请理赔。
那啥不赔?
你故意制造事故骗保的,肯定不赔。
资产本身的自然损耗——比如放久了生锈的金属零件、过期变质的食品、因为设备老化自己坏了的零件,这些不属于意外事故造成的损失,不在基础保障范围内。
还有,很多人默认应该赔的地震、海啸这类巨灾,还有露天堆放的货物被风吹雨淋的损失,除非你额外加钱买对应的扩展责任,不然基础保单里是不包含的。
别觉得这是保险公司抠门。所有的保障边界,从你签保单的那天起,就明明白白写在条款里了,没有什么“默认就该赔”的说法。
90%的人买企财险踩过的隐形坑

说实话,我见过太多人交了好几年的企财险保费,临到出事了才发现自己买的保障全是错配的。
最常见的第一个坑,就是听了“全险全赔”的推销,根本没核对自己的风险点。
就像开头那个印刷厂的老板,买的是销售推的最高档的套餐,结果套餐里默认不含临时堆放区的涉水责任,他把成摞的印刷纸放在离主货架半米远的临时托架上,真被水泡了的时候,这部分损失根本不在投保范围内。
第二个坑,是为了少交保费,故意压低投保的资产价值。
比如实际价值50万的生产设备,为了省几千块保费,投保的时候只报20万。真出了全损的事故,保险公司是按照保额和实际价值的比例算赔付金额的,不是你想赔多少就赔多少。这种操作看起来省了钱,真出事的时候,能拿到的赔偿可能连损失的零头都不够。
第三个坑,是把企财险和营业中断险的责任搞混。
很多人觉得,买了企财险,着火了停业三个月的房租、员工工资、没赚到的营业收入都能赔。根本不是。企财险只赔你有形资产本身损坏的维修或重置成本,停业期间的间接损失,是需要单独投保营业中断险才能覆盖的。很多时候销售为了成交会简化这部分的差异,毕竟要讲清楚十几页的条款确实费时间,但作为投保人,你得自己把这层边界搞清楚,别等停业了才发现手里的保单根本接不住这部分损失。

哦对,还有个特别容易忽略的点:如果你的经营场地是租的,根本不需要为房东的建筑本体交保费。我之前碰到个客户,在产业园租了200平的厂房,投保的时候把整栋楼的建筑价值都算进了自己的保额里,多交了快两千的保费,真出事的时候,厂房主体的损失本来就是房东自己的保险负责,他交的那部分保费纯纯是浪费。
买企财险之前,你得先守住这几个底线
没有什么“必须多少营收、多大规模才能买企财险”的门槛,只要你在经营过程中,有怕被意外打垮的固定资产,就可以根据自己的需求选对应的保障。
买的时候别偷懒,别让销售随便给你打个包就完事。
先对着自己的资产台账算清楚:哪些东西是你的,哪些是房东的,哪些是放在露天区域的,哪些是放在室内货架上的,把这些一一列进投保清单里,别漏。
再根据你所在的区域的常见风险选附加责任:比如你在南方梅雨多的城市,就确认清楚暴雨、内涝的保障标准,别等下了大暴雨才发现,条款里的暴雨标准是12小时累计降水量达到50毫米以上,而你碰到的那次降雨没到这个线;比如你是做生鲜冷链的,就加上冷库设备损坏、制冷故障造成的存货损失责任;要是你在地震多发的区域,就考虑要不要附加地震责任。
别啥附加责任都不加,也别啥责任都往自己的保单里塞——你一个开社区书店的,根本不需要花大价钱买什么机器损坏的责任,纯纯浪费钱。

真出了事故要申请理赔的时候,也别慌。第一时间先拍照留证:拍现场的全景,拍受损资产的位置,拍受损的程度,别着急把坏了的东西全清出去。等查勘员到了核对完损失,再按流程走就行。也别为了多赔点,把不在投保清单里的东西往损失里塞,查勘员见的案例多了,对着你的进货台账、资产清单一核对就清楚,最后反而闹得不愉快。
很多人觉得企财险是个没用的成本项。
其实真不是。
这东西从来不是什么给大公司凑场面的支出,是你攒了好几年的装修、设备、库存,真碰到水管爆了、着火了、下大暴雨这种意料之外的事的时候,能让你不用掏家底填窟窿的软护栏。
别稀里糊涂交了好几年保费,临到要用的时候才发现,自己买的东西根本接不住你要扛的风险。
作者|dananjin
排版|dananjin
审核|阿辰