上周三凌晨两点,老陈的微信炸了。
他停在小区地面车位的那台开了6年的CR-V,没了。
物业调监控,发现是凌晨三点被两个套牌车拖走的,连固定车轮的螺丝都没拧回去。老陈蹲在保安室抽了半包烟,第一反应不是打110,是拍大腿喊——当初卖保险的让他买车损险的时候提过一句带盗抢责任,他说自己小区有保安巡逻,没必要花那几百块冤枉钱。
你以为的盗抢险,和条款里写的根本不是一回事
很多人对盗抢险的认知,还停留在十年前单独买的那档车险:以为砸个玻璃偷了车里的笔记本能赔,以为车轮被卸了能赔,甚至以为自己停在路边被人划了车都能赔。
别闹。
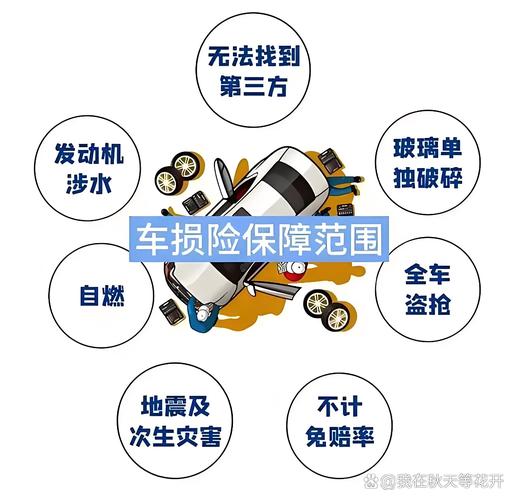
2020年车险综合改革后,盗抢责任已经直接并入车损险,不需要额外单独缴费投保,但这份责任从根上就只保一件事——整车的盗抢、抢夺、抢劫。
说直白点:只有当你的车整个被人偷走、抢走,报案后满60天还没找到,才符合理赔的基本前提。要是车被找回来了,过程中被砸坏、被拆走零部件产生的合理维修费用,按条款约定也能走流程申请。
那什么情况不赔?
单独偷轮胎、单独砸玻璃拿车内财物、把你停在路边的车划了几道印、偷了你的后视镜,这些全不在保障范围内。别杠,我知道有人会说“那我停在商场门口的包被偷了算谁的”——算你自己的,找商场保安或者警察,盗抢险不管这些细碎的事。
老陈后来找我问的时候,还在念叨自己之前听朋友说,买了盗抢险就算车被偷了里面的东西也能全赔,合着他从一开始就理解错了。
别乱买也别瞎拒:这几类人真的得把这份责任当回事
经常有人问我,现在到处都是监控,偷整车的贼都快绝迹了,盗抢险是不是完全没用?
真不是。
你要是住的小区没有封闭管理,车天天停在没有监控覆盖的地面角落,或者经常开车去偏僻地方过夜,车本身又是市场流通性比较好的常见车型,那真没必要刻意拒掉车损险里带的这份责任——反正不用额外加钱,多一层保障总没坏处。
反过来,你家有固定地下车位,小区24小时有保安巡逻,出入口全是车牌识别加高清卡口,平时也很少把车开去偏僻的地方停,那这份责任对你来说更多是个兜底的选项,不用特意为了它去加钱买什么额外的附加险,毕竟本来就包含在车损险里了。
哦对,还要提个醒:别被人忽悠了说要单独加钱买“全车盗抢拓展险”,现在基础的盗抢责任本来就在车损险里,真要额外加的那些责任,大多是保车内物品或者零部件的,你得看清楚条款再掏钱。

之前碰过一个车主,被销售忽悠加了两百多买了所谓的“升级盗抢险”,结果后来自己的车后视镜被偷了去理赔,才发现所谓的升级责任根本不含单独零部件盗抢,纯纯的花了冤枉钱。
真遇上事了别乱操作:踩中一个细节都可能少拿钱
老陈的车最后是在被偷后的第57天,在邻省的一个农村闲置院子里找到的。他因为当初没买车损险,最后光拆三元催化、修内饰的钱就花了八千多,全是自己掏的。
真要是哪天你发现车不见了,别上来就自己开车去找。
第一时间报警,拿好派出所开的立案回执,立刻给保险公司打报案电话。记住,从立案那天算起,满60天车辆还没找到,才能走整车被盗的理赔流程;要是中途车找回来了,一定要等保险公司的人过来定损完再去修,别自己先把车拉去修理厂,到时候费用扯不清。
还有几个容易忽略的细节:要是你理赔的时候拿不出全套的车钥匙、行驶证、购车凭证,多数条款里会有相应的免赔比例——别问我为什么,毕竟贼偷车的时候要是你连备用钥匙都找不着,保险公司会默认你有一定的管理责任。
真的。
我之前见过个车主,车被偷了之后第三天自己找黄牛在城郊的黑修理厂找到了,看见车被拆了座椅和三元催化,气的当场把修理厂的玻璃砸了,既没报保险也没通知警察,自己花了两万多把车修好了,最后申请理赔的时候,因为没走正规的定损流程,保险公司只赔了不到一半的费用,纯纯的得不偿失。
最后碎碎念两句:现在整车盗抢的案子确实比十年前少太多了,毕竟到处都是卡口,偷了车也开不远。但架不住总有人盯着监控盲区的老小区下手啊。还有,别对这份保障抱太高的期待,它就是个兜底的风险选项,不是什么都能赔的万能险。
哦对,老陈现在已经把自己的车挪到了有监控的地面车位,说下次再买保险,说什么也不省那车损险的钱了。
说白了,盗抢险不是给你保那些零碎损失的,就是怕万一遇上整车被偷的极端情况,给你兜个大底。
作者|dananjin
排版|dananjin
审核|知知