那时候他接了一单三十万的品牌空调,从广州运到长沙,出发前货主要求他买物流责任险,他嫌麻烦,想着自己开车十几年从没出过事,三千块够给司机发半个月工资了,偷偷换了个最便宜的保单应付,结果呢?
高速上后轮爆胎,侧翻,一车空调大半摔变形,还烧了小半。司机没事,车有保险,可货呢?货主盯着他赔,三十万扣完残值还要赔二十四万,那是他当时全部的积蓄,卖了一辆货车才填上坑。
很多跑物流的,都跟早年的老陈一样。觉得保险都是瞎花钱,出事都是小概率,还搞不清各种保险到底有啥区别。
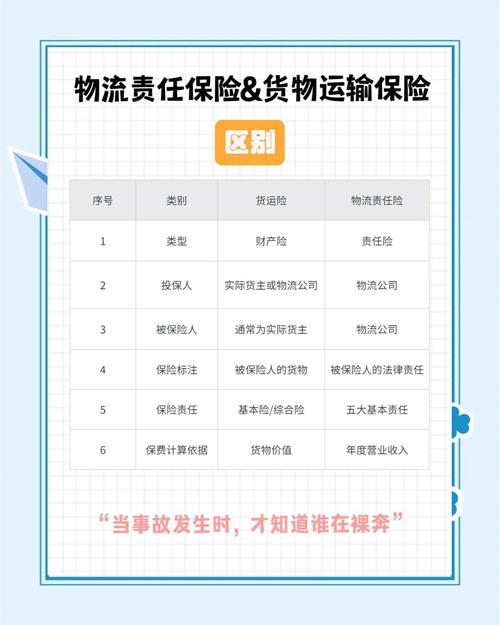
别搞混:它和你听过的货运险不是一回事
很多人张嘴就问,我买了货物运输险不就行了?还要啥物流责任险?
说实话,差远了。
物流责任险,保的是物流经营者本身的赔偿责任,是出事之后,保险公司替你赔钱给货主的。
你是帮别人运货,因为你的过错,比如开车出事故、装卸的时候摔了、仓库丢了货,货主要找你赔,这个钱保险公司出。
那货运险呢?货运险是货主买的,保的是货物本身。不管是谁的责任,出事了保险公司先赔货主,转头如果是你的责任,人家再来找你要钱。你没买物流责任险的话,这个追偿的钱就得你自己掏。
举个最简单的例子。你拉货出了车祸,是你的全责,货主买了100万货运险,保险公司赔了货主100万,然后保险公司就会来找你,要你把这100万还给它。如果你买了物流责任险,这个钱就是保险公司给你出。
那它不保啥?说几个最常见的。你明知是违禁品还拉,不提前申报,出事肯定不赔。货物本身的自然损耗,比如水果放久了腐烂,本来包装就有问题,这些也不赔。还有你私下把活转给没资质的个人拉,没提前告诉保险公司,出了事也不赔。
这些误区,大半物流人都踩过
很多人上来就说,我买了承运人责任险,就不需要物流责任险了。
不对啊朋友。承运人责任险大部分保的是你出事故撞了人、撞了路边的护栏民房,赔第三方的人身和财产损失,绝大多数常规承运人责任险,根本不含承运货物的赔偿责任。别看到“承运”两个字就以为全保了,出事哭都来不及。
还有人说,我就是个跑小单的个体司机,拉的货都不值钱,买它干啥。
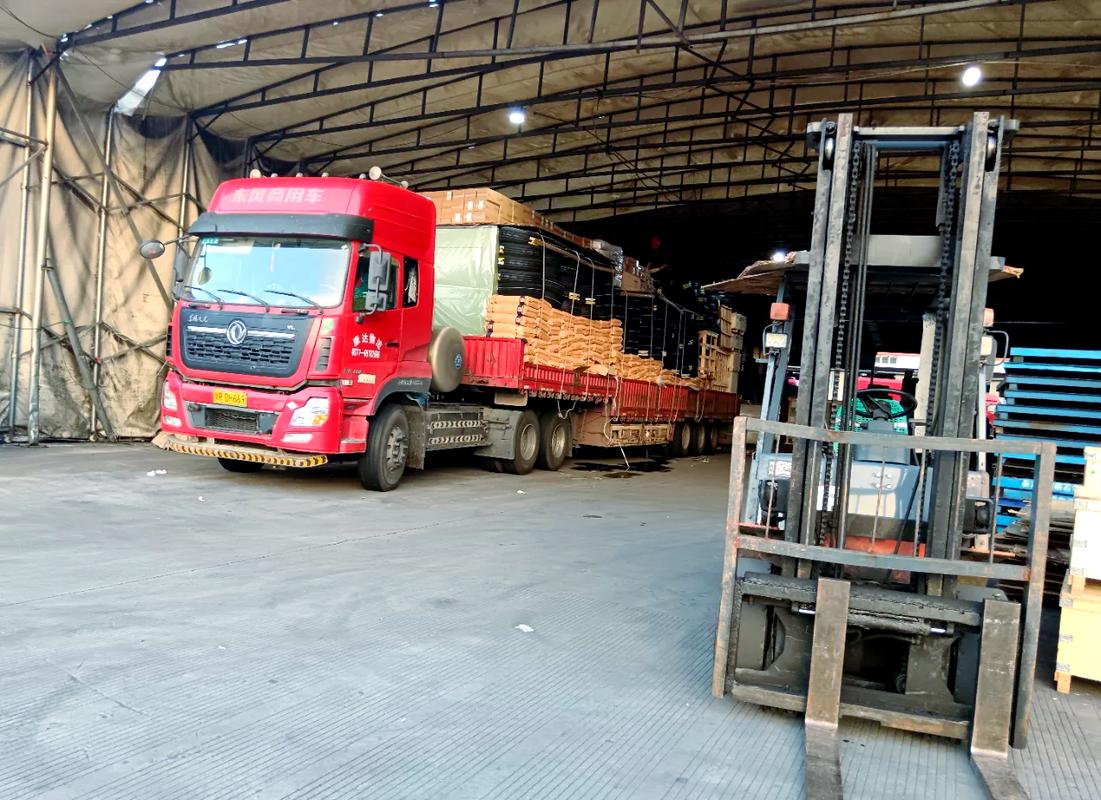
去年接触过一个个体司机,拉了一车网购的手机配件,一共二十多箱,看起来没多大,价值十几万,雨天路滑追了尾,全湿了,全赔进去大半年白干。你永远不知道你拉的下一票货,价值到底多少。
还有误区,我把货转出去了,出事跟我没关系。说白了,你接的单,货主找的是你,你转委托给别人,责任还是你的。真出事了,你跑不了。
不过话说回来,也不是所有人都需要买。如果你就是自己拉自己家的货,不是做物流生意赚运费的,那确实不需要,买个货运险就够了。
投保理赔,记住几个关键点就不会错
说投保,第一件事,别瞒报。你平时拉不拉危化品?是不是经常跑山区路?仓库有没有消防验收?这些都要如实说,别为了便宜点保费隐瞒,真出事了,保险公司一查一个准,直接拒赔,哭都没用。
第二,保额别瞎选。不是越高越好,也不能太低。一般来说,按你单次运输的最高货值来选就差不多,如果你是常年跑线的,也可以按全年累计的责任限额来买,找个跟你业务量匹配的就行,别浪费钱。
第三,问清楚免责条款。比如地震、洪水这类不可抗力,常规是不保的,如果你跑的地方经常发洪水,能不能加钱扩展责任,提前问清楚。还有丢货赔不赔?被偷了抢了赔不赔?这些都要提前搞明白。
再说理赔。真出事了,第一时间做两件事:先报警,再报保险公司。别想着私了,也别随便挪车破坏现场,更别随便给货主签赔款协议,你签了协议,保险公司不认,最后还是你自己掏钱。
该拍照拍照,该留证据留证据,货损多少,让保险公司过来查,配合人家流程就行。
说实话,跑物流的,哪有一辈子不出点事的。赚的就是辛苦钱,一次事故就能把你好几年的利润搭进去,花点小钱买个踏实,真不是瞎忽悠。
最后说一句:物流责任险不是给货物买的,是给你自己的生意买的兜底保障。
作者|dananjin
排版|dananjin
审核|柚子