上个月帮楼下张哥处理了个小追尾事故。他顶了前面骑手的电动车,人没大事,就是膝盖擦破加电动车外壳碎了,算下来八千多。张哥当时拍着胸脯说,我买了交强险啊,够赔。结果翻出保单一看,医疗费用额度才一万八,财产损失才两千,加起来刚好够,可要是再严重点呢?他瞬间哑了。
很多人买车第一天,就被卖车的帮忙办了交强险,自己从头到尾没看过保单,连保什么都不知道。
交强险到底保谁,一句话说清
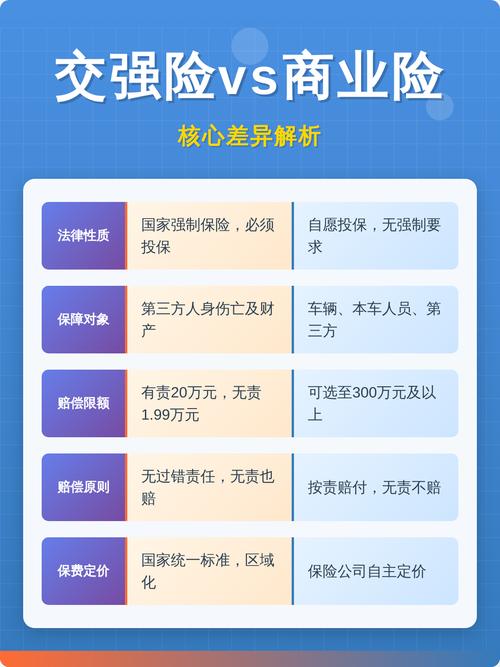
它是国家强制要求所有上路机动车必须买的保险,本质是给交通事故受害者的基本保障。说直白点,它只赔对方,不赔你自己。你撞了人,撞了别人的车,交强险出。你自己的车刮了,你自己受伤了,一分钱不赔。
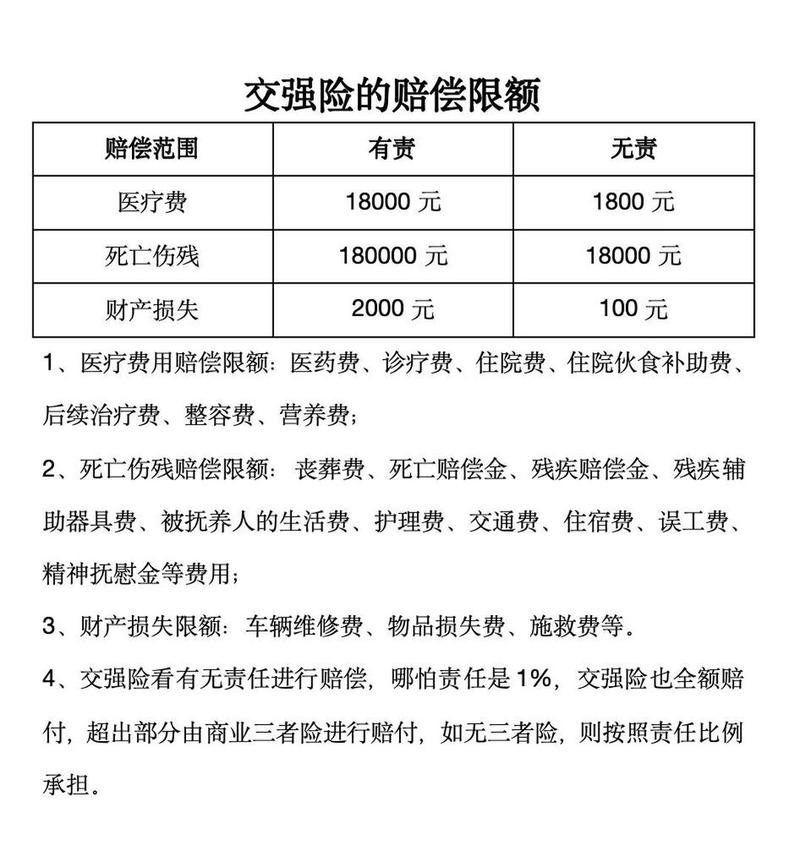
现在的总责任额度是20万,分三块:死亡伤残18万,医疗费用1.8万,财产损失2000。就这么点额度,说它是兜底的底线,一点没错。
什么情况不保?举个最常见的,你停车没拉手刹,溜车撞了自己停在旁边的另一台车,这种情况自家车撞自家车,交强险不赔。你故意撞车骗保,当然不赔。至于酒驾、无证驾驶这种违法情况,也不是完全不赔,交强险会先赔给受害人,回头再找你把钱要回来,别抱侥幸。
几个传烂了的误区,今天掰明白
第一个误区,“我只买交强险就够了,不用买商业三者险”。说实话,现在城里随便撞个十几万的车,换个前杠加大灯都要大几千,上万也常见,交强险财产额度才2000,够干嘛?真撞了人,随便一个手术十几万,18万的伤残额度也未必够兜底。这个错犯不得。
第二个误区,“车放车库不开,不用买交强险”。只要你的车没去车管所销户,牌子还在,就必须买。脱保上路被抓,直接扣车,罚两倍保费,肉疼死。就算你真不开,放着,脱保久了,后续再买也享受不到优惠了。亏。
第三个误区,“交强险各家公司价格不一样,找便宜的买”。不对,交强险的费率是国家统一定的,浮动规则也是统一的。你连续几年没出险,哪家买都是同一个折扣,不会有差价,不用瞎找低价折腾。对吧?
投保理赔,别踩这些不起眼的坑
先说投保。第一,别脱保超过三个月。很多人忘了续保,想着反正不开,拖两个月再买,结果超过三个月,之前攒了五六年的不出险优惠直接清零,再买就得原价,多花好几百。真的亏。
第二,二手车过户,记得过户交强险。很多人买二手车只过户车牌,忘了改交强险投保人,真出了事,理赔的时候要找原车主,折腾来折腾去,耽误时间不说,还可能惹麻烦。说实话,这点事花十分钟就能办好,别偷懒。
那谁适合买交强险?只要你有机动车上路,就必须买。没有讨价还价的余地,不买不能上牌,不能年检,上路就是违法。
再说理赔。很多人出了事故,第一时间自己垫钱给对方,其实不用。只要你报了警,报了保险,交强险可以直接把赔款打给受害人,不用你先掏腰包垫付,缓解你的压力。
还有,车借给朋友开,出了事故,交强险照样赔,只要你朋友不是无证驾驶、酒驾这种情况,不用你担额外的责任,当然,能不借还是不借,对吧。
不过话说回来,交强险就是个最低保障,额度摆在那,真遇上大点的事故,肯定不够用。该配商业三者险就配,别省那一年几百块的钱,真出事了后悔都来不及。
一句话总结:交强险是上路的必备门槛,却是保障的最低底线,补够商业险才踏实。
作者|dananjin
排版|dananjin
审核|乐乐