前两个月帮一个老粉丝处理理赔的事,现在想起来还挺感慨。他开车被人追尾,对方全责,自己这边去年刚好又买了一份车损险,他偷偷算着,对方三者赔一遍,自己车损再赔一遍,攒出来的钱刚好够换个新中控。结果呢?理赔款下来,只拿了一份的钱。他还纳闷,我买了两份保险,凭什么只给我一份钱?这就绕不开今天要聊的重复保险。
很多人对重复保险的第一误解
大多数人听到这个词,第一反应就是”我买了两份财险就是重复保险了,要出事”。不对。真不对。说白了,重复保险的核心,是你同一个东西,同一个风险,好几家公司投保,总保额加起来超过了这个东西本身的实际价值。你十万块的车,在甲公司买十万车损,又在乙公司买十万车损,加起来二十万,实打实超过车价,这才叫重复保险。
绝大多数人以为的”多买一份就是重复”,其实根本不算。误区最大的点,就是觉得”多买就能多赔”。别忘了财产险从根子里说,遵循的是损失补偿原则——你损失多少,最多赔多少,不会让你靠着保险赚钱。这不是保险公司小气,是规则本身就是这么定的,要是真允许多买多赔,那反而会催生道德风险,比如有人故意烧自己房子骗保费,最后吃亏的还是所有交保费的普通人。
说实话,我见过有人明明二十万的车,每年掏两份车损的钱,就抱着”出事能多拿一份”的侥幸,一年大几千扔进去,连续交了三年,一次都没用到,想想都亏。
哪些情况根本不算重复保险?别自己吓自己
很多人买完保险,翻条款看到”重复保险”四个字,就开始慌,怕自己买错了,以后理赔被拒。我给你捋清楚,满足四个核心条件,才叫财产险里的重复保险,缺一个都不算。
第一,同一保险标的,就是同一个东西,比如都是你那辆车,都是你家那套房子。第二,同一保险事故,就是保的都是同一个风险,比如都是保火灾,都是保车损。第三,同一保险期限,就是保障时间重叠,你这个保单去年到期,今年新买的,那不算。第四,总保额超过标的实际价值。四个都凑齐,才是。
举个例子,租客租房子,租客自己买了一份家财险保自己的电脑家具,房东也买了一份家财险保房子本身,这算吗?不算。保的利益主体都不一样,保额也没超,完全没问题。再比如,你价值三百万的商铺,一家公司最多只能给你批两百万的保额,你找另一家补八十万,加起来两百八十万,还没到三百万,也不算重复保险。
不过话说回来,我见过有人特意在不同公司买多份财险,就想出事多拿钱,真的没必要。现在保险行业信息互通越来越完善,理赔的时候一查就能查到你名下所有同类保单,想瞒也瞒不住,真的查出来故意隐瞒,反而会拖你的理赔进度,犯不上。
真买了重复保险,理赔和投保要注意什么
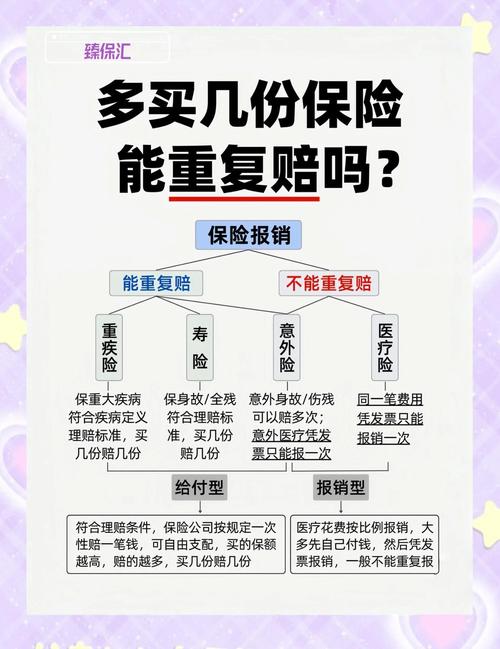
真的不小心买重复了,也不是什么大不了的事,不会直接拒赔,只是不会多赔给你而已。现在行业里通常的做法是比例分摊,每家公司按照自己的保额占总保额的比例,赔你对应部分,所有公司加起来,总额不会超过你的实际损失。
比如你十万的车,A公司投十万,B公司投十万,出事故修了三万,那A赔一万五,B赔一万五,加起来还是三万,不会给你六万。明白了吧?
那什么人需要配置多家财险,会不会一不小心就成重复保险?其实只有一种情况是合理的:你的标的价值太高,单一家保险公司给不了你足够的保额,这个时候找多家公司凑额度,只要总额不超过实际价值太多,完全没问题,这种也不属于恶意重复投保,监管也认可。
普通人买财险,根本没必要买多份。你家房子就两百万,买一份两百万的家财险就够了,再买一份纯纯浪费保费。
投保的时候要注意什么?如果你已经买了一份同类财险,还要再买一份,一定要如实告诉保险公司。大部分财险条款里都有要求投保人告知重复投保情况的约定,瞒了反而留下隐患。
理赔的时候呢?直接说清楚你在几家公司投了保就行,不用藏着掖着。就算真的重复了,也只是分摊赔,不会不赔你,你该拿的钱一分不会少,只是拿不到额外的那份罢了。
说白了,重复保险不是什么洪水猛兽,也不是什么能薅保险公司羊毛的捷径。搞清楚规则,别白交冤枉保费,比什么都强。
作者|dananjin
排版|dananjin
审核|乐乐