上个月帮发小处理家财险理赔,他蹲在烧毁的客厅墙角抽烟,唉声叹气说自己贪便宜吃了大亏。
150万市值的市区老破小,当初为了省每年一百多的保费,只买了75万的保额。一场电路起火烧了半层,定损下来12万,最后只赔了6万。整整少了一半。
他说当初以为保额买低一点只是少赔全损,小损失该怎么赔怎么赔,哪想到规则根本不是这样。
别稀里糊涂,你买的可能就是不足额保险
说白了,不足额保险就是这么回事:你的财产实际值100块,你只给它买了50块的保障,保险金额低于保险价值,就叫不足额保险。
绝大多数财产险的规则都是比例赔付——你保了多少占比,保险公司就承担多少比例的损失,剩下的自己扛。不管你是只烧了个沙发,还是整栋房子全没了,规则都一样。
很多人觉得这是保险公司挖坑,其实说白了,就是风险共担。你嫌全保额保费贵,选择少买一点,自然也要承担对应比例的损失,公平。
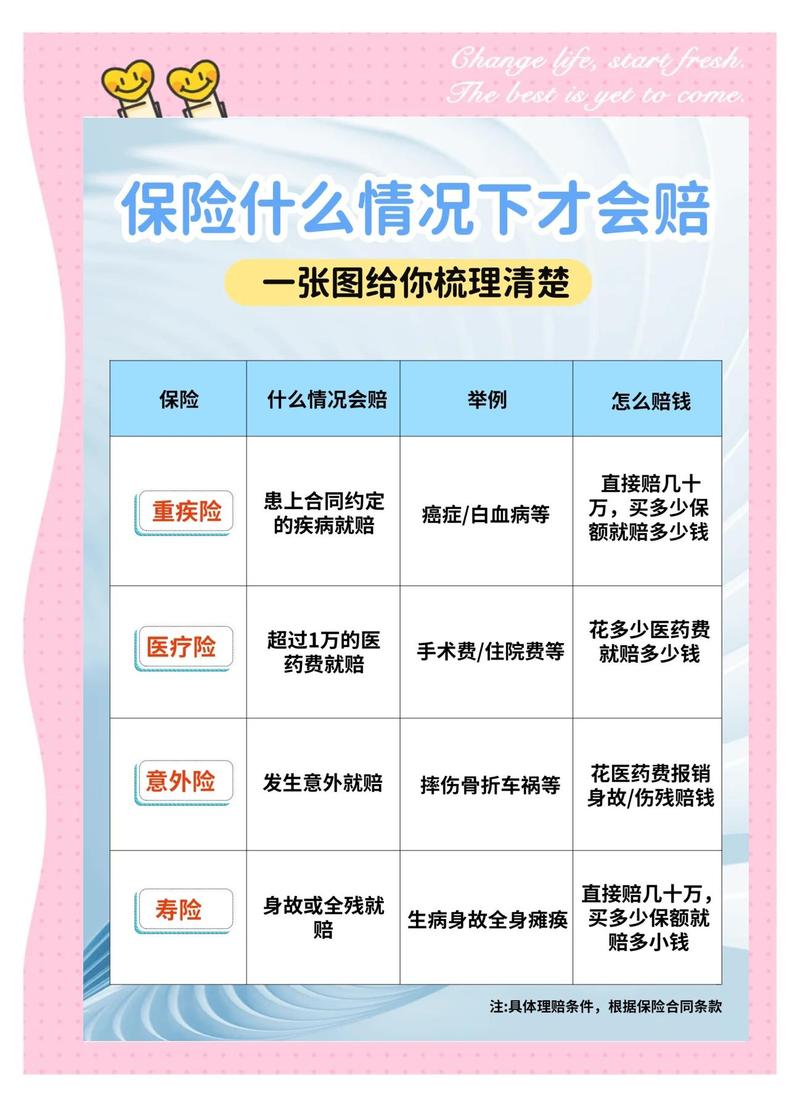
踩过最多的两个不足额保险误区
第一个误区,就是像我发小那样,觉得“低保额只影响全损,不影响部分损失”。
真不是。只要你是不足额投保,哪怕只是刮了漆、烧了一个房间,哪怕损失远低于保额,照样按比例赔。刚才说的例子,损失12万,保额是市值的一半,不管怎么样都只赔6万,没例外。
第二个误区,“反正有保险公司核保,保额错了也不关我的事”。
说实话,很多销售为了拉低保费促成单子,会主动建议你填低保额,说“反正也不会全损,省点保费不好吗”,听着很动心,最后理赔的时候才发现不对。投保的时候,保额是你自己确认的,核保一般不会细查你的房产实际市值,最后吃亏的还是自己。
还有一种很常见的情况:房贷险只按贷款余额买保额,房子涨了、装修加了,这么多年从来没调过,不知不觉就成了不足额投保。
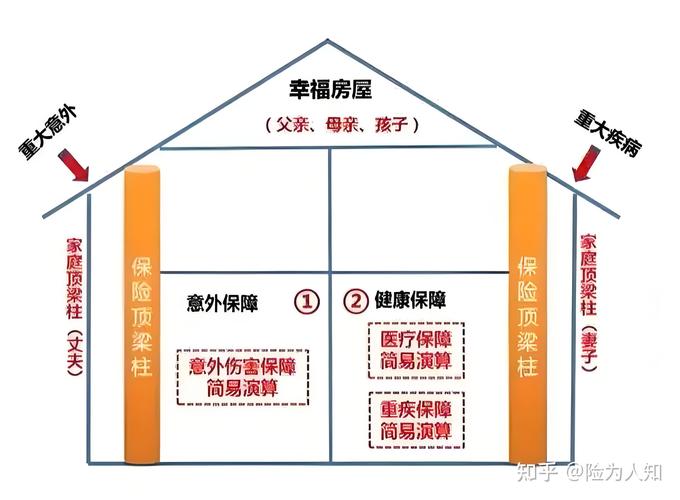
不足额保险到底能不能买?怎么买不踩坑
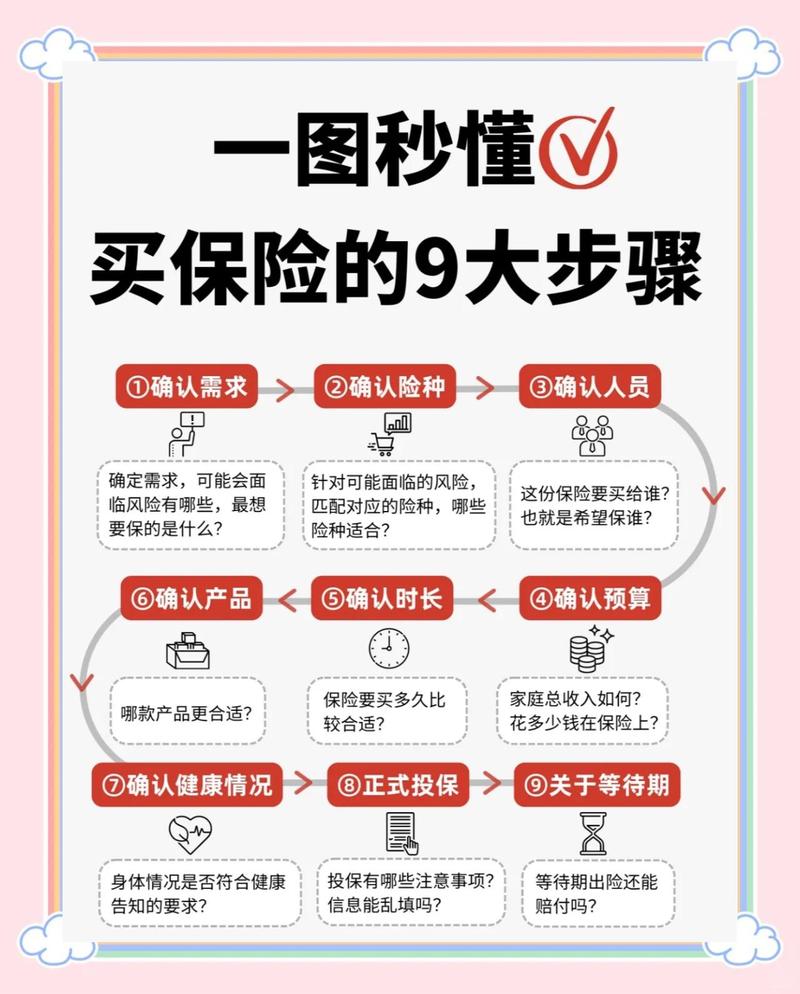
说实话,我从来不觉得不足额保险全是坑,它本来就是给不同需求的人准备的。
刚付完房贷首付,手里现金流紧,差个两三百保费都要挤半天,选不足额先过渡几年,没问题。老房子准备几年后出手,不想掏太多保费买足额,只要能接受比例赔付,也没问题。
但有几件事,你一定要记牢:
别为了省保费故意压低标的实际价值。一年差个百八十块,出事了少拿好几万,怎么算都亏。真要选不足额,也要如实报当前的实际价值,按实际价值算比例,别自己乱砍价。
每年续保时调整一次保额。房价涨了,装修升级了,买了新的贵重家具了,都要调保额。放个三五年不看,原来的足额早就变成不足额了。
签单前搞清楚赔付规则。少数财产险会有特别约定,不足额投保不按比例赔,但那是少数,绝大多数都是比例赔付,别听销售口头说,自己翻合同看个明白。
说白了,买保险买的就是明明白白。你选不足额,省了保费,就要认得出事按比例赔的规则;你想要全额赔,就别心疼那点保费,把保额买够。
最怕的就是稀里糊涂买,稀里糊涂出事,最后只拿到一半赔款,还骂保险公司骗人,规则从一开始就写在那儿啊。
作者|dananjin
排版|dananjin
审核|阿辰