山火过后我才懂,森林保险到底能帮上什么忙
2026-10-06 13:08:51
上个月跟福建南平种杉木的老林喝山茶,他撩起裤脚给我看腿上上山扑火留的疤,说前年清明那场山火,烧了他小半片120多亩的山林,要不是之前村里统一组织投了森林保险,赔的八万块够买苗清山,那两年真是白干,连给儿子凑彩礼的钱都要空了。
很多靠山吃饭的朋友,对这个东西没概念,要么觉得是政府摊派的没用东西,要么觉得我这点小林地犯不上花钱,今天就掰扯清楚。
别乱猜,先理清楚森林保险到底保什么、不保什么
说白了它就是专门给森林做的财产保险,没啥玄乎的。
目前主要分两大类,一类是公益林,一类是商品林。公益林大多由政府统一投保,林农或者管护方不用自己掏腰包,享受保障就行。商品林就是咱们自己包地种的林子,不管是杉木、松木还是经济林,都可以投,保费按面积算,一亩一年也就三五块钱,真不贵。
那到底保什么?常见的自然灾害比如火灾、暴雨、泥石流、冰雹,还有大范围的病虫害,都在保障范围内,意外导致的林木损失也覆盖,只要符合条款约定就能申请赔付。
那什么情况不赔?我给你说几个最常见的:你自己违法砍树被执法部门清伐,不保;故意纵火烧山骗保,肯定不保;树木自然老化枯死,或者你自己经营不当剪枝管护失误弄死了,也不保;还有就是你违规在林地上种的没备案的作物,也不在保障里。
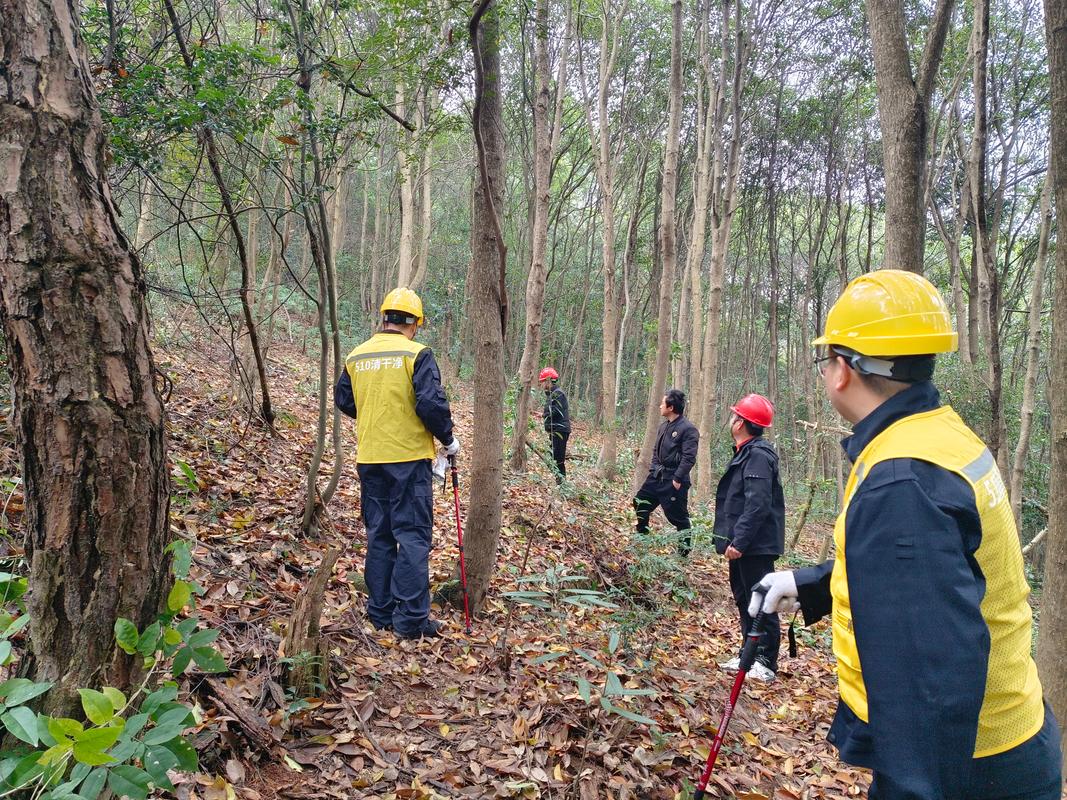 公益林森林保险现场查勘照片
很多种林的朋友,都踩过这些误区
我见过太多人,对森林保险的误解太深了。
第一个误区,就是“我就种个几十亩,犯不上花钱投保”。说实话,几十亩林子,一年保费也就一两百块,也就你出去吃两顿饭的钱,真出点事,这点钱能换回来几万块的兜底,怎么就犯不上?之前我接触过一个浙西种毛竹的老哥,就是嫌麻烦,说我看林看了几十年从来没出事,不肯投,结果去年夏天一场暴雨冲滑坡,毁了三十多亩毛竹,一分钱赔偿都没拿到,蹲在山脚下抽了一下午闷烟。
还有第二个误区,“反正公益林是政府投的,出了事自然有人管,我啥都不用干”。不对啊,政府投了保,但是你作为实际管护的人,出事了得及时报案啊,你拖半个月再讲,现场都被你清完了,保险公司连烧了多少面积都查不出来,怎么给你赔钱?
还有第三个误区,“我林地上所有东西都能保”。哪有这种好事?保险保的是合法的林地林木,你的林权证上没登记的,或者违规开垦种的东西,肯定不给你保。
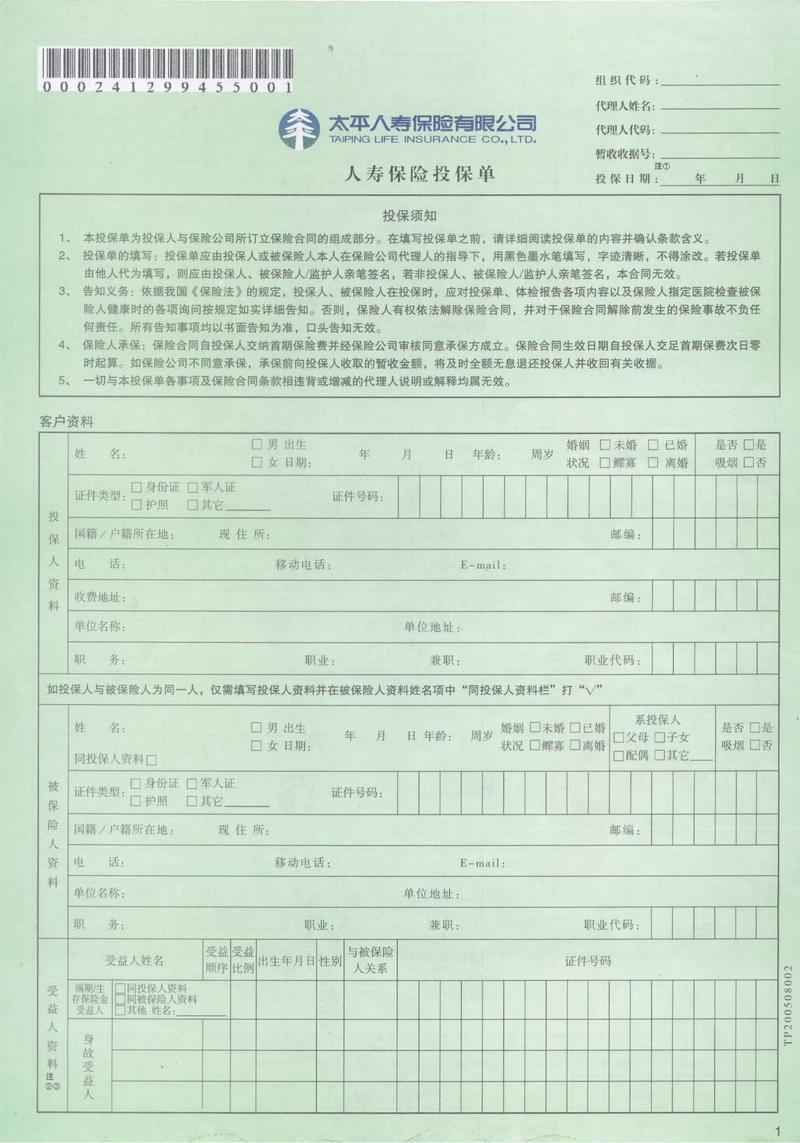 商品林森林保险投保单填写示例
投保理赔,这几个细节一定要记牢
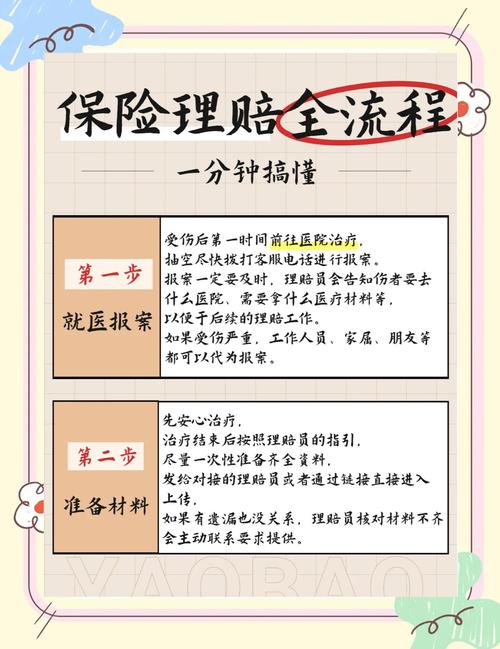 投保理赔,这几个细节一定要记牢
第一,投保的时候一定要核对清楚林地面积和四至范围。别图省事瞎填,面积填少了,出事了按投保面积赔,你亏;填多了,多花冤枉钱不说,真查出来和林权证对不上,还容易有纠纷。
第二,一定要留好你的林地权属证明。林权证是核心,没有证,哪怕你种了十年树,投保理赔都麻烦。
理赔的时候,记住第一件事:先报案,再清现场。很多人一出事,想着赶紧把烧了的树砍了卖了清场地,结果保险公司来了看不到现场,查不清损失,你说怎么赔?哪怕烧得再惨,也先给保险公司打个电话,等人来看完了再动。
还有,要是发现大面积病虫害,早点报,别等整片林子都死透了才说,保险保的是突发的、你控制不了的损失,你明明发现了不处理,导致损失扩大的部分,人家是不赔的。
说实话,很多种林子的长辈,一辈子信命不信保险,觉得靠天吃饭,买保险是瞎花钱。不过话说回来,这几年极端天气越来越多,春天山火,夏天暴雨,哪年不得出事几回?一亩地一年几块钱,买个兜底,就算一辈子用不上,也不心疼,真用上了,那就是能接住你的钱。
对吧?
最后一句话:森林保险不赚差价,不搞噱头,就是给靠山吃饭的人留的一张兜底防护网。
作者|dananjin
排版|dananjin
审核|柚子
免责声明:市场有风险,选择需谨慎!此文仅供参考,不作买卖依据。如有侵权请联系删除。
文章名称:
山火过后我才懂,森林保险到底能帮上什么忙
文章链接:https://www.xinminbao.com/c/1362.html